猜你想问
这份研报的核心内容是什么?
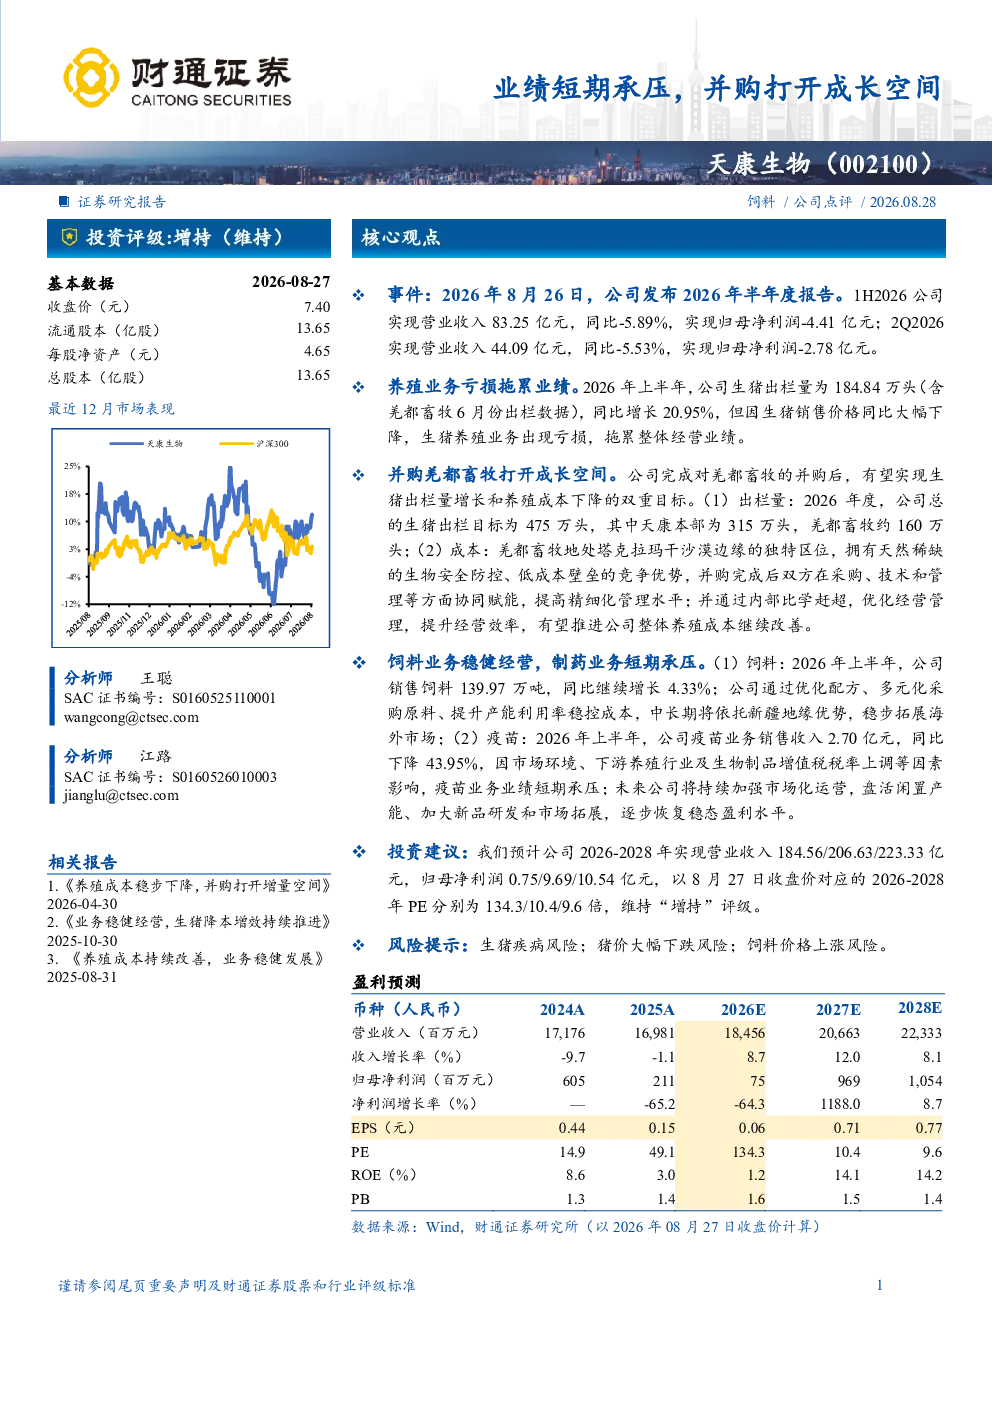
这份研报分析了天康生物2026年上半年的业绩情况。公司1H2026实现营业收入83.25亿元,同比-5.89%,归母净利润-4.41亿元;2Q2026实现营业收入44.09亿元,同比-5.53%,归母净利润-2.78亿元。主要原因是生猪养殖业务亏损,尽管出栏量增长20.95%,但销售价格大幅下降。并购羌都畜牧为公司打开成长空间,目标2026年生猪出栏475万头,羌都畜牧的独特区位带来生物安全防控和低成本优势。饲料业务稳健,上半年销售饲料139.97万吨,同比增长4.33%,中长期将依托新疆地缘优势拓展海外市场。制药业务短期承压,疫苗业务销售收入2.70亿元,同比下降43.95%,未来将持续加强市场化运营。
当前生猪养殖行业的发展趋势如何?
当前生猪养殖行业面临价格波动和成本压力。从天康生物的业绩来看,2026年上半年生猪出栏量同比增长20.95%,但销售价格同比大幅下降,导致养殖业务亏损。并购羌都畜牧有助于提升生物安全防控能力,降低成本,实现协同效应。行业中长期发展仍需关注饲料成本、疫病防控和市场需求变化。天康生物通过优化配方、多元化采购和提升产能利用率稳控饲料成本,并计划依托新疆地缘优势拓展海外市场,以分散风险。
研报重点分析了哪些方面?
研报重点分析了天康生物的业绩表现、业务板块及未来发展方向。业绩方面,公司短期承压,但并购羌都畜牧带来长期成长空间。业务板块方面,养殖业务亏损但出栏量增长,饲料业务稳健经营,制药业务短期承压。未来发展方向包括依托并购协同降本增效,饲料业务拓展海外市场,制药业务加强市场化运营逐步恢复盈利。研报还提供了关键数据,如2026年上半年营业收入83.25亿元,同比-5.89%;归母净利润-4.41亿元等。
目前市场对天康生物的整体判断是什么?
市场对天康生物的整体判断显示短期业绩承压,但长期成长潜力较大。公司2026年上半年归母净利润为-4.41亿元,但并购羌都畜牧后,2026年度生猪出栏目标为475万头,有望实现协同降本增效。饲料业务稳健,疫苗业务短期承压但未来将加强市场化运营。研报预计2026-2028年营业收入分别为184.56/206.63/223.33亿元,归母净利润分别为0.75/9.69/10.54亿元,对应PE分别为134.3/10.4/9.6倍。维持“增持”评级。
研报提到了哪些风险提示?
研报提示了天康生物面临的主要风险,包括生猪疾病风险,如非洲猪瘟等可能影响养殖业务;猪价大幅下跌风险,可能导致养殖业务持续亏损;饲料价格上涨风险,将增加饲料业务成本压力。此外,市场化运营的推进效果也存在不确定性,疫苗业务受市场环境和下游养殖行业影响较大,增值税税率上调也增加了短期成本负担。这些风险需持续关注,但公司通过并购、业务多元化等方式也在积极应对。