猜你想问
森松国际2026年上半年业绩交流会纪要核心内容是什么?
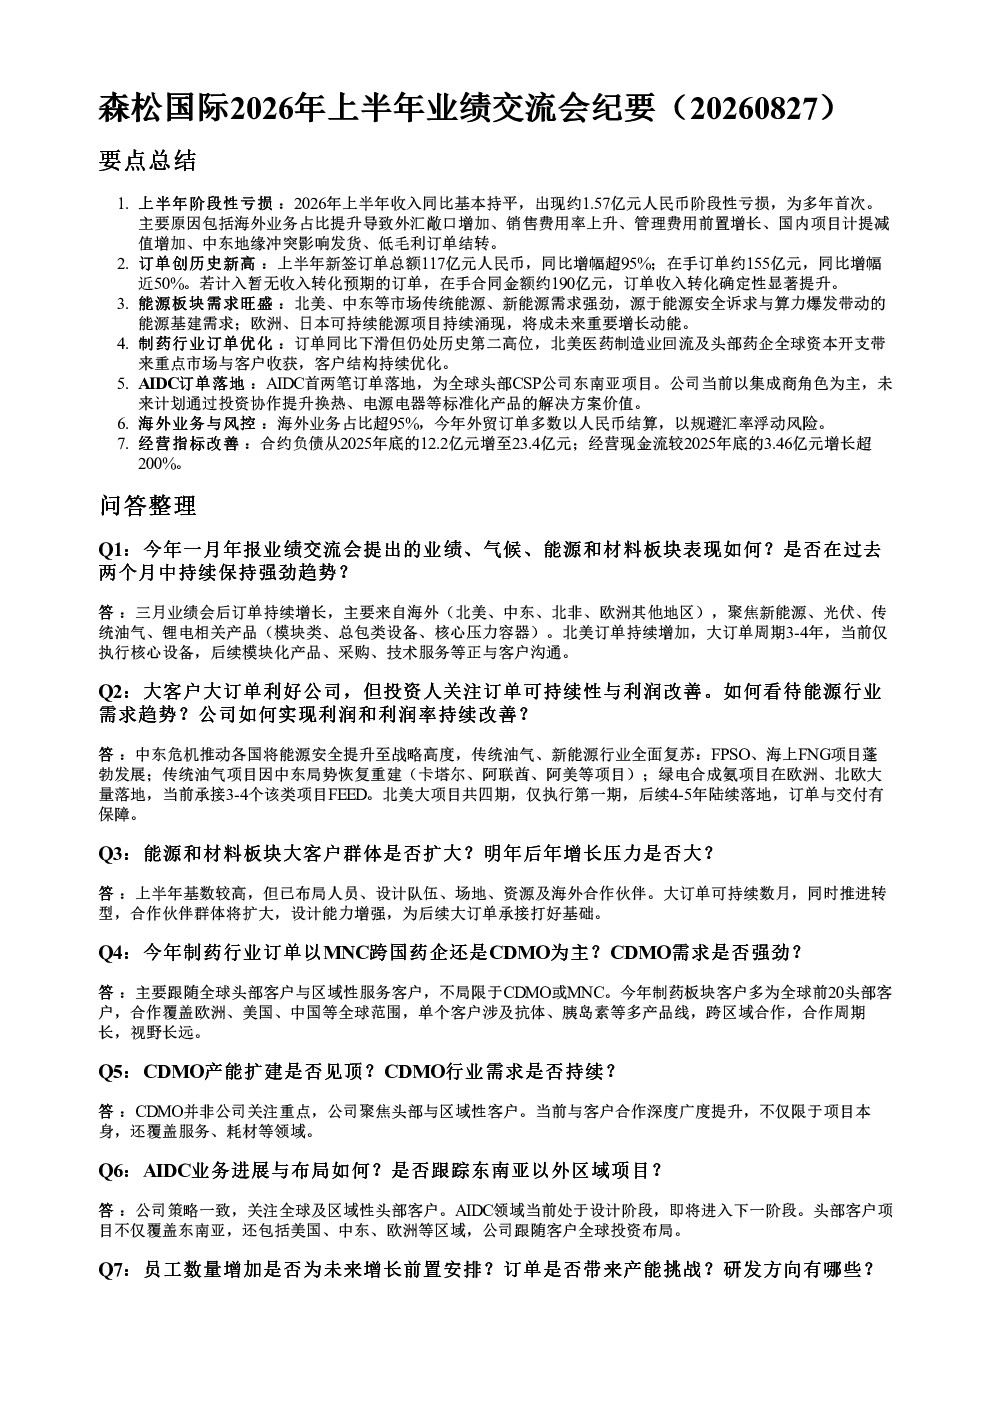
森松国际2026年上半年业绩交流会纪要显示,公司上半年出现约1.57亿元人民币阶段性亏损,主要原因是海外业务占比提升导致外汇敞口增加、销售费用率上升、管理费用前置增长、国内项目计提减值增加、中东地缘冲突影响发货、低毛利订单结转等。同时,公司新签订单总额达117亿元人民币,同比增幅超95%;在手订单约155亿元,同比增幅近50%。若计入暂无收入转化预期的订单,在手合同金额约190亿元,订单收入转化确定性显著提升。海外业务占比超95%,今年外贸订单多数以人民币结算,以规避汇率浮动风险。经营指标改善,合约负债从2025年底的12.2亿元增至23.4亿元;经营现金流较2025年底的3.46亿元增长超200%
能源行业发展趋势如何?
能源行业发展趋势显示,北美、中东等市场传统能源、新能源需求强劲,源于能源安全诉求与算力爆发带动的能源基建需求。欧洲、日本可持续能源项目持续涌现,将成未来重要增长动能。传统能源和新能源将成为全球经济增长的动能,为相关企业带来广阔的市场机会。森松国际在能源板块表现突出,订单持续增长,主要来自新能源、光伏、传统油气、锂电相关产品。公司积极布局能源领域,有望受益于行业增长浪潮。
报告重点分析了哪些方向?
报告重点分析了森松国际的订单增长情况、能源板块需求、制药行业订单优化、AIDC订单落地、海外业务与风控、经营指标改善等多个方向。公司订单持续增长,主要来自海外,聚焦新能源、光伏、传统油气、锂电相关产品。能源行业需求旺盛,传统能源和新能源将成为全球经济增长的动能。制药行业订单结构持续优化,客户主要为全球头部药企。AIDC订单落地,公司未来计划通过投资协作提升解决方案价值。公司积极进行人力资源配置和产能扩张,以应对未来增长需求。公司坚持长期主义,优先选择高毛利、前沿技术项目。
当前市场现状如何判断?
当前市场现状判断显示,森松国际2026年上半年业绩交流会纪要反映出公司订单持续增长,主要来自海外市场,聚焦新能源、光伏、传统油气、锂电相关产品。能源行业需求旺盛,传统能源和新能源将成为全球经济增长的动能。制药行业订单结构持续优化,客户主要为全球头部药企。公司积极进行人力资源配置和产能扩张,以应对未来增长需求。海外业务占比超95%,今年外贸订单多数以人民币结算,以规避汇率浮动风险。经营指标改善,合约负债从2025年底的12.2亿元增至23.4亿元;经营现金流较2025年底的3.46亿元增长超200%。这些数据表明,公司在多个领域展现出强劲的增长势头和良好的发展前景。
研报中有哪些风险提示?
研报中提示的风险主要集中在以下几个方面:首先,公司上半年出现约1.57亿元人民币阶段性亏损,主要原因是海外业务占比提升导致外汇敞口增加、销售费用率上升、管理费用前置增长、国内项目计提减值增加、中东地缘冲突影响发货、低毛利订单结转等。其次,海外业务占比超95%,虽然今年外贸订单多数以人民币结算以规避汇率浮动风险,但海外市场仍存在地缘政治、汇率波动等风险。此外,公司未来三年业绩预计乐观强劲,但具体指引将在下半年披露,市场仍需关注其后续业绩表现。这些风险因素可能对公司未来的经营业绩和财务状况产生一定影响。