猜你想问
这份研报主要讲了什么内容?
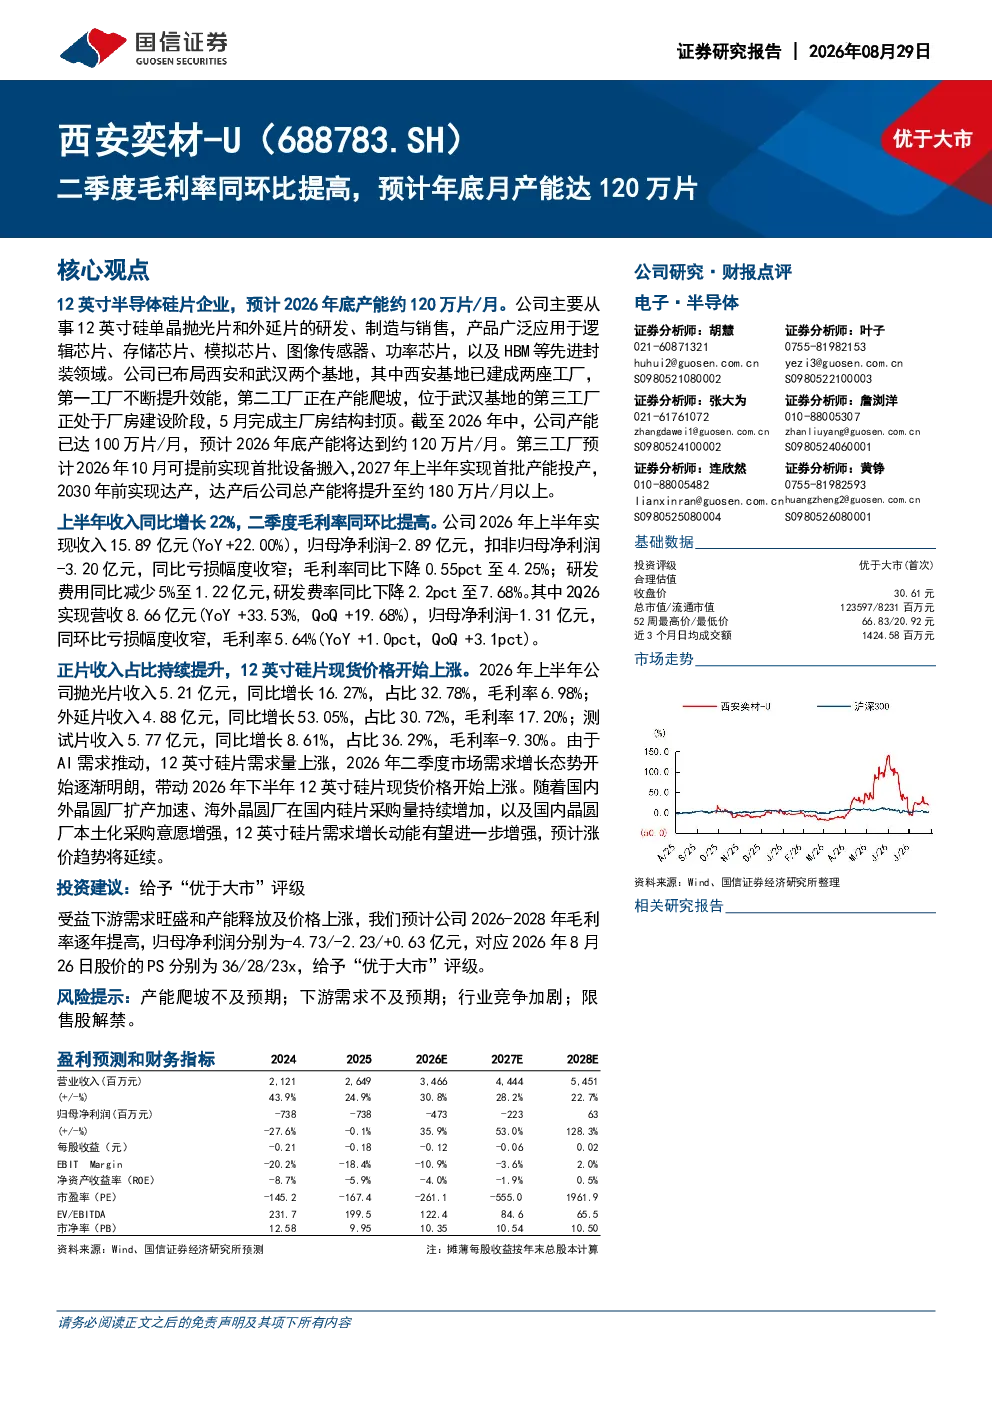
这份研报主要分析了西安奕材作为12英寸半导体硅片企业的经营状况。报告指出公司预计2026年底月产能达120万片,主要从事12英寸硅单晶抛光片和外延片的研发、制造与销售。产品广泛应用于逻辑芯片、存储芯片、模拟芯片、图像传感器、功率芯片等领域。公司已布局西安和武汉两个基地,其中西安基地已建成两座工厂,武汉基地的第三工厂正在建设。报告还披露了公司2026年上半年收入同比增长22%至15.89亿元,二季度毛利率同环比提高,达到5.64%等关键数据。
半导体硅片行业的发展趋势如何?
半导体硅片行业的发展趋势向好。随着AI需求的推动,12英寸硅片需求量持续上涨,预计涨价趋势将延续。公司正片收入占比持续提升,12英寸硅片现货价格开始上涨。从全球市场来看,公司是国内主流存储IDM厂商,全球12英寸硅片厂商中供货量第一或第二大的供应商。行业整体受益于半导体产业的快速发展,未来增长潜力较大。
研报重点分析了哪些方面?
研报重点分析了西安奕材的产能扩张计划、产品结构及毛利率变化。报告指出公司预计2026年底月产能达120万片,已布局西安和武汉两个基地。产品方面,抛光片收入占比32.78%,毛利率6.98%;外延片收入占比30.72%,毛利率17.20%;测试片收入占比36.29%,毛利率-9.30%。毛利率方面,二季度同环比提高,达到5.64%,但综合毛利率波动较大,2025年为3.92%。
当前半导体硅片市场的现状如何?
当前半导体硅片市场呈现供需两旺的态势。受益于AI需求推动,12英寸硅片需求量上涨,现货价格开始上涨。公司作为国内主流存储IDM厂商,全球供货量位居前列。行业整体增长迅速,但竞争也日趋激烈。公司正积极扩张产能,预计2026年底月产能将达120万片,以满足市场需求。但行业价格波动较大,企业需加强成本控制。
研报中提示了哪些风险?
研报中提示的主要风险包括:市场竞争加剧可能导致价格下跌,影响公司盈利能力;产能扩张需要大量资金投入,存在投资风险;公司目前处于亏损状态,未来盈利能力尚不明确;期间费率虽然呈下降趋势,但仍需关注其控制效果;行业整体受宏观经济波动影响较大,存在不确定性。此外,公司产品结构中测试片毛利率为负,需关注其业务发展风险。