猜你想问
这份研报的核心内容是什么?
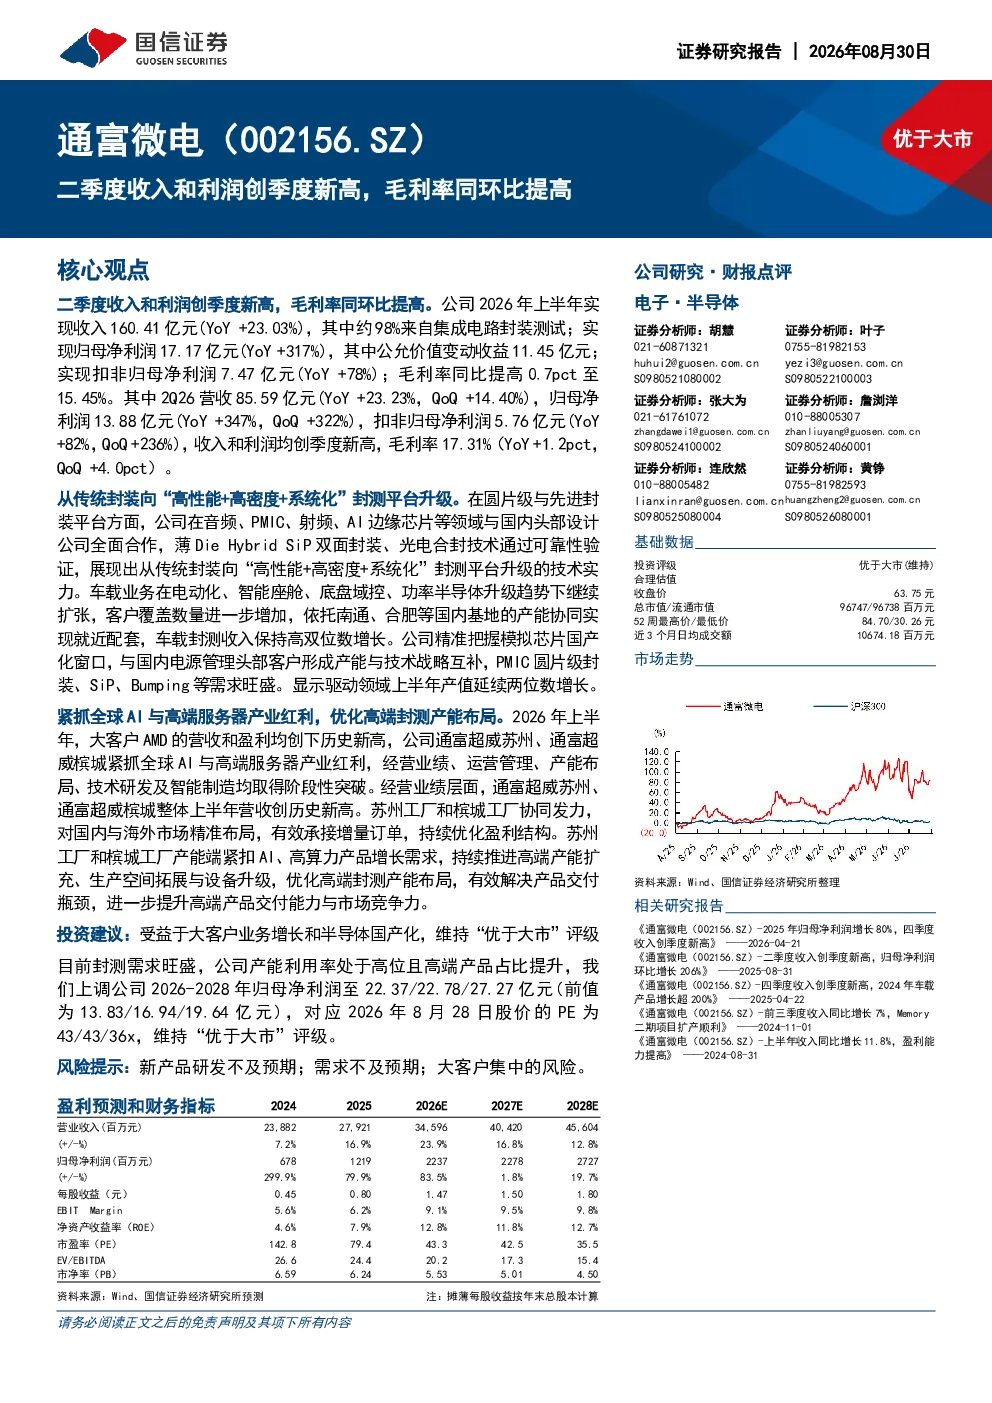
这份研报指出,公司2026年上半年实现收入160.41亿元,同比增长23.03%,其中约98%来自集成电路封装测试;归母净利润17.17亿元,同比增长317%,扣非归母净利润7.47亿元,同比增长78%。二季度收入和利润均创季度新高,毛利率同比提高0.7个百分点至15.45%。公司从传统封装向“高性能+高密度+系统化”封测平台升级,在音频、PMIC、射频、AI边缘芯片等领域与国内头部设计公司全面合作,车载业务继续扩张,模拟芯片国产化窗口把握精准。
报告中的赛道/行业发展趋势有哪些?
报告显示,公司正从传统封装向“高性能+高密度+系统化”封测平台升级,音频、PMIC、射频、AI边缘芯片等领域需求旺盛。车载业务在电动化、智能座舱、底盘域控、功率半导体升级趋势下继续扩张。公司精准把握模拟芯片国产化窗口,与国内电源管理头部客户形成产能与技术战略互补,PMIC圆片级封装、SiP、Bumping等需求旺盛。显示驱动领域上半年产值延续两位数增长。
报告重点分析了哪些方向?
报告重点分析了公司在音频、PMIC、射频、AI边缘芯片等领域的全面合作与技术升级,如薄DieHybridSiP双面封装、光电合封技术通过可靠性验证。同时关注车载业务的扩张,客户覆盖数量增加。报告还强调了公司对模拟芯片国产化窗口的把握,与国内电源管理头部客户的产能与技术战略互补,以及AI与高端服务器产业的红利把握,苏州、槟城工厂营收创历史新高。
报告对市场现状有何判断?
报告指出,公司2026年上半年收入和利润均创季度新高,毛利率同比提高,显示公司经营状况持续改善。公司在高端封测产能布局优化有效解决产品交付瓶颈,同时持续推进高端产能扩充、生产空间拓展与设备升级。全球AI与高端服务器产业红利为公司带来增长机遇,苏州、槟城工厂协同发力承接增量订单。
研报提到了哪些风险提示?
研报提示了新产品研发不及预期的风险,这可能影响公司未来技术升级和市场竞争力。需求不及预期的风险也可能对公司业绩造成影响。此外,大客户集中的风险也不容忽视,需关注客户结构变化可能带来的经营波动。