猜你想问
西安奕材-U二季度毛利率提高的原因是什么?
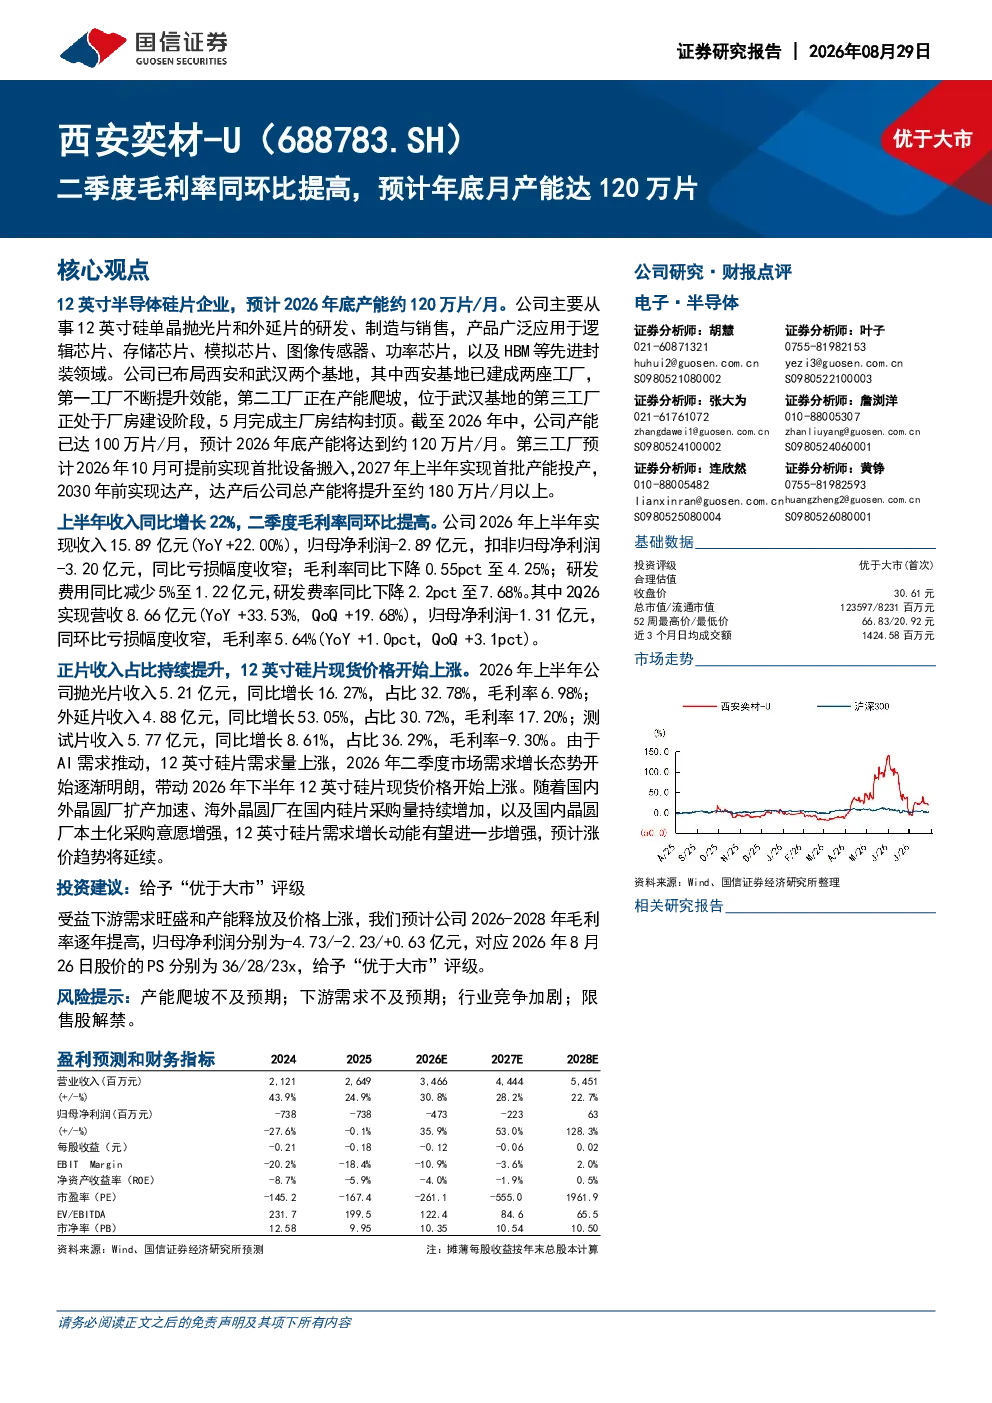
西安奕材-U二季度毛利率提高主要得益于公司产品结构优化和规模效应显现。公司产品广泛应用于逻辑芯片、存储芯片等领域,随着产能提升和技术进步,抛光片和外延片收入占比持续提升,其中外延片毛利率较高,带动整体毛利率改善。同时,公司研发费用同比减少,研发费率下降,进一步提升了盈利能力。
西安奕材-U的产能布局和扩张计划?
西安奕材-U已布局西安和武汉两个基地,西安基地已建成两座工厂,其中第一工厂持续提升效能,第二工厂产能正在爬坡。武汉基地的第三工厂处于建设阶段,预计2026年10月首批设备搬入,2027年上半年首批产能投产,2030年前实现达产,总产能将提升至约180万片/月以上。目前公司产能已达100万片/月,预计年底达120万片/月。
12英寸硅片行业发展趋势如何?
12英寸硅片行业受益于AI需求推动,需求量持续上涨,2026年二季度市场需求增长态势明显,现货价格开始上涨。国内外晶圆厂扩产加速,海外晶圆厂增加国内采购量,国内晶圆厂本土化采购意愿增强,这些因素共同推动12英寸硅片需求增长动能增强,预计涨价趋势将延续。
西安奕材-U报告重点分析了哪些方面?
报告重点分析了西安奕材-U的产品结构、产能扩张、财务表现和行业趋势。公司产品包括抛光片、外延片和测试片,其中外延片收入和毛利率增长显著。公司2021年以来收入持续正增长,CAGR达89%。报告还分析了12英寸硅片市场需求和价格趋势,以及公司未来产能释放和盈利能力提升的潜力。
西安奕材-U报告有哪些风险提示?
报告提示西安奕材-U面临的主要风险包括市场竞争加剧、原材料价格波动、产能扩张不及预期等。虽然公司产能扩张计划明确,但新工厂建设进度和设备引进可能存在不确定性。此外,12英寸硅片行业竞争激烈,价格波动可能影响公司盈利能力。公司研发投入仍需持续,以保持技术领先地位。
你可能感兴趣
二季度毛利率同环比提高,预计年底月产能达120万片
金融国信证券2026-08-30
二季度收入创季度新高,毛利率同环比提高
国信证券2026-08-12
二季度收入和利润创季度新高,毛利率同环比提高
金融国信证券2026-09-02
二季度收入和利润创季度新高,毛利率同环比提高
国信证券2026-08-29
三季度收入创季度新高,毛利率同环比提高
国信证券2023-10-29
23Q4营收环比下降2%,大硅片月产能预计24年底增至60万片
电子设备长城证券2024-04-16
台华新材:Q1毛利率同环比显著改善,产业链涨价后盈利修复可期
纺织服装信达证券2026-05-05
三季度收入环比增长11%,毛利率同环比提高
房地产国信证券2024-10-31
半导体三季报业绩综述:收入和归母净利润均同比增长,毛利率同环比提高
电子设备国信证券2024-11-10
四季度收入创季度新高,毛利率同环比提高
国信证券2026-04-01