猜你想问
这份报告的核心内容是什么?
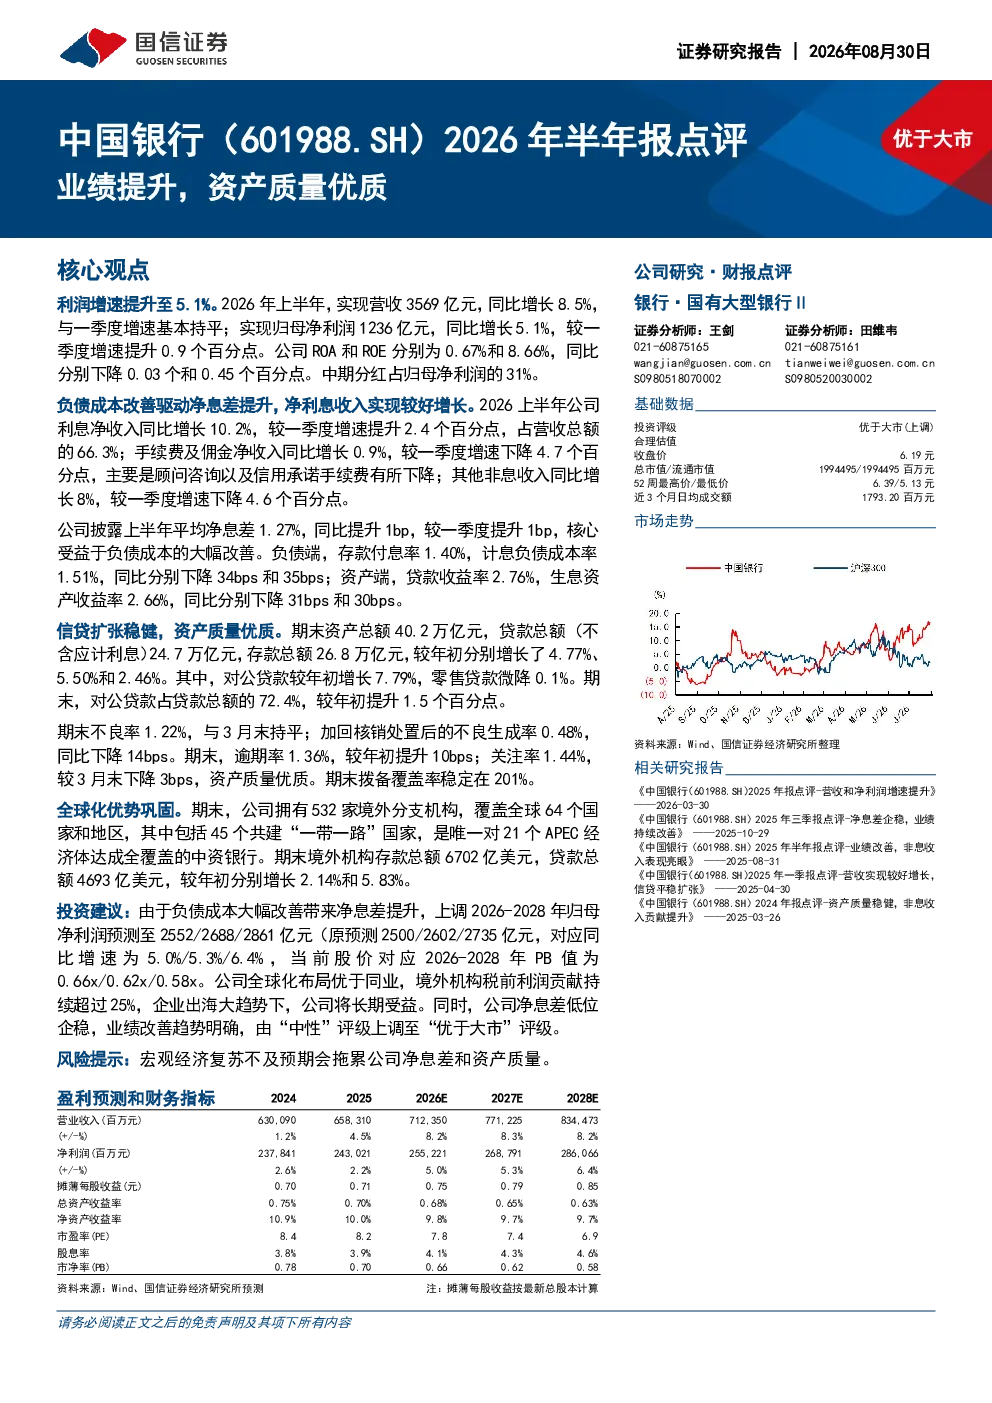
报告显示,2026年上半年中国银行实现营收3569亿元,同比增长8.5%;归母净利润1236亿元,同比增长5.1%。核心亮点在于利润增速提升至5.1%,主要得益于利息净收入同比增长10.2%,占营收总额的66.3%。ROA和ROE分别为0.67%和8.66%,尽管同比略有下降,但整体表现稳健。中期分红占归母净利润的31%,体现了公司对股东的回报意愿。
金融行业未来发展趋势如何?
从行业角度看,金融业的核心竞争力在于净息差的稳定与提升。报告中中国银行平均净息差达到1.27%,同比提升1bp,主要得益于负债成本的大幅改善,存款付息率和计息负债成本率分别下降34bps和35bps。这表明金融机构通过优化负债结构、提升资产质量,能够有效应对利率市场化挑战,未来行业头部机构有望持续受益于规模效应和风险管理能力。
报告重点分析了哪些方面?
报告重点分析了净息差改善对业绩的影响以及资产质量状况。数据显示,中国银行通过降低存款付息率至1.40%和计息负债成本率至1.51%,成功提升了净息差。同时,期末不良率维持1.22%,拨备覆盖率稳定在201%,显示资产质量优质。此外,境外机构税前利润贡献超过25%,全球化布局优势明显,这些是报告关注的重点分析方向。
当前市场对金融行业有何判断?
当前市场普遍关注金融机构的净息差和资产质量表现。中国银行的报告为行业提供了参考,其净息差提升和不良率控制体现了头部机构的风险管理能力。整体来看,金融行业正经历利率市场化转型,头部机构凭借规模优势和创新能力,有望在竞争中保持领先。但宏观经济波动仍是行业面临的主要不确定性因素。
研报中提到了哪些风险提示?
研报提示的主要风险在于宏观经济复苏不及预期可能影响净息差和资产质量。例如,存款付息率和计息负债成本率的下降是基于当前经济环境下的主动策略,若经济复苏缓慢,可能需要调整负债成本策略。此外,逾期率较年初提升10bps,关注率虽下降但仍需持续监控,这些因素可能对未来的盈利能力产生不利影响。