猜你想问
沪农商行2026年半年报主要有哪些亮点?
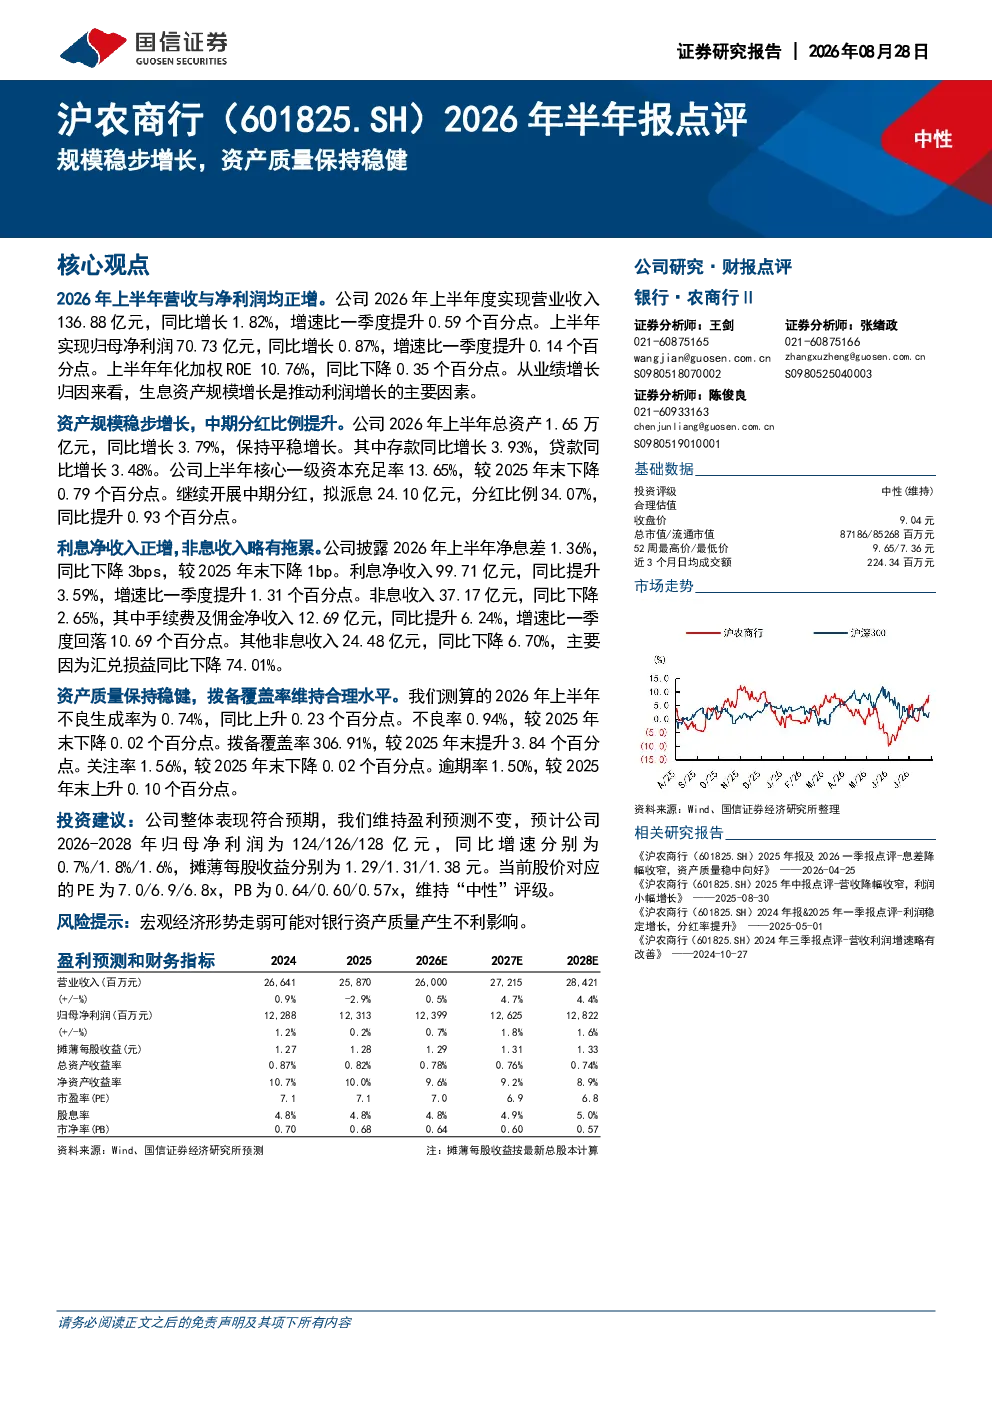
公司2026年上半年营收与净利润均实现正增长,营收同比增长1.82%,净利润同比增长0.87%。生息资产规模增长是推动利润增长的主要因素,总资产同比增长3.79%。中期分红比例提升,拟派息24.10亿元,分红比例34.07%,同比提升0.93个百分点。利息净收入正增,非息收入略有拖累,净息差同比下降3bps至1.36%。资产质量保持稳健,不良率下降0.02个百分点至0.94%,拨备覆盖率提升3.84个百分点至306.91%。
银行业整体发展趋势如何?
银行业整体发展趋势呈现稳健态势,资产规模持续扩张,盈利能力保持稳定。随着金融科技的融合,数字化转型成为行业焦点,银行通过提升服务效率和风险管理能力,增强市场竞争力。监管政策持续优化,为银行业健康发展提供有力支撑,但宏观经济波动仍需关注,银行需加强资产质量管控,确保稳健经营。
报告对沪农商行的重点分析方向是什么?
报告重点分析了沪农商行资产质量、盈利能力及分红政策。资产质量方面,不良率下降至0.94%,拨备覆盖率提升至306.91%,显示银行风险控制能力较强。盈利能力方面,营收与净利润均实现正增长,净息差虽略有下降但仍处稳健水平。分红政策方面,中期分红比例提升至34.07%,拟派息24.10亿元,体现银行对股东的回报决心。
当前市场对银行股的判断如何?
当前市场对银行股的判断较为理性,投资者关注银行资产质量、盈利能力及分红政策。银行股估值处于历史相对低位,具备一定的投资价值。宏观经济环境对银行股影响较大,需关注经济复苏进程及政策导向。银行股的长期投资价值取决于其风险管理能力、服务创新及数字化转型成效。
研报提示了哪些风险因素?
研报提示的主要风险因素包括宏观经济形势走弱可能对银行资产质量产生不利影响。经济下行压力加大可能导致不良贷款增加,影响银行盈利能力。此外,利率市场化进程加速及金融科技竞争加剧,也对银行传统业务模式构成挑战,需关注银行应对策略及风险管理能力。