猜你想问
中国银行2026年半年报主要有哪些业绩亮点?
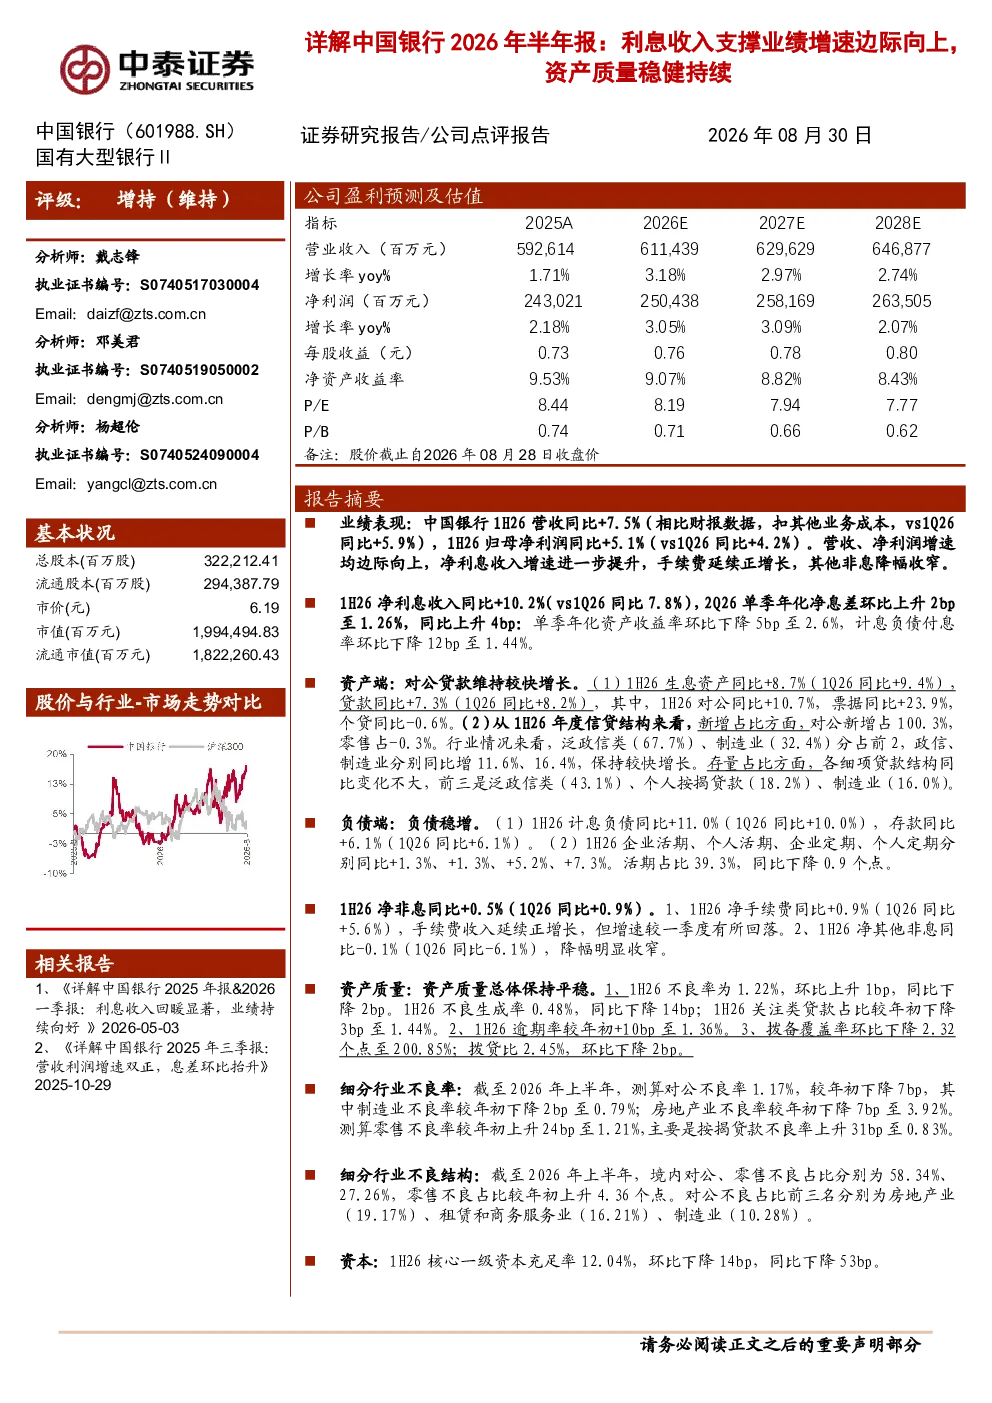
2026年上半年,中国银行营收同比增长7.5%(扣其他业务成本),归母净利润同比增长5.1%,增速边际向上。净利息收入同比增长10.2%,单季年化净息差环比上升2bp至1.26%,同比上升4bp。手续费收入延续正增长,但增速较一季度有所回落;其他非息降幅明显收窄。
中国银行2026年半年报资产负债结构有何变化?
资产端,生息资产同比增长8.7%,贷款同比增长7.3%,其中对公贷款增长10.7%,票据增长23.9%,个贷下降0.6%。负债端,计息负债同比增长11.0%,存款同比增长6.1%,企业活期、个人活期、企业定期、个人定期分别同比增长1.3%、1.3%、5.2%、7.3%,活期占比下降0.9个百分点。
中国银行2026年半年报资产质量如何?
不良率为1.22%,环比上升1bp但同比下降2bp,不良生成率同比下降14bp,关注类贷款占比下降3bp至1.44%。逾期率较年初上升10bp至1.36%,拨备覆盖率环比下降2.32个点至200.85%,拨贷比2.45%,环比下降2bp。零售不良率较年初上升24bp至1.21%,主要受按揭贷款不良率上升31bp至0.83%影响。对公不良率较年初下降7bp至1.17%,其中制造业不良率下降2bp至0.79%,房地产业不良率下降7bp至3.92%。
中国银行2026年半年报投资分析有哪些重点?
报告显示中国银行作为国有大行,经营稳健,资产质量平稳,海外业务优势显著。净息差持续改善,对公贷款增长强劲,资本充足率仍处于较高水平。零售端不良率上升需关注,但整体资产质量仍保持稳健。
中国银行2026年半年报有哪些风险提示?
需关注经济下滑超预期可能对公司经营带来的影响,以及公司经营不及预期的风险。此外,研报信息更新不及时也可能导致分析存在偏差。
你可能感兴趣
2026年半年报利息收入支撑营收增速向上,资产质量稳健持续
中泰证券2026-08-20
2026年半年报业绩增速边际向上,资产质量稳健
中泰证券2026-08-28
详解上海银行2025年半年报营收增速边际向上,资产质量稳健
中泰证券2025-09-03
2026年半年度业绩快报业绩增速边际向上,资产质量保持稳健
中泰证券2026-08-13
详解浦发银行2026年半年报:业绩增速边际向上,息差企稳
中泰证券2026-08-28
详解招商银行2026年半年报:业绩稳中向好,资产质量稳健
中泰证券2026-08-29
详解齐鲁银行2026年半年报:业绩维持高增,资产质量持续向好,维持重点推荐
中泰证券2026-08-29
齐鲁银行(601665)详解齐鲁银行2025年半年报:业绩稳健高增,资产质量持续优化,看好扩表动能持续
金融中泰证券2025-08-31
详解上海银行2020年报:业绩增速向上,资产质量平稳
金融中泰证券2021-04-25
详解成都银行2026年半年报:业绩增长平稳,息差环比回升,资产质量优异
中泰证券2026-08-27