猜你想问
招商银行2026年半年报核心内容有哪些?
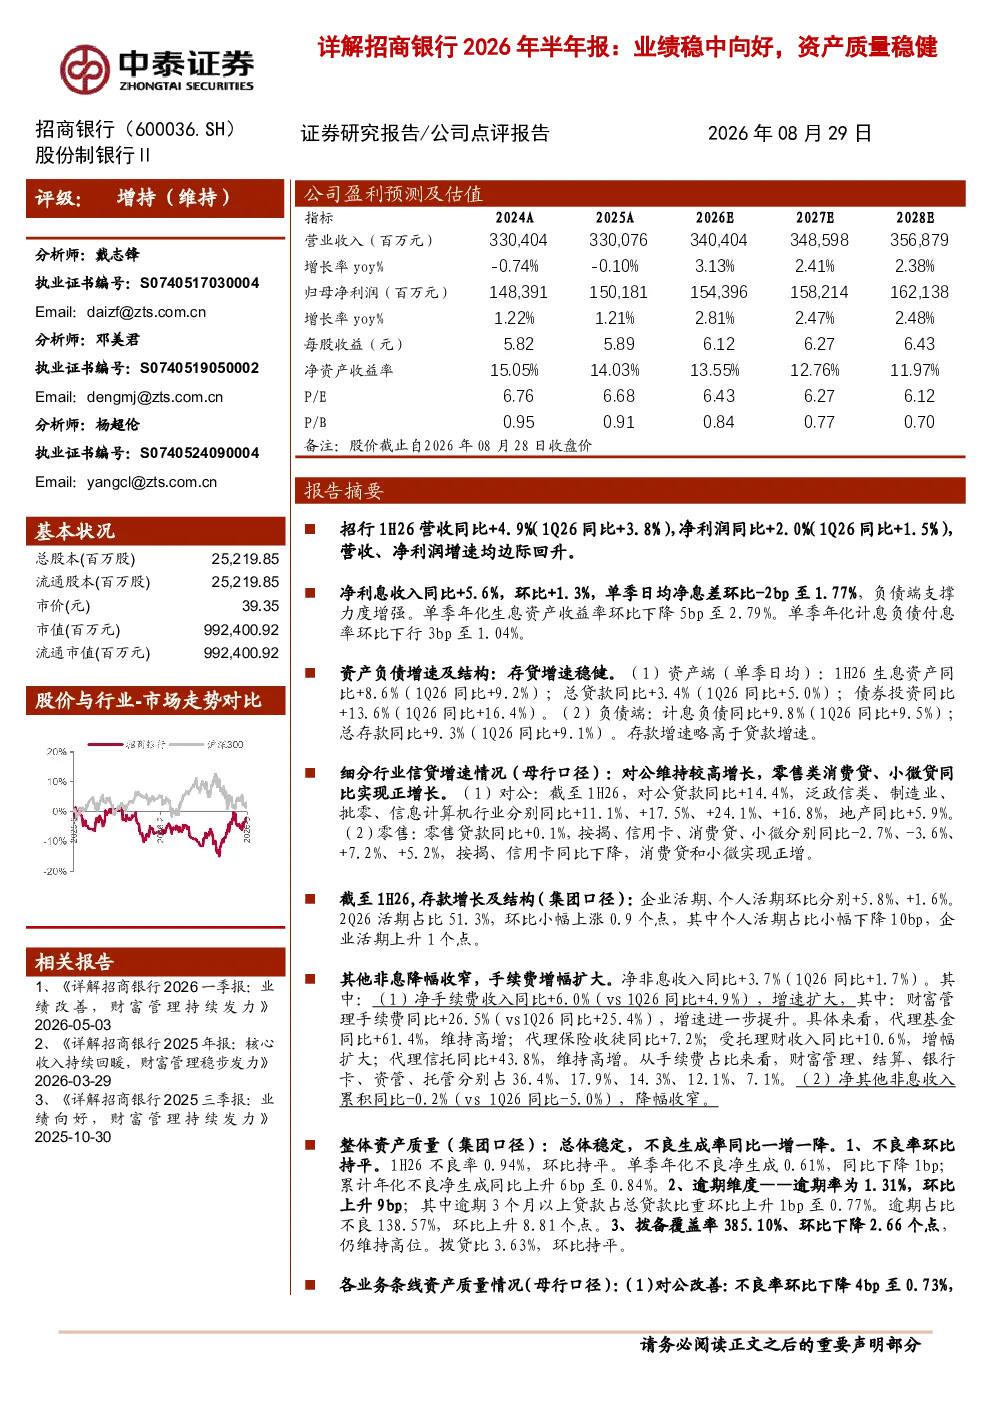
2026年上半年,招商银行营收同比增长4.9%,净利润同比增长2.0%,显示业绩改善趋势。净利息收入同比增长5.6%,资产负债结构稳健,存款增长稳健。对公贷款同比增长14.4%,零售贷款分化,非息收入增长扩大,手续费收入同比增长6.0%。整体资产质量稳定,不良率环比持平,为0.94%,拨备覆盖率385.10%
招商银行2026年半年报反映的行业发展趋势是什么?
报告显示,招商银行对公贷款高增长,尤其泛政信类、制造业、批零、信息计算机行业增长显著,反映经济结构转型中相关行业的活力。零售贷款分化,消费贷和小微贷款正增长,显示消费和小微经济韧性。存款结构优化,企业活期占比提升,反映企业经营改善。财富管理手续费高增,显示行业对综合金融服务的需求持续旺盛。
招商银行2026年半年报重点分析了哪些方向?
报告重点分析了营收与净利润增速边际回升、净利息收入增长稳健、资产负债结构优化、信贷业务表现分化、存款增长及结构变化、非息收入增长扩大、资产质量整体稳定但逾期率上升、拨备覆盖率维持高位、对公与零售贷款质量分化等方向。特别关注了对公贷款行业分布、零售贷款类型表现、存款活期占比变化、手续费收入结构以及不良率与拨备覆盖率动态。
当前招商银行的市场现状如何?
招商银行2026年上半年市场表现稳健,营收和利润增速回升,净息收入增长稳健,负债端支撑力度增强。对公贷款保持高增长,零售贷款分化但小微和消费贷表现良好,存款增长稳健且结构优化。资产质量总体稳定,不良率持平,拨备覆盖率仍处高位。非息收入增长扩大,财富管理手续费表现突出。整体反映招商银行经营稳健,但在零售不良率上升和逾期率改善方面需持续关注。
招商银行2026年半年报有哪些风险提示?
报告提示需关注经济下滑超预期的风险,宏观经济波动可能影响银行业绩。需关注公司经营不及预期的风险,银行业竞争加剧可能影响收入增长和利润水平。需关注研报信息更新不及时的风险,市场环境和公司经营可能发生变化。此外,资产质量虽稳定但逾期率上升,需持续监控不良贷款生成和拨备计提情况。