猜你想问
光大银行2026年半年报主要表现如何?
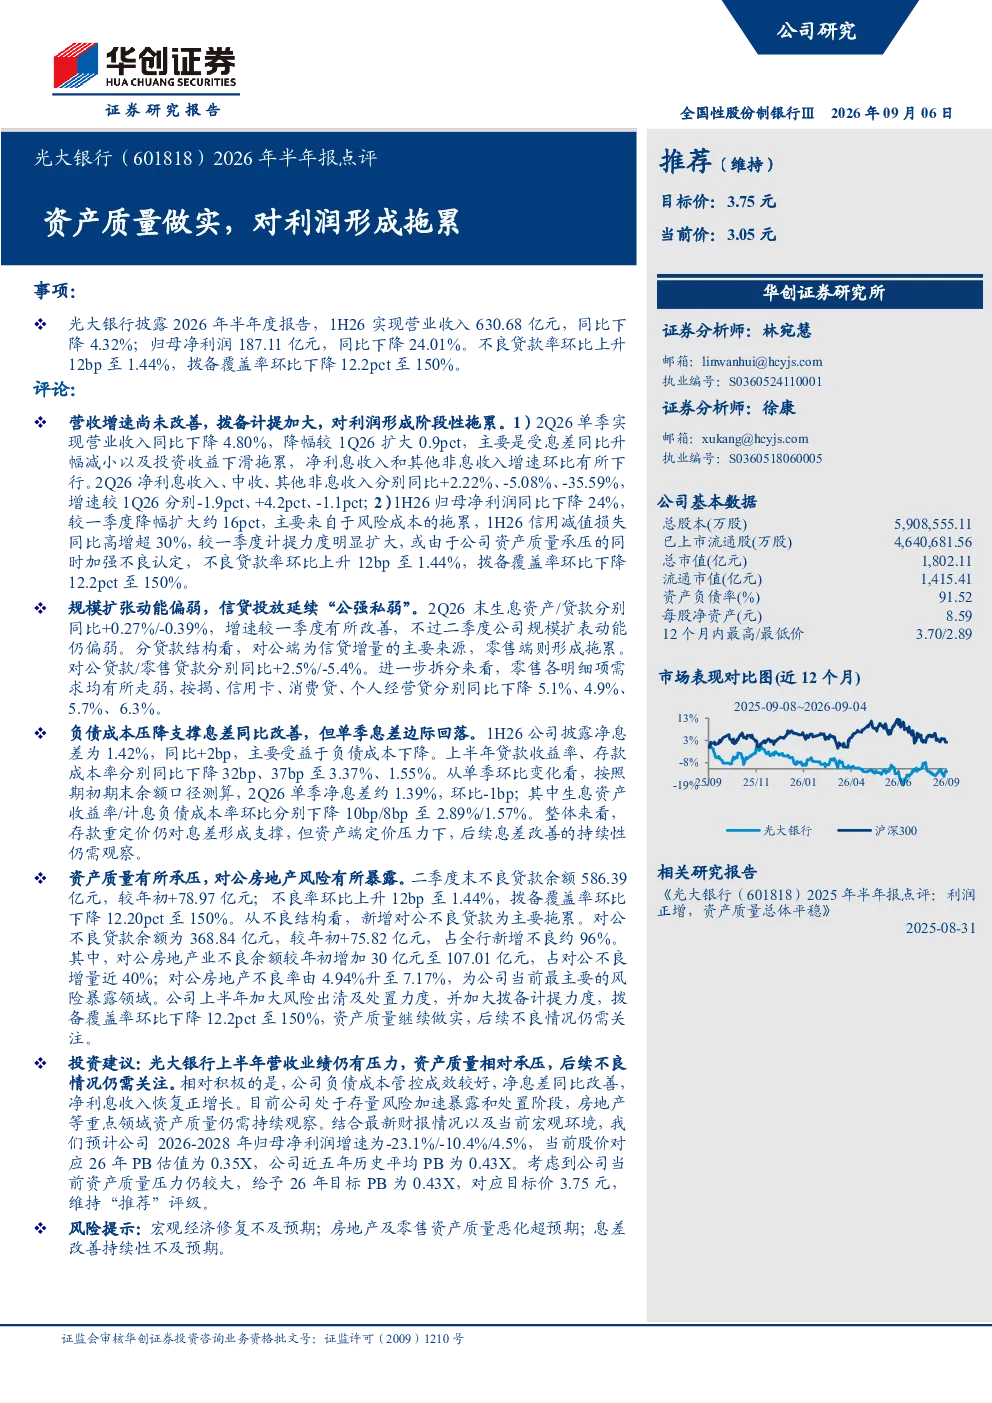
光大银行2026年上半年实现营业收入630.68亿元,同比下降4.32%;归母净利润187.11亿元,同比下降24.01%。不良贷款率环比上升12bp至1.44%,拨备覆盖率环比下降12.2pct至150%。营收增速受息差同比升幅减小及投资收益下滑拖累,净利息收入、中收、其他非息收入分别同比+2.22%、-5.08%、-35.59%。
银行业资产质量近期有何趋势?
银行业资产质量近期面临一定压力,光大银行二季度末不良贷款余额586.39亿元,新增对公不良贷款为主要拖累,对公房地产业不良余额较年初增加30亿元至107.01亿元,占对公不良增量近40%。拨备覆盖率环比下降12.2pct至150%,显示风险成本拖累明显,信用减值损失同比高增超30%
报告对光大银行未来几年的盈利预测如何?
报告预计光大银行2026-2028年归母净利润增速为-23.1%/-10.4%/4.5%。短期来看,公司营收业绩承压,资产质量相对承压,后续不良情况仍需关注。负债成本管控成效较好,净息差同比改善,净利息收入恢复正增长,但长期盈利能力仍需持续观察
当前光大银行的市场估值处于什么水平?
当前光大银行股价对应2026年PB估值为0.35X,历史平均PB为0.43X。给予2026年目标PB为0.43X,对应目标价3.75元,维持“推荐”评级。估值水平需结合其资产质量改善及盈利恢复情况综合判断
投资光大银行需关注哪些风险?
投资光大银行需关注的主要风险包括:宏观经济修复不及预期可能导致资产质量恶化;房地产及零售资产质量恶化超预期;息差改善持续性不及预期,净息差环比虽有所改善但仍需观察后续走势
你可能感兴趣
光大银行(601818):2024年三季报点评:资产质量稳健,存款成本继续改善
开源证券2024-10-31
贷款重定价拖累息差营收,微贷战略稳步推进,资产质量不断做实
金融国盛证券2021-01-25
2026年半年报营收与利润提速,资产质量优质
中泰证券2026-08-27
2026年半年报营收与利润稳健高增,资产质量优质
中泰证券2026-08-20
2026年半年报利润维持高增,存贷两旺,资产质量持续改善
中泰证券2026-08-28
2025 年报及 2026 年一季报点评减值及汇兑拖累利润表现,看好改革持续推进公司经营质量稳步提升
华创证券2026-05-04
银行周度数据跟踪:Q4利润增速下降,主因做实资产质量,拨备计提力度加大
金融东吴证券2019-01-20
永泰能源(600157.SH)2026年半年报点评:26H1扣非净利改善,海则滩或形成新利润增长空间
国联民生证券2026-08-29
光大银行2024中报点评:利润增长持续改善,资产质量稳健
金融信达证券2024-08-31
光大银行2024年报点评:资产质量稳定,高分红属性延续
金融开源证券2025-03-29