猜你想问
齐鲁银行2026年半年报核心内容有哪些?
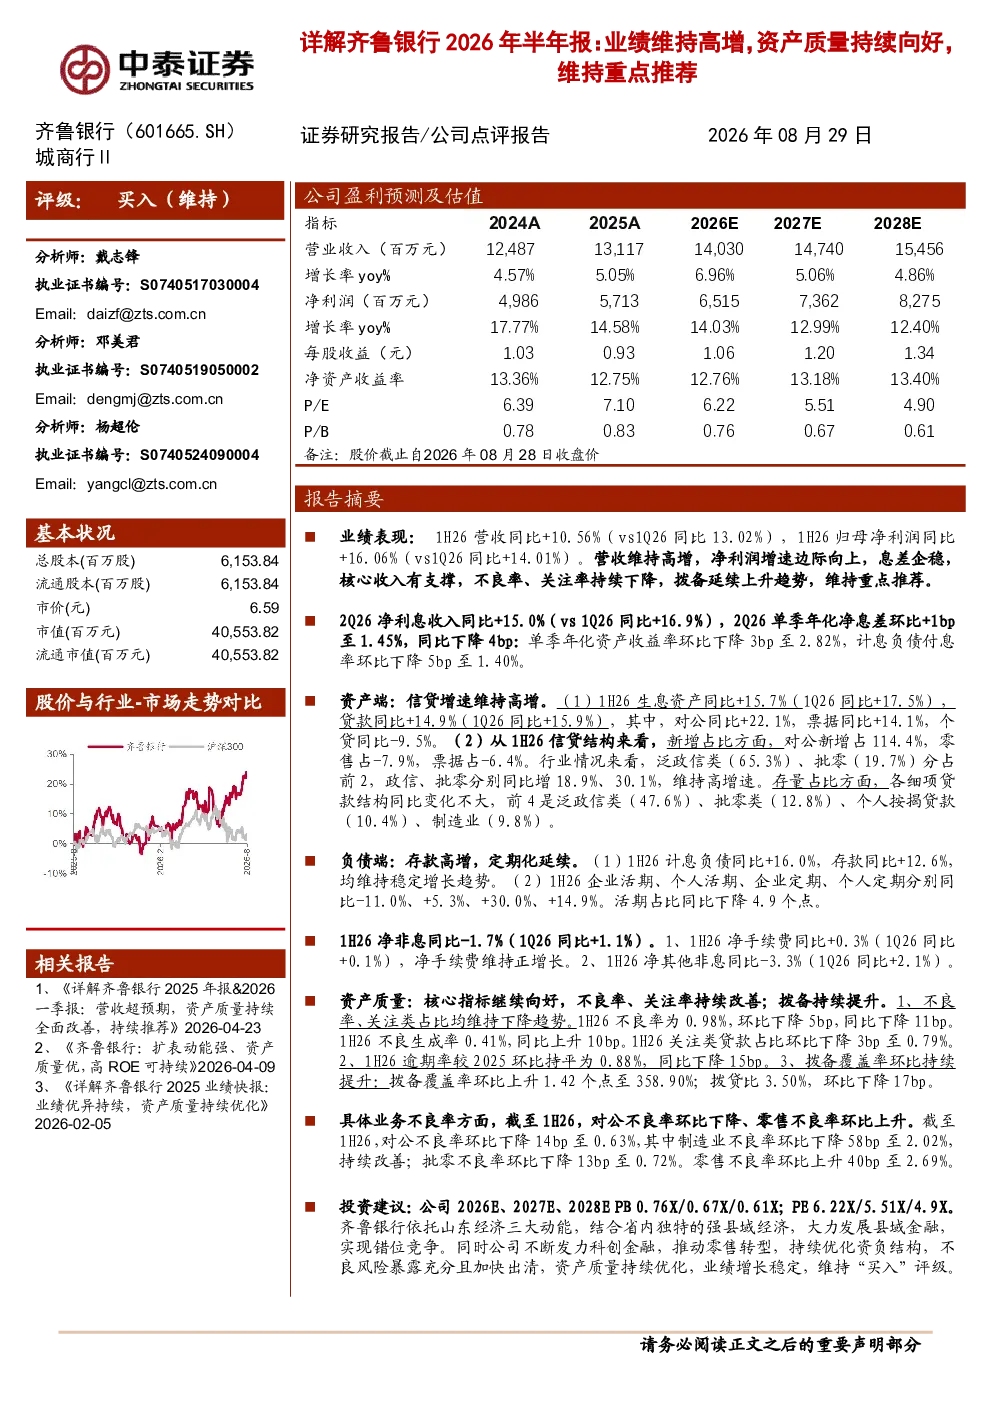
齐鲁银行2026年半年报显示,公司营收同比增长10.56%,归母净利润同比增长16.06%,营收维持高增,净利润增速边际向上。息差企稳,不良率、关注率持续下降,拨备延续上升趋势。2Q26净利息收入同比增长15.0%,单季年化净息差环比+1bp至1.45%。信贷增速维持高增,生息资产同比增长15.7%,贷款同比增长14.9%。不良率为0.98%,环比下降5bp,同比下降11bp。拨备覆盖率环比上升1.42个点至358.90%
银行业发展趋势如何?
银行业正经历数字化转型和业务结构优化阶段。国有大行和股份制银行在资产规模和市场份额上保持领先,城商行和农商行则依托区域优势发展特色业务。利率市场化改革持续深化,息差收窄压力下,银行需提升风险管理能力和非息收入占比。监管政策趋严,对资本充足率和资产质量提出更高要求。
齐鲁银行报告重点分析了哪些方面?
齐鲁银行报告重点分析了公司资产质量、盈利能力、资产负债结构及业务发展趋势。报告显示,公司不良率、关注率持续改善,拨备覆盖率上升,资产质量持续优化。信贷增速维持高增,对公贷款增长强劲。负债端存款稳定增长,活期占比下降。报告还关注了公司县域金融发展和科创金融布局,以及零售转型的推进情况。
当前市场对齐鲁银行有何判断?
当前市场对齐鲁银行的判断主要基于其稳健的业绩表现和持续优化的资产质量。公司营收和利润保持稳定增长,息差企稳,不良率下降。在负债端,存款增长稳定,负债结构持续优化。公司依托山东经济优势,发展县域金融和科创金融,实现差异化竞争。整体来看,市场对齐鲁银行的发展前景持积极态度。
研报提示了哪些风险?
研报提示的主要风险包括经济下滑超预期可能影响银行业绩,公司经营可能不及预期,以及研报信息更新不及时可能存在滞后性。此外,银行业普遍面临利率市场化、资产质量波动和监管政策变化等系统性风险。投资者需关注宏观经济环境变化对银行经营的影响,以及银行自身风险管理能力。