猜你想问
旭光电子半年报核心内容是什么?
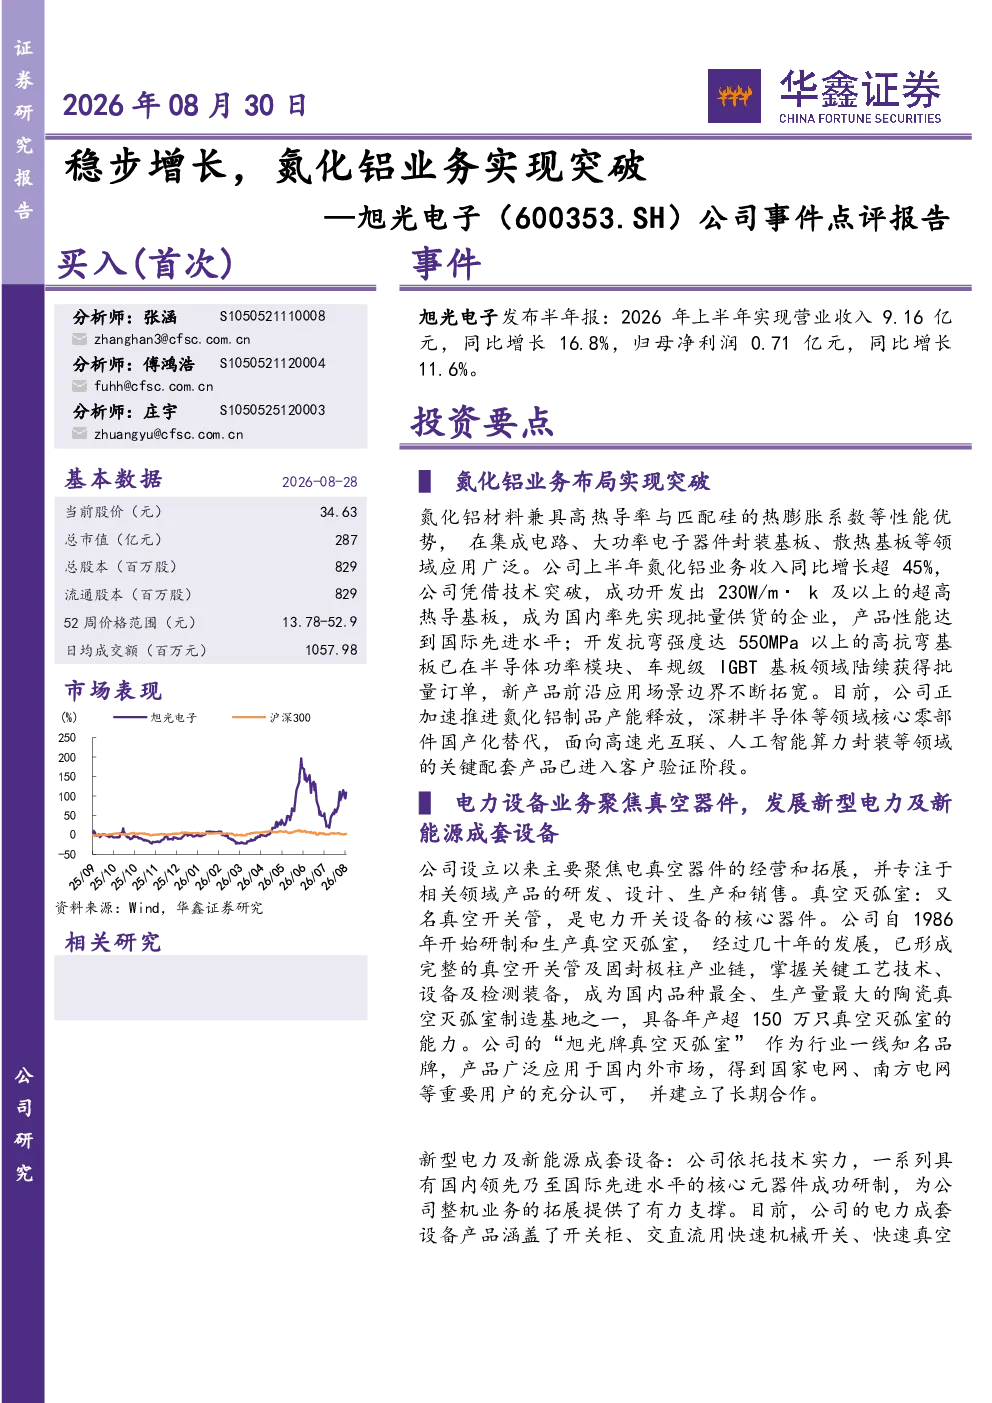
旭光电子发布2026年半年报,实现营业收入9.16亿元,同比增长16.8%;归母净利润0.71亿元,同比增长11.6%。报告显示公司整体业绩稳健增长,尤其在氮化铝业务方面取得突破性进展,上半年氮化铝业务收入同比增长超45%,成功开发出230W/m·k超高热导基板,成为国内首批批量供货企业,产品性能达国际先进水平。此外,公司在电力设备业务方面也保持稳定发展,真空灭弧室等核心产品具备年产超150万只能力,广泛应用于国内外市场。
氮化铝赛道发展趋势如何?
氮化铝材料在集成电路、大功率电子器件封装基板等领域应用广泛,随着半导体行业向更高功率、更高频率方向发展,氮化铝基板需求将持续增长。目前,全球主要厂商正加速研发230W/m·k以上超高热导基板,以提升芯片散热效率。国内企业在技术迭代和产能扩张方面表现积极,旭光电子等企业已实现批量供货,产品性能达国际先进水平,未来有望在高端芯片封装基板市场占据更大份额。同时,氮化铝在高速光互联、人工智能算力封装等新兴领域也展现出广阔应用前景。
报告重点分析了旭光电子哪些业务方向?
报告重点分析了旭光电子两大业务方向:一是氮化铝材料业务,公司上半年收入同比增长超45%,成功开发出230W/m·k超高热导基板和高抗弯基板,产品性能达国际先进水平,已在半导体功率模块、车规级IGBT基板领域获得批量订单,并加速推进产能释放。二是电力设备业务,公司聚焦真空器件研发、生产和销售,核心产品真空灭弧室具备年产超150万只能力,广泛应用于国内外市场,得到国家电网、南方电网等认可,同时电力成套设备也主要服务于海上风电、光伏等新能源领域。
当前电子设备市场现状如何?
当前电子设备市场呈现多元化发展趋势,一方面,半导体行业向更高功率、更高频率方向发展,推动氮化铝基板等高端材料需求持续增长;另一方面,新能源领域快速发展,海上风电、光伏等场景对电力设备需求旺盛,带动真空灭弧室等核心器件市场扩张。国内企业在氮化铝材料、电力设备等领域的技术迭代和产能扩张方面表现积极,部分企业已实现产品性能达国际先进水平并批量供货,市场竞争格局逐步优化,但高端领域仍存在技术壁垒,未来市场集中度有望进一步提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括:氮化铝业务发展不及预期,受限于技术迭代速度、客户验证周期及产能扩张进度;电力设备业务发展不及预期,受市场需求波动、行业竞争加剧及原材料价格波动影响;原材料价格大幅波动风险,氮化铝等关键原材料价格波动可能影响公司盈利能力;大盘系统性风险,宏观经济波动及政策变化可能对电子设备行业整体表现产生影响。