猜你想问
华帝股份2026年半年报核心数据表现如何?
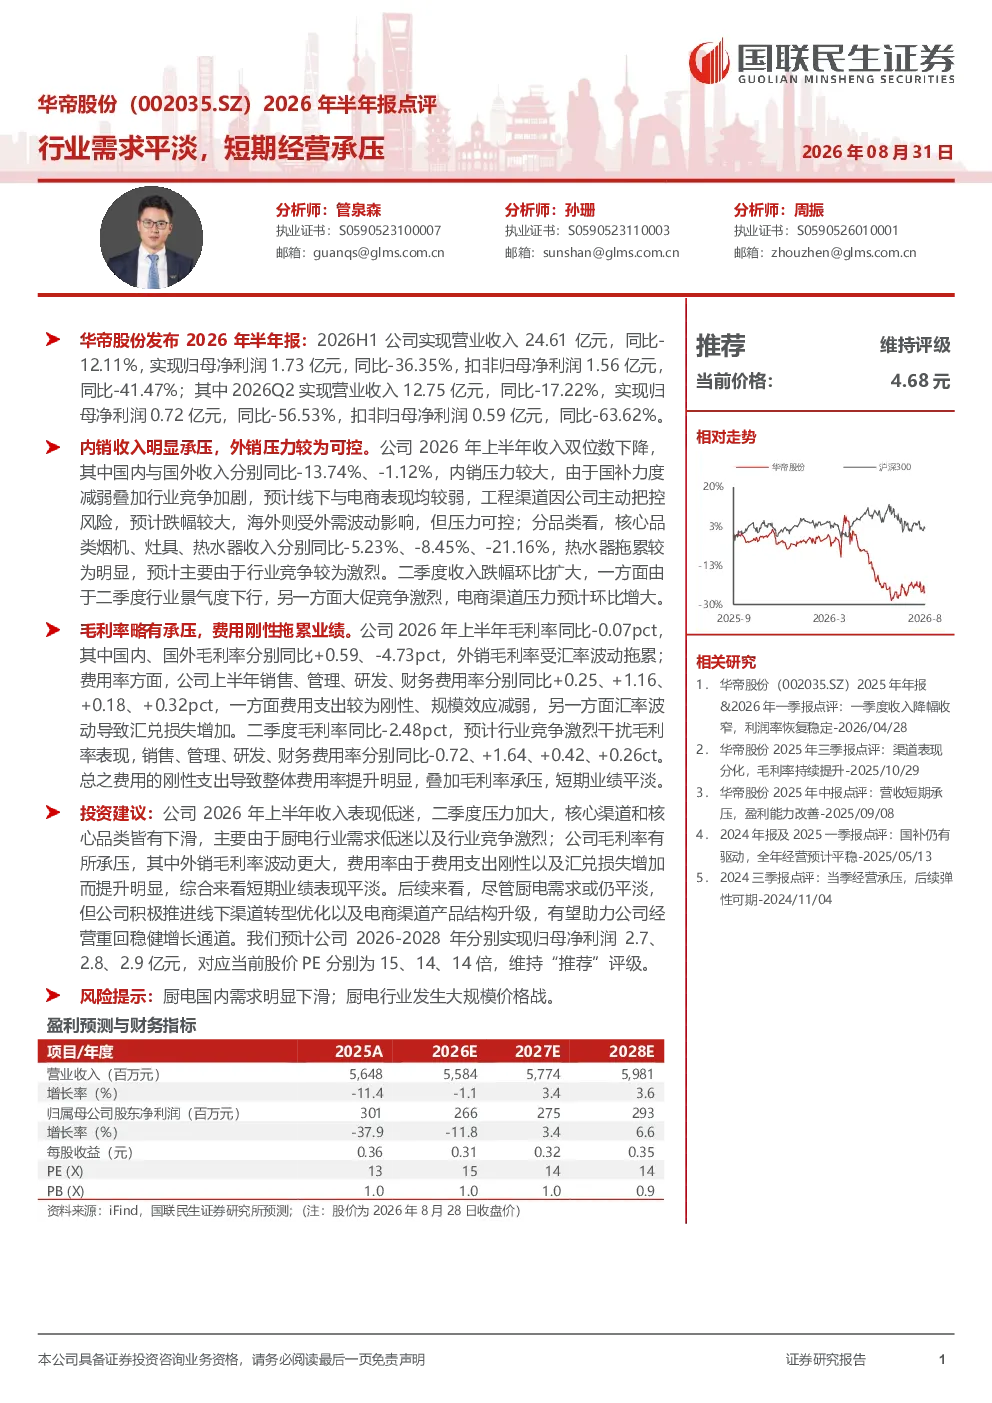
华帝股份2026年半年报显示,公司经营承压。2026年上半年,公司实现营业收入24.61亿元,同比-12.11%;归母净利润1.73亿元,同比-36.35%;扣非归母净利润1.56亿元,同比-41.47%。其中,2026Q2营业收入12.75亿元,同比-17.22%;归母净利润0.72亿元,同比-56.53%;扣非归母净利润0.59亿元,同比-63.62%。内销收入明显承压,国内收入同比-13.74%,主要受国补力度减弱和行业竞争加剧影响;国外收入同比-1.12%,受外需波动影响但压力可控。分品类看,烟机、灶具、热水器收入分别同比-5.23%、-8.45%、-21.16%,热水器拖累较为明显。毛利率略有承压,外销毛利率受汇率波动拖累;费用率同比+0.25pct(销售费用率)、+1.16pct(管理费用率)、+0.18pct(研发费用率)、+0.32pct(财务费用率),主要因费用支出刚性和汇兑损失增加。
厨电行业目前发展趋势如何?
厨电行业目前面临需求平淡和竞争加剧的挑战。国内市场受国补力度减弱影响明显,行业竞争激烈,价格战时有发生。外销市场受全球需求波动影响,压力相对可控。华帝股份2026年半年报中提到,烟机、灶具、热水器收入分别同比-5.23%、-8.45%、-21.16%,热水器品类拖累较为显著。行业整体需关注产品结构升级和渠道转型,以应对市场变化。未来发展趋势需关注消费升级、智能化趋势以及政策支持力度。
华帝股份2026年半年报重点分析了哪些方面?
华帝股份2026年半年报重点分析了公司经营承压的原因及未来发展方向。报告显示,公司内销收入明显承压,主要受国补减弱和行业竞争加剧影响;外销压力相对可控,但受外需波动影响。分品类看,热水器收入拖累最为明显。毛利率略有承压,主要因外销毛利率受汇率波动拖累;费用率同比上升,主要因费用支出刚性和汇兑损失增加。报告建议公司积极推进线下渠道转型和电商产品结构升级,以重回稳健增长通道。
当前厨电市场现状如何判断?
当前厨电市场呈现需求平淡和竞争白热化的现状。国内市场受国补政策调整影响较大,消费者购买意愿受挫,行业价格战频发。华帝股份2026年半年报数据显示,国内收入同比-13.74%,热水器收入拖累明显。外销市场虽压力可控,但全球需求波动带来不确定性。行业整体需关注产品创新、渠道优化和成本控制,以应对激烈的市场竞争。未来市场格局可能进一步洗牌,头部企业优势或更加突出。
华帝股份2026年半年报提示哪些风险?
华帝股份2026年半年报提示的主要风险包括厨电国内需求下滑和行业大规模价格战。国内市场国补退坡影响持续,消费者购买力减弱,可能导致需求进一步萎缩。同时,行业竞争加剧,价格战时有发生,可能压缩企业利润空间。此外,外销市场受全球宏观经济波动影响,存在不确定性。公司需关注政策变化、市场需求波动以及行业竞争态势,以规避潜在风险。