猜你想问
2026半年报核心数据有哪些?
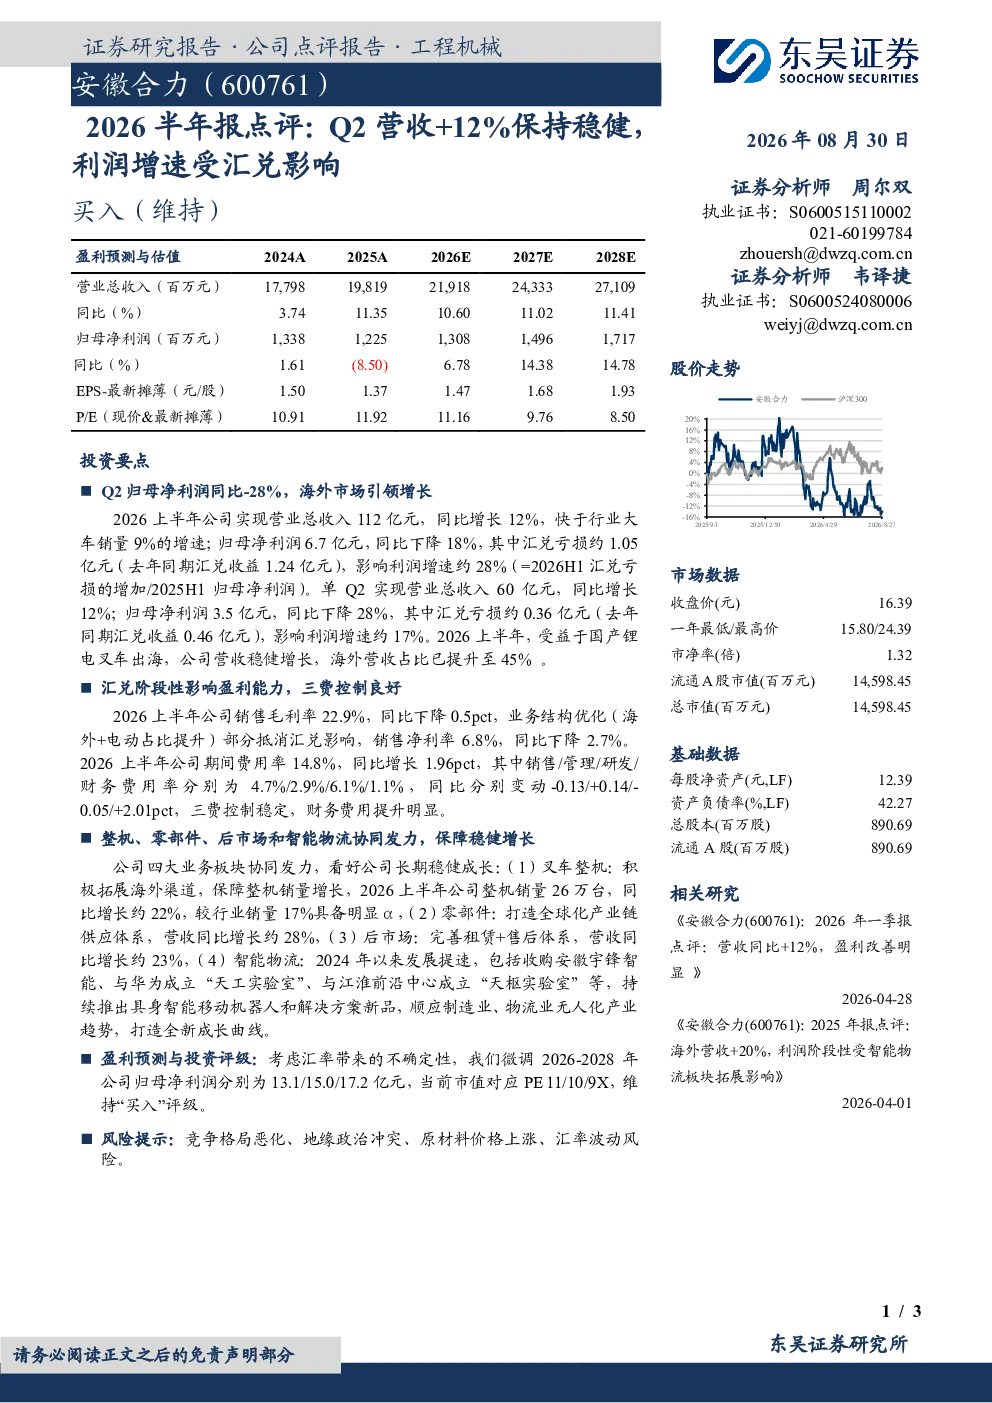
2026上半年公司实现营业总收入112亿元,同比增长12%,归母净利润6.7亿元,同比下降18%。其中,汇兑亏损约1.05亿元(去年同期汇兑收益1.24亿元),影响利润增速约28%。单Q2营收60亿元,同比增长12%;归母净利润3.5亿元,同比下降28%,汇兑亏损约0.36亿元(去年同期汇兑收益0.46亿元),影响利润增速约17%。营收稳健增长主要受益于国产锂电叉车出海,海外营收占比已提升至45%。
机械设备行业发展趋势如何?
公司营收稳健增长主要受益于国产锂电叉车出海,海外营收占比已提升至45%,反映机械设备行业向新能源化、智能化转型趋势。四大业务板块协同发力,整机销量26万台同比增长约22%,零部件、后市场营收分别同比增长约28%、23%,智能物流持续推出新品顺应无人化产业趋势。行业整体面临竞争格局恶化、地缘政治冲突、原材料价格上涨等挑战,但技术升级和海外市场拓展提供增长动力。
报告重点分析了哪些方面?
报告重点分析了公司营收利润表现及驱动因素,指出营收稳健增长主要受益于国产锂电叉车出海及海外市场拓展。同时分析了汇兑亏损对公司利润增速的影响,以及公司四大业务板块(整机、零部件、后市场、智能物流)的协同发力情况。报告还评估了公司费用控制能力,显示三费控制良好但财务费用率同比提升明显。最后给出盈利预测与投资评级,并提示相关风险。
当前市场对机械设备行业现状如何判断?
当前市场判断机械设备行业处于转型升级关键期,国产替代和海外拓展成为重要增长点。公司业绩显示,新能源叉车出口表现亮眼,海外营收占比提升至45%,但汇兑波动对盈利能力造成阶段性影响。行业整体面临原材料成本、地缘政治等多重不确定性,但智能化、无人化趋势为行业带来新机遇。竞争格局持续加剧,企业需强化技术创新和成本控制能力。
研报提示了哪些风险?
研报提示的主要风险包括:竞争格局恶化可能导致市场份额下滑;地缘政治冲突可能影响供应链稳定和海外市场拓展;原材料价格上涨会挤压利润空间;汇率波动风险显著,2026上半年汇兑亏损约1.05亿元已对利润增速产生约28%的负面影响。这些风险需持续关注,可能对公司未来业绩表现产生重要影响。