猜你想问
这份研报的核心内容是什么?
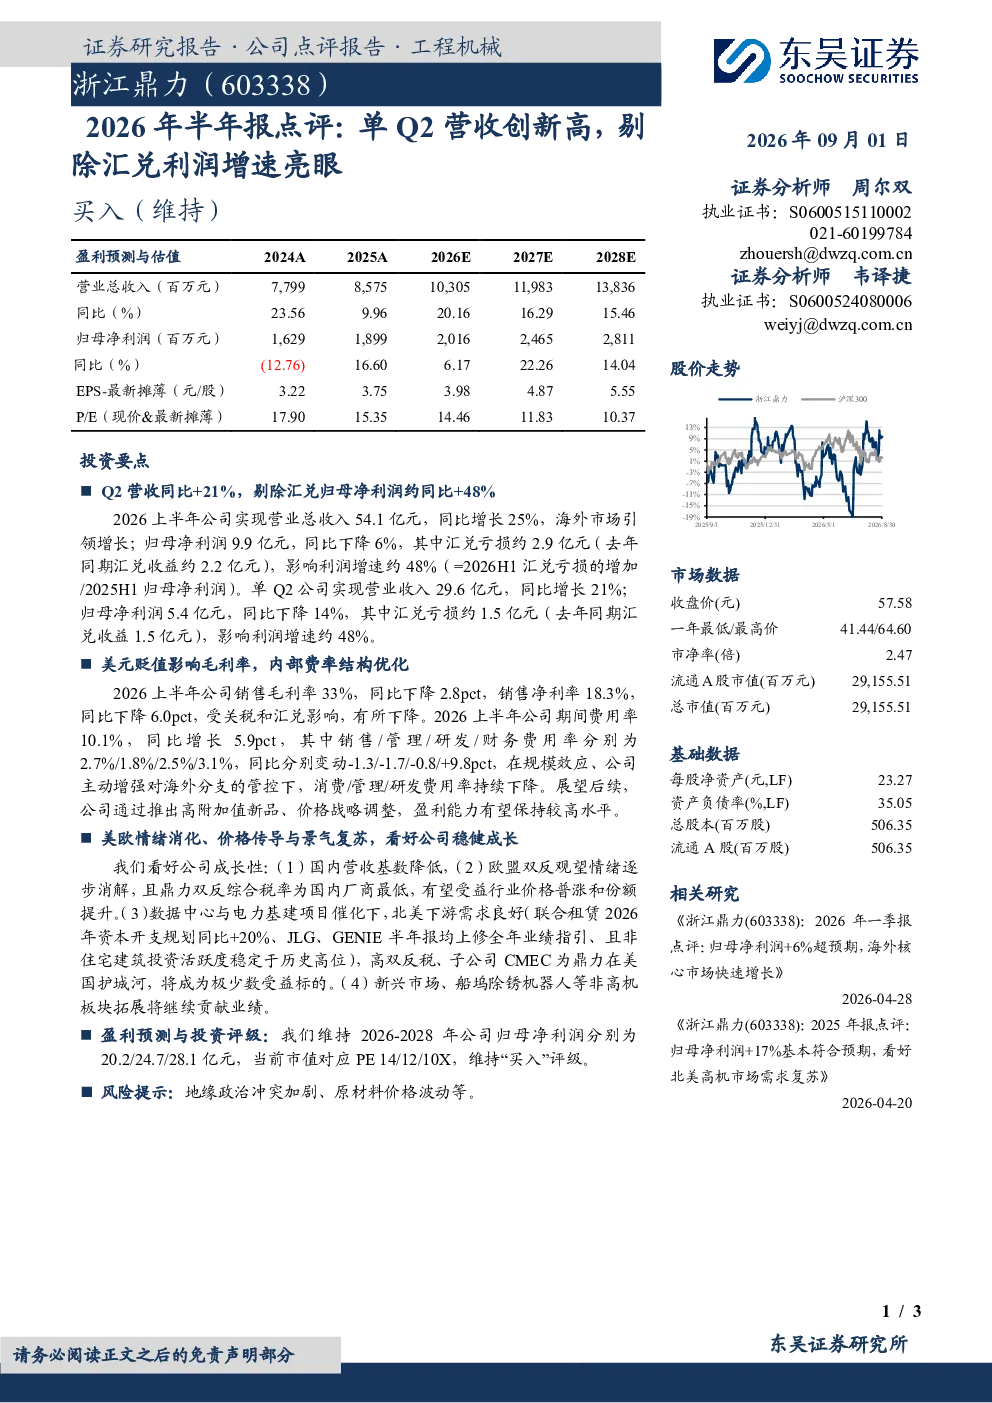
2026年上半年公司实现营业总收入54.1亿元,同比增长25%,主要得益于海外市场引领增长。归母净利润9.9亿元,同比下降6%,主要受汇兑亏损约2.9亿元影响。单Q2营收同比+21%,归母净利润5.4亿元,同比下降14%,其中汇兑亏损约1.5亿元。公司通过推出高附加值新品、价格战略调整,有望保持较高盈利能力。
机械设备行业未来发展趋势如何?
看好公司成长性:国内营收基数降低;欧盟双反观望情绪消解,鼎力双反综合税率最低,有望受益行业价格普涨和份额提升;数据中心与电力基建项目催化下,北美下游需求良好,高双反税、子公司CMEC为鼎力在美国护城河,将成为极少数受益标的;新兴市场、船坞除锈机器人等非高机板块拓展将继续贡献业绩。
研报重点分析了哪些方向?
报告重点分析了公司海外市场增长、汇兑影响、费用率变化、高附加值新品推出、价格战略调整等。同时关注欧盟双反政策变化、北美数据中心与电力基建项目需求、新兴市场拓展等方向对公司业绩的影响。
当前市场对该公司/行业的现状如何判断?
公司2026上半年销售毛利率33%(同比下降2.8pct),销售净利率18.3%(同比下降6.0pct)。期间费用率10.1%(同比增长5.9pct),其中财务费用率显著上升。公司通过多元化市场布局和产品结构优化,提升抗风险能力。
研报提示了哪些风险?
报告提示的地缘政治冲突加剧、原材料价格波动等风险因素。这些因素可能对公司海外市场拓展、成本控制及盈利能力产生不利影响。公司需密切关注国际政治经济形势变化,加强供应链管理。
你可能感兴趣
2026年半年报点评:Q2营收同比+15%增速稳健,海工板块订单、利润高增
轻工制造东吴证券2026-09-02
2026半年报点评:Q2营收+12%保持稳健,利润增速受汇兑影响
机械设备东吴证券2026-08-30
营收保持较快增长,费用与汇兑短期挤压利润——2026年半年报业绩点评
中泰证券2026-08-24
太阳 安徽合力 2026半年报快评 Q2营收 12 保持稳健 利润增速受汇兑影响 东吴机械
未知机构2026-08-25
2023年半年度业绩预告点评:营收端表现亮眼,Q2盈利端增速放缓
民生证券2023-07-14
海光信息(688041.SH)2026年半年报点评:营收利润双创新高,生态协同走向深化
国联民生证券2026-08-21
晶晨股份2026年半年报点评:26Q2营收利润双创新高,端侧AI新品蓄势
国联民生证券2026-08-22
青岛银行2026年半年报点评:核心营收表现亮眼
国联民生证券2026-08-29
2021年一季报点评:高景气下营收快速增长,剔除后利润表现亮眼
信息技术国信证券2021-04-28
三季报收入增速亮眼,剔除汇兑影响后利润端稳健符合预期
信息技术国盛证券2023-10-26