猜你想问
鸿路钢构2026半年报核心内容有哪些?
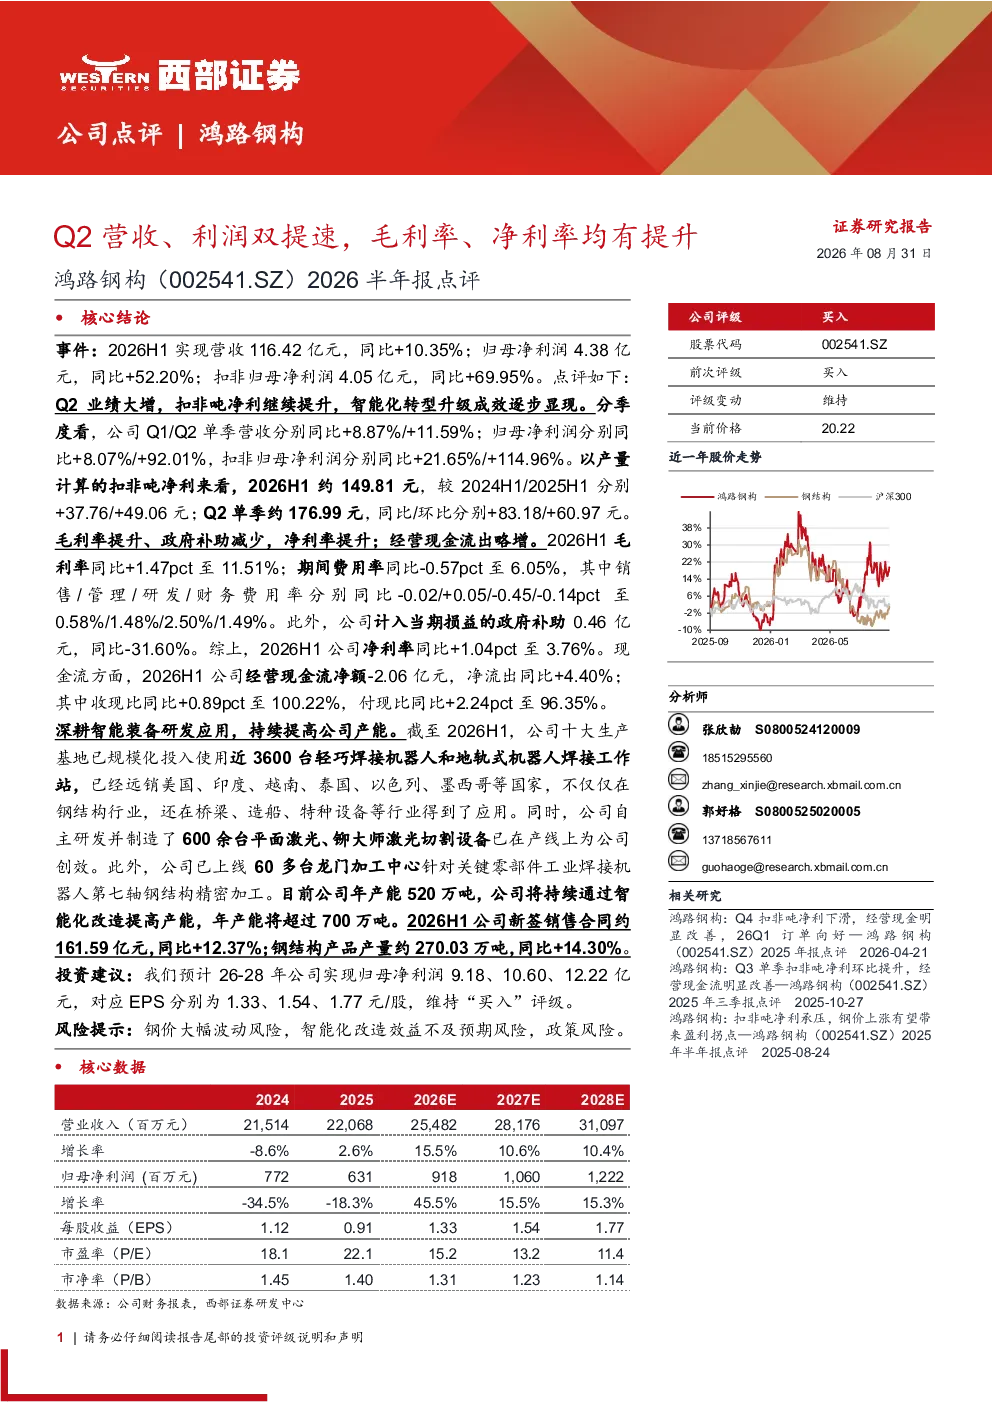
鸿路钢构2026年半年报显示业绩显著提升,Q2营收、利润双提速,毛利率、净利率均有所改善。扣非吨净利持续增长,智能化转型升级成效明显。具体数据方面,2026H1营收116.42亿元,同比增长10.35%;归母净利润4.38亿元,同比增长52.20%;扣非归母净利润4.05亿元,同比增长69.95%。Q1/Q2单季营收及归母净利润均实现同比增长,扣非归母净利润增速尤为突出。毛利率同比提升1.47个百分点至11.51%,期间费用率同比降低0.57个百分点至6.05%,净利率同比提升1.04个百分点至3.76%。
钢结构行业发展趋势如何?
钢结构行业正经历智能化转型升级,推动产业升级和效率提升。鸿路钢构通过规模化应用焊接机器人和工作站,以及自主研发制造激光切割设备和龙门加工中心,显著提升了生产效率和产能。2026H1新签销售合同约161.59亿元,同比增长12.37%;钢结构产品产量约270.03万吨,同比增长14.30%。行业整体受益于技术进步和产能扩张,未来有望在钢结构、桥梁、造船等领域持续拓展应用场景。
鸿路钢构半年报重点分析了哪些方向?
鸿路钢构半年报重点分析了智能化转型升级成效及盈利能力改善。报告显示,公司十大生产基地已规模化应用近3600台焊接机器人和工作站,年产能达520万吨并将持续提升至700万吨。同时,扣非吨净利持续增长,2026H1约149.81元,同比/环比均有显著提升。报告还关注了毛利率、净利率的改善,以及经营现金流和收现比的提升,体现了公司运营效率的优化。
当前钢结构市场现状如何?
当前钢结构市场呈现积极发展态势,需求持续增长,技术革新加速。鸿路钢构作为行业领先企业,通过智能化改造和产能扩张,有效提升了市场竞争力。2026H1公司新签合同额及产量均实现双位数增长,显示出市场对其产品和技术的高度认可。行业整体受益于基础设施建设、绿色建筑等政策支持,未来市场空间广阔。
鸿路钢构半年报存在哪些风险?
鸿路钢构半年报提示的主要风险包括钢价大幅波动风险、智能化改造效益不及预期风险、政策风险。钢价波动直接影响原材料成本,可能对盈利能力造成冲击;智能化改造虽能提升效率,但初期投入大,效益落地存在不确定性;政策环境变化也可能对行业增长带来影响。公司需密切关注这些风险因素,并制定相应应对策略。