猜你想问
这份报告的核心内容是什么?
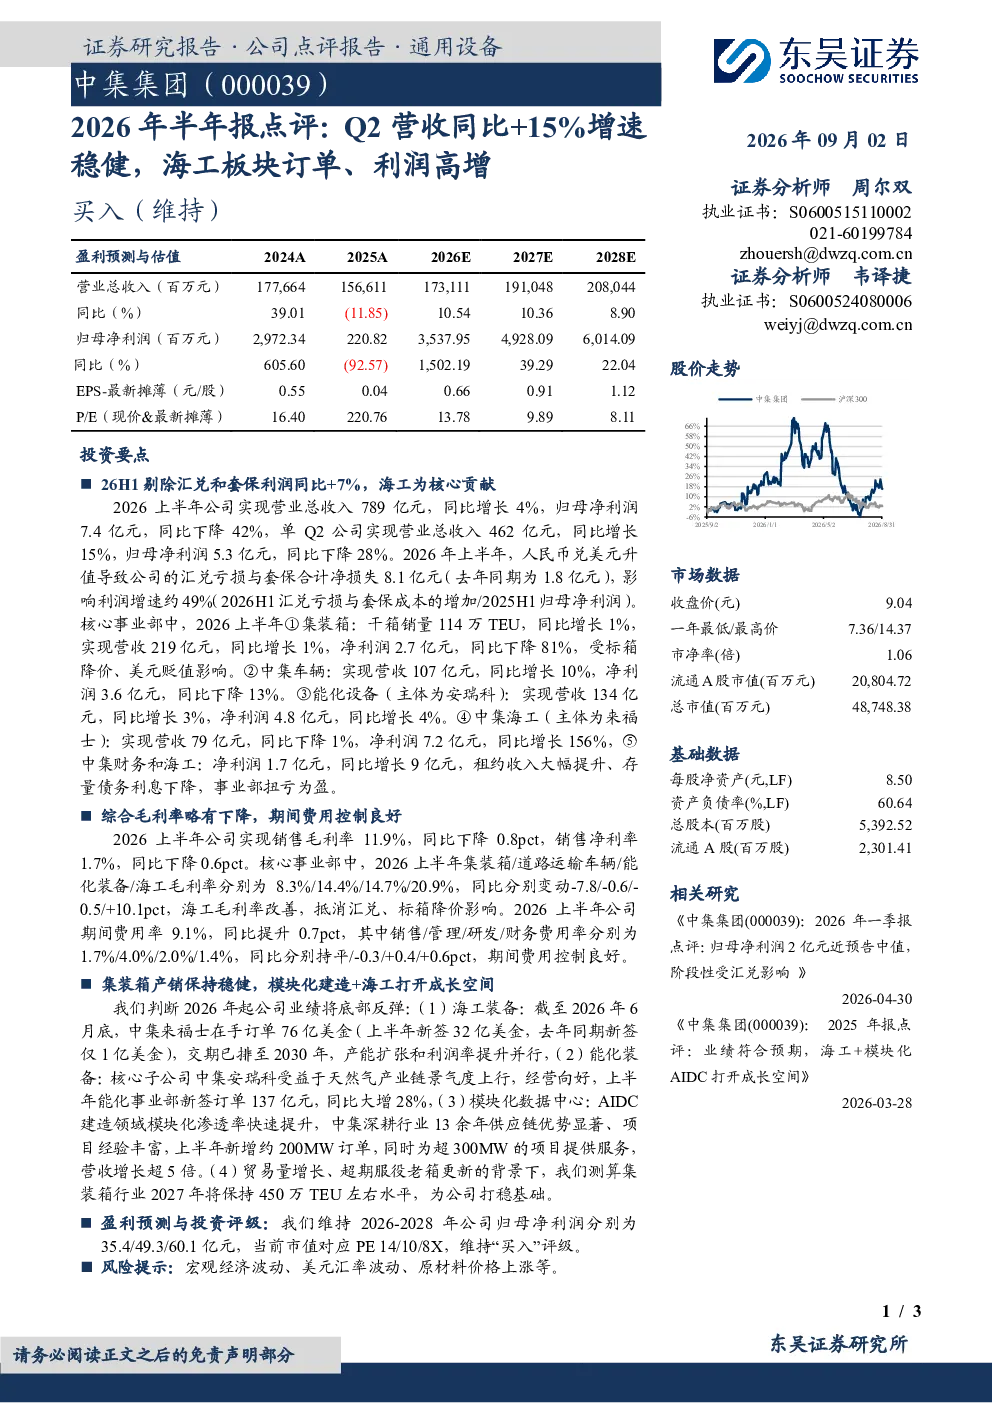
2026年上半年公司实现营业总收入789亿元,同比增长4%,归母净利润7.4亿元,同比下降42%。Q2营收同比+15%,增速稳健。剔除汇兑和套保利润后,同比+7%,海工板块为核心贡献。剔除汇兑和套保利润后,同比+7%,海工板块为核心贡献。核心事业部表现:- 集装箱:干箱销量同比增长1%,营收同比增长1%,净利润同比下降81%,受标箱降价、美元贬值影响。- 中集车辆:营收同比增长10%,净利润同比下降13%。- 能化设备(安瑞科):营收同比增长3%,净利润同比增长4%。- 中集海工(来福士):营收同比下降1%,净利润同比增长156%。- 中集财务和海工:净利润同比增长9亿元,扭亏为盈。综合毛利率略有下降至11.9%,期间费用率9.1%,期间费用控制良好。集装箱产销保持稳健,模块化建造和海工业务打开成长空间。海工装备在手订单76亿美元,交期排至2030年;能化装备新签订单同比增长28%;模块化数据中心新增约200MW订单,营收增长超5倍。
轻工制造行业发展趋势如何?
轻工制造行业在2026年上半年呈现分化态势。集装箱业务受标箱降价和美元贬值影响,净利润大幅下滑81%;中集车辆营收增长10%但净利润下降13%;能化设备(安瑞科)营收和净利润均实现小幅增长;中集海工(来福士)净利润同比增长156%,成为核心增长动力。行业整体毛利率略有下降,但期间费用控制良好。模块化建造和海工业务展现出较强成长性,海工装备在手订单充足,交期排至2030年;能化装备新签订单同比增长28%;模块化数据中心订单量大幅增加,营收增长超5倍。这些数据表明,技术创新和业务多元化是行业未来发展的关键方向。
报告重点分析了哪些方向?
报告重点分析了公司各核心事业部的经营表现及未来增长潜力。集装箱业务面临价格和汇率压力,净利润下滑但产销保持稳健;中集车辆营收增长但利润承压;能化设备(安瑞科)实现稳步增长;中集海工(来福士)利润大幅提升,成为公司亮点。报告特别强调了模块化建造和海工业务的增长空间,指出海工装备在手订单充足,交期排至2030年;能化装备新签订单同比增长28%;模块化数据中心订单量大幅增加,营收增长超5倍。此外,报告还关注了公司期间费用控制情况,综合毛利率略有下降,期间费用率9.1%,显示费用管理良好。
当前市场对该公司有何判断?
当前市场对该公司呈现谨慎乐观态度。公司2026年上半年整体营收增长4%,但净利润同比下降42%,主要受汇兑和套保影响。Q2营收同比+15%,增速稳健,剔除相关因素后同比+7%。各业务板块表现分化,集装箱业务受价格和汇率影响较大,中集车辆利润承压,而能化设备(安瑞科)和中集海工(来福士)表现亮眼。报告指出,模块化建造和海工业务是未来增长关键,海工装备订单充足,交期排至2030年;能化装备新签订单增长28%;模块化数据中心订单量大幅增加。综合来看,市场认为公司业务多元化布局和费用控制能力值得肯定,但需关注宏观经济波动、美元汇率波动等外部风险。
研报提示了哪些风险?
研报提示了宏观经济波动、美元汇率波动、原材料价格上涨等风险因素。宏观经济波动可能影响公司整体市场需求和业务拓展;美元汇率波动对公司海外业务收入和成本产生直接影响;原材料价格上涨将增加生产成本,压缩利润空间。此外,报告未提及具体政策风险,但行业竞争加剧也可能对公司业务发展带来挑战。公司需密切关注这些风险因素,并采取相应措施进行管理和应对。