猜你想问
这份研报的核心内容是什么?
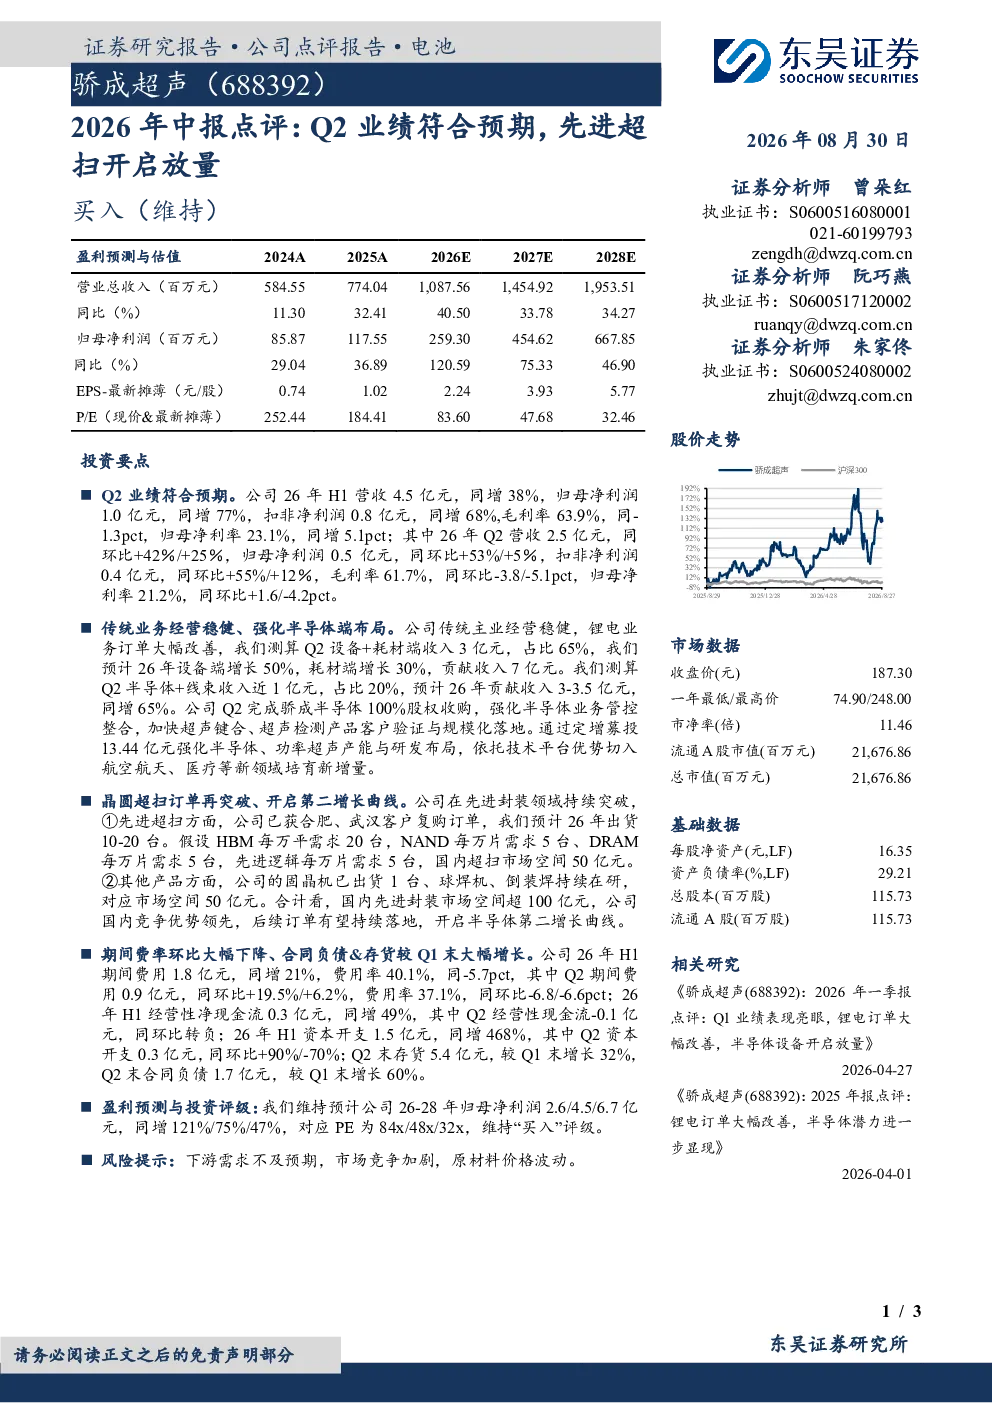
本报告点评骄成超声2026年中报,Q2业绩符合预期,营收2.5亿元同环比增长42%/25%,净利润0.5亿元同环比增长53%/5%。传统业务锂电订单改善,Q2设备耗材收入3亿元,预计2026年设备端增长50%,耗材端增长30%。半导体业务收入近1亿元,预计2026年贡献3-3.5亿元,同增65%。完成骄成半导体100%股权收购,强化半导体业务管控,加快超声键合、超声检测产品规模化落地。通过定增募投13.44亿元强化半导体、功率超声产能与研发布局,切入航空航天、医疗等新领域。先进超扫获合肥、武汉客户复购订单,预计2026年出货10-20台,国内超扫市场空间50亿元,固晶机已出货1台,球焊机、倒装焊持续在研,对应市场空间50亿元。国内先进封装市场空间超100亿元,公司竞争优势领先,后续订单有望持续落地。
机械设备行业发展趋势如何?
报告显示,锂电设备市场持续复苏,预计2026年设备端增长50%,耗材端增长30%,传统业务订单大幅改善。半导体设备市场增长强劲,预计2026年贡献收入3-3.5亿元,同增65%,公司完成骄成半导体100%股权收购,强化半导体业务管控,加快超声键合、超声检测产品规模化落地。国内先进封装市场空间超100亿元,公司竞争优势领先,后续订单有望持续落地。通过定增募投13.44亿元强化半导体、功率超声产能与研发布局,切入航空航天、医疗等新领域,行业发展趋势向好。
报告重点分析了哪些方向?
报告重点分析了骄成超声传统业务锂电订单改善情况,Q2设备耗材收入3亿元,占比65%,预计2026年设备端增长50%,耗材端增长30%。半导体业务布局进展,完成骄成半导体100%股权收购,预计2026年贡献收入3-3.5亿元,同增65%,加快超声键合、超声检测产品规模化落地。先进超扫市场拓展,获合肥、武汉客户复购订单,预计2026年出货10-20台,国内超扫市场空间50亿元,固晶机已出货1台,球焊机、倒装焊持续在研。公司通过定增募投强化半导体、功率超声产能与研发布局,切入航空航天、医疗等新领域。
当前市场现状如何判断?
报告显示,国内超扫市场空间50亿元,公司先进超扫获合肥、武汉客户复购订单,预计2026年出货10-20台,竞争优势领先。国内先进封装市场空间超100亿元,固晶机已出货1台,球焊机、倒装焊持续在研,对应市场空间50亿元。锂电设备市场持续复苏,Q2设备耗材收入3亿元,占比65%,预计2026年设备端增长50%,耗材端增长30%。半导体设备市场增长强劲,预计2026年贡献收入3-3.5亿元,同增65%。公司通过定增募投13.44亿元强化半导体、功率超声产能与研发布局,切入航空航天、医疗等新领域,市场现状积极。
研报提示了哪些风险?
报告提示,下游需求不及预期可能影响公司业绩增长,市场竞争加剧可能压缩利润空间,原材料价格波动可能增加生产成本。公司H1期间费用1.8亿元,同增21%,费用率40.1%,同-5.7pct;Q2期间费用0.9亿元,同环比+19.5%/+6.2%,费用率37.1%,同环比-6.8/-6.6pct。H1资本开支1.5亿元,同增468%;Q2资本开支0.3亿元,同环比+90%/-70%。Q2末存货5.4亿元,较Q1末增长32%;Q2末合同负债1.7亿元,较Q1末增长60%,需关注资金链压力。