猜你想问
长虹能源2026年中报核心内容有哪些?
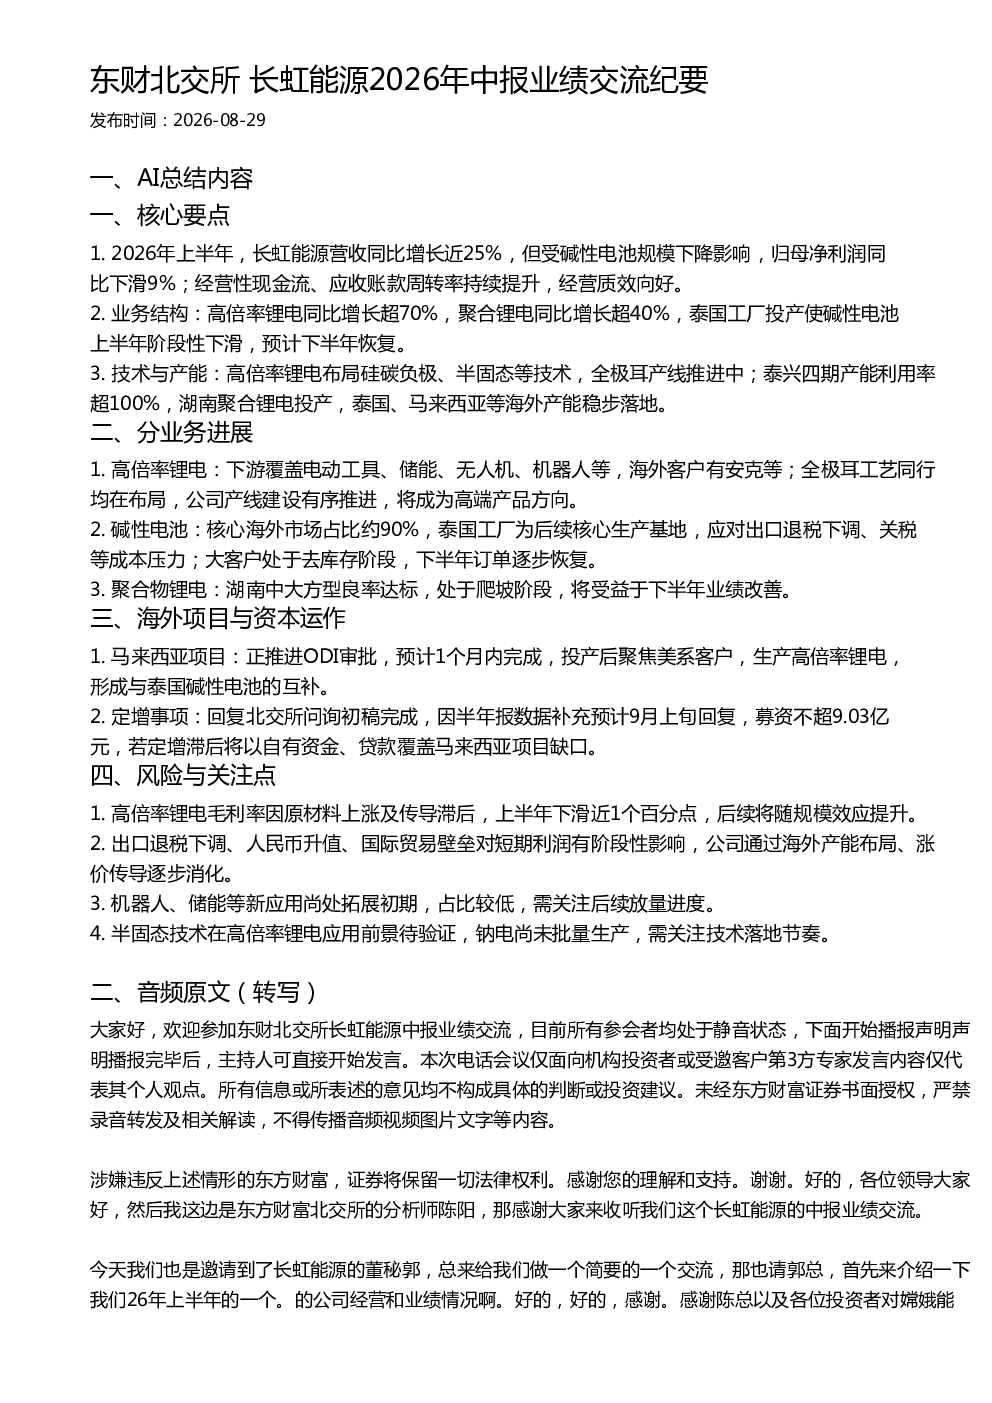
2026年上半年,长虹能源营收同比增长近25%,但受碱性电池规模下降影响,归母净利润同比下滑9%。经营性现金流、应收账款周转率持续提升,经营质效向好。高倍率锂电同比增长超70%,聚合锂电同比增长超40%。泰国工厂投产使碱性电池上半年阶段性下滑,预计下半年恢复。公司围绕材料改进、硅碳负极掺杂、半固态固态电池研究等方面取得阶段性突破,全极耳产线建设有序推进。泰兴四期产能利用率超100%,湖南聚合锂电投产,泰国、马来西亚等海外产能稳步落地。
高倍率锂电赛道发展趋势如何?
高倍率锂电下游覆盖电动工具、储能、无人机、机器人等,海外客户有安克等。全极耳工艺同行均在布局,公司产线建设有序推进,将成为高端产品方向。公司聚焦于小圆柱(18650、21700、26700)高倍率赛道,大圆柱应用场景较少。泰国、马来西亚等海外产能稳步落地,形成与泰国碱性电池的互补,应对出口退税下调、关税等成本压力。公司通过海外产能布局、涨价传导逐步消化出口退税下调、人民币升值、国际贸易壁垒对短期利润的阶段性影响。
长虹能源报告重点分析了哪些方向?
报告重点分析了高倍率锂电、碱性电池、聚合物锂电三大业务进展。高倍率锂电覆盖电动工具、储能、无人机、机器人等,海外客户有安克等。碱性电池核心海外市场占比约90%,泰国工厂为后续核心生产基地。聚合物锂电湖南中大方型良率达标,处于爬坡阶段。公司正推进马来西亚项目ODI审批,预计1个月内完成,投产后聚焦美系客户,生产高倍率锂电。定增事项回复北交所问询初稿完成,募资不超9.03亿元。
当前高倍率锂电市场现状如何?
当前高倍率锂电市场,公司全极耳产线建设处于行业较快水平,但不是最早的,未来市场竞争力较强。公司通过结构改善降低内阻,提升倍率性能,是高端产品方向。原材料成本上涨及传导滞后导致毛利率下滑近1个百分点,后续将随规模效应提升。新应用拓展如机器人、储能等尚处拓展初期,占比较低,需关注后续放量进度。半固态技术在高倍率锂电应用前景待验证,钠电尚未批量生产,需关注技术落地节奏。
长虹能源研报提示哪些风险?
高倍率锂电毛利率因原材料上涨及传导滞后,上半年下滑近1个百分点。短期利润受出口退税下调、人民币升值、国际贸易壁垒影响,公司通过海外产能布局、涨价传导逐步消化。新产线爬坡状态和利润贡献时间需关注,泰国工厂下半年产生效益;湖南聚合锂电下半年收入和利润明显提升;泰兴锂电产能利用率接近100%,26700改造产线预计明年1-2月投产。汇率风险敞口和套期保值措施需关注,人民币升值对出口业务有负面影响。资产减值损失主要由于存货规模提升,针对存货做了一定的减值准备。下游大客户采购情况部分处于去库存阶段,但整体订单已在逐步恢复。