猜你想问
这份研报的核心内容是什么?
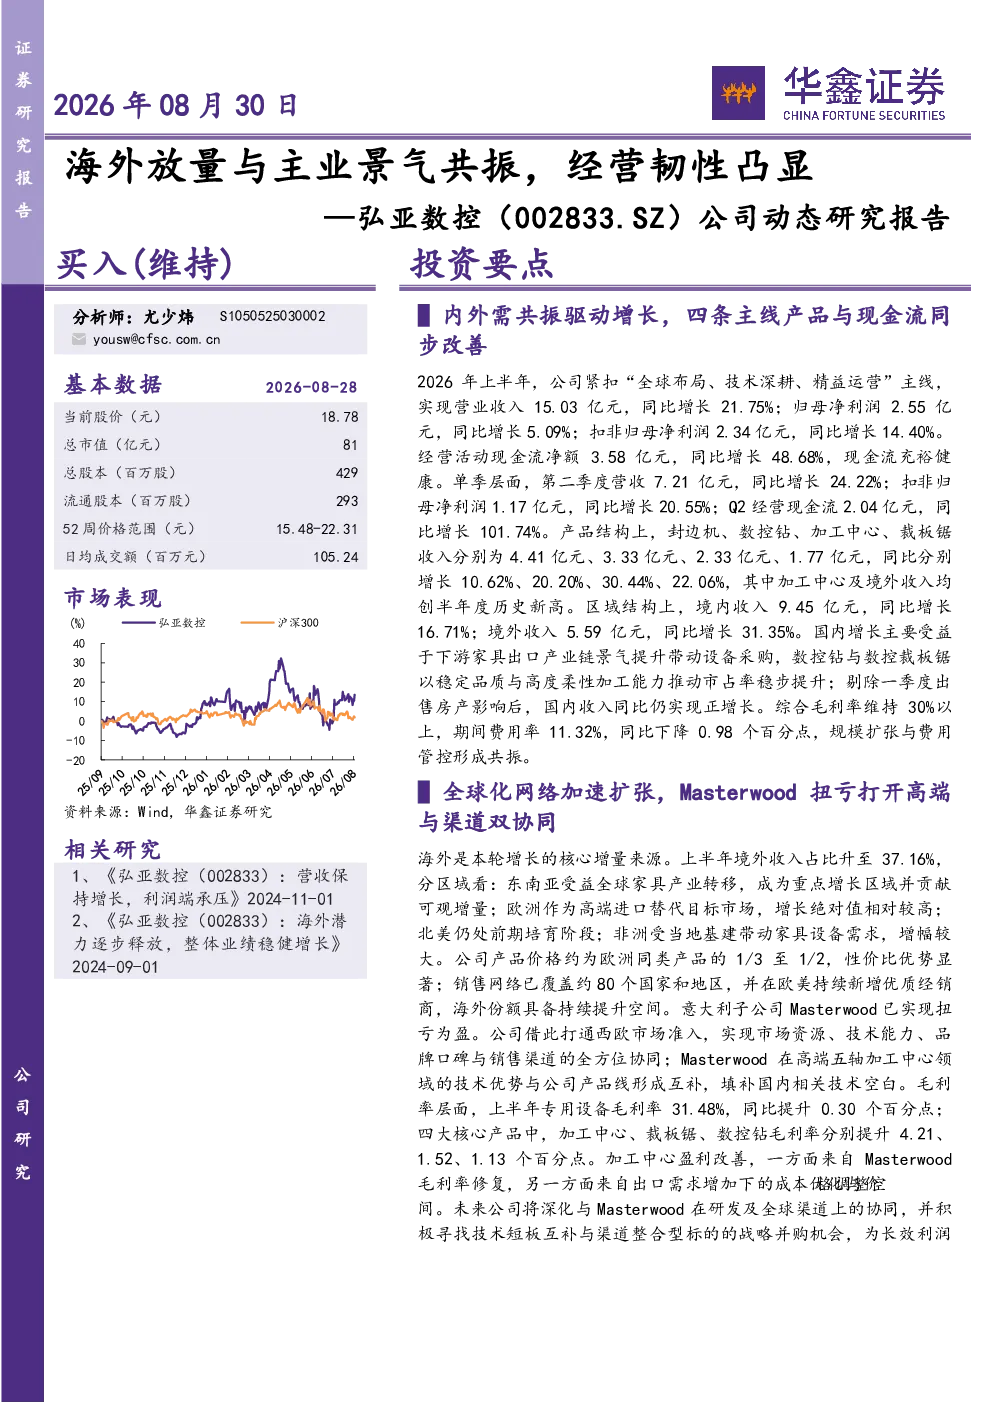
本报告分析弘亚数控2026上半年业绩,显示营收15.03亿元增21.75%,归母净利润2.55亿元增5.09%,境外收入占比达37.16%,加工中心及境外收入创历史新高。报告强调海外市场放量与国内主业景气共振,驱动增长。
机械设备行业发展趋势如何?
机械设备行业受益下游家具出口产业链景气,数控钻与裁板锯市占率提升。海外市场(东南亚、欧洲、非洲)增长显著,产品性价比优势明显。国内市场存量改造与智能化改造需求持续,但总量景气面临谨慎预期。
报告重点分析了哪些方向?
报告重点分析弘亚数控全球化扩张,销售网络覆盖80国,意大利子公司扭亏为盈。业务延伸至精密传动与自动化,布局复合材料切割钻孔机械、家具制造专用机器人、丹齿精工精密传动零部件,核心零部件自制率达70%。
当前市场现状如何判断?
弘亚数控在封边机、数控钻、加工中心、裁板锯等产品线实现增长,加工中心及境外收入创纪录。境外市场占比提升至37.16%,毛利率超30%,费用率降0.98个百分点。国内市场保持领先地位,但总量景气度需谨慎观察。
研报提示了哪些风险?
报告提示应收账款回收、技术研发创新、下游行业投资波动、供应链成本、经销客户流失、原材料价格波动、汇兑损失及市场竞争等风险。需关注公司全球化扩张中的运营管理挑战及行业周期性波动影响。
你可能感兴趣
公司动态研究报告:海外高增与电动化升级共振,精细化运营构筑盈利韧性
机械设备华鑫证券2026-07-16
公司更新报告:国内与海外产品周期共振,游戏景气向上经营全面复苏
国泰君安证券2023-03-25
公司动态研究报告:轨交景气托底,汽车与海外接力
交运设备华鑫证券2026-08-30
公司动态研究报告:液冷屏蔽泵卡位加速,热泵配套韧性凸显
机械设备华鑫证券2026-09-01
公司动态点评:经营韧性凸显,Q1利润延续高增趋势
长城证券2022-04-08
公司动态研究报告:基本盘稳固,经营韧性筑底长期价值
交运设备华鑫证券2026-05-12
公司动态研究报告:AI算力驱动主业高景气,能源赛道筑新增长极
华鑫证券2026-04-18
公司动态研究报告:技术优势支撑韧性,海外布局打开增量空间
机械设备华鑫证券2025-03-09
【风口研报·行业】2026年向“光”而行,大规模数据中心建设和流量井喷,带动光互连产品需求放量,分析师看好这些细分龙头公司;这家公司受益成品油运供给瓶颈与需求韧性共振-20260407
null2026-04-07
公司动态研究报告:AI与新能源需求共振,先进产能驱动IDM龙头高增
电子设备华鑫证券2026-06-21