猜你想问
这份研报的核心内容是什么?
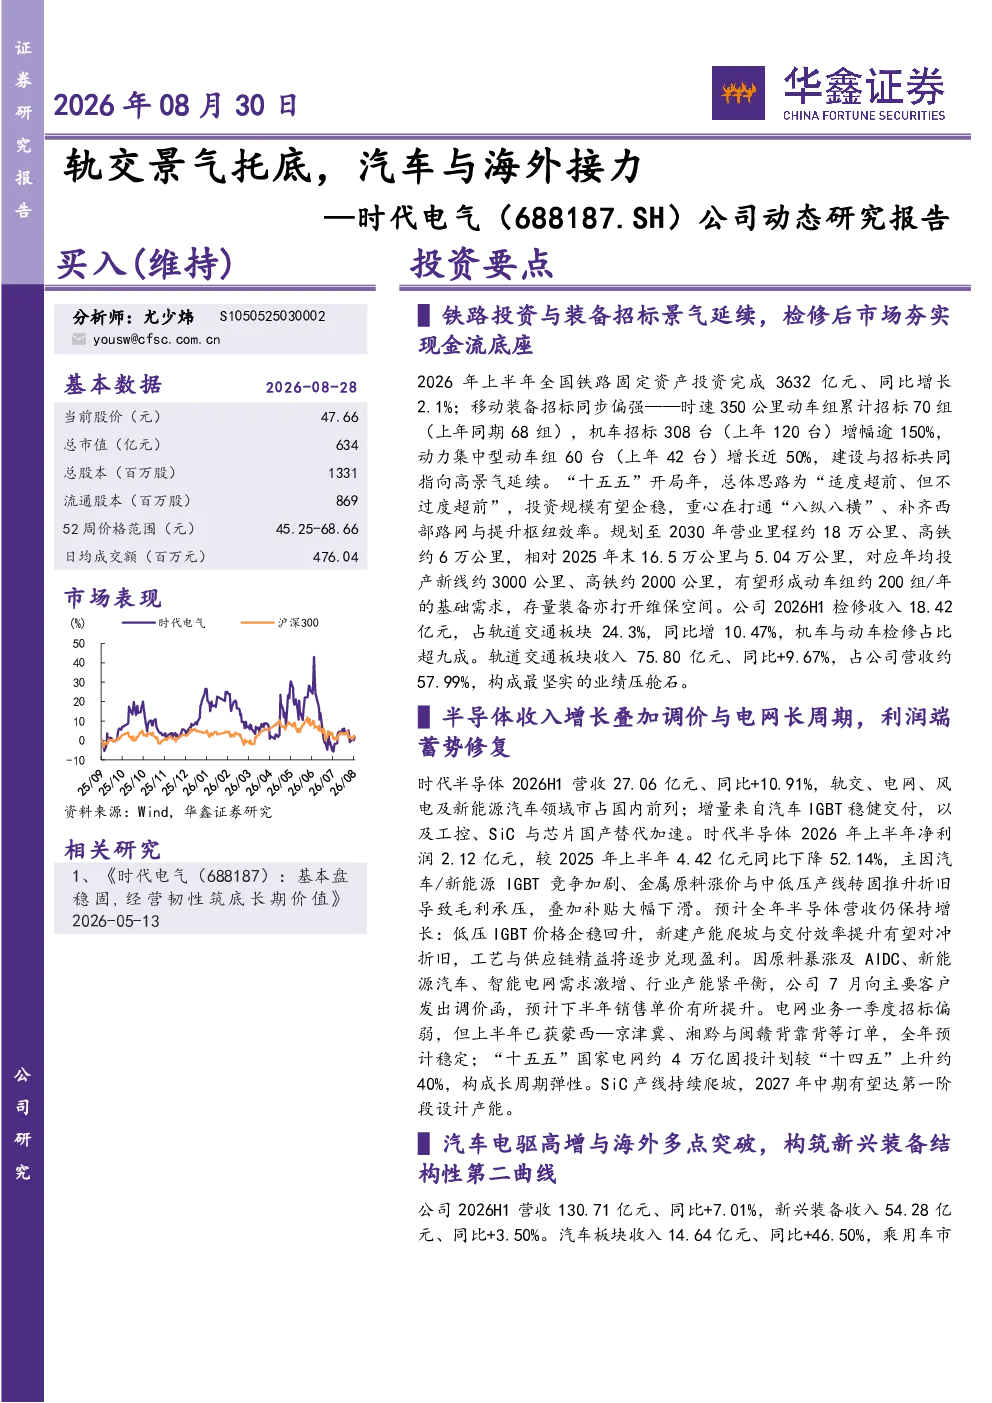
本报告聚焦轨道交通、半导体、汽车及海外业务。核心观点显示,铁路投资与装备景气延续,2026年上半年全国铁路固定资产投资同比增长2.1%,移动装备招标强劲,公司轨道交通板块收入占营收约57.99%。半导体业务利润端蓄势修复,主要增量来自汽车IGBT交付及国产替代,但净利润因竞争加剧、原料涨价及折旧上升而下降。汽车与海外业务高增,2026H1汽车板块收入同比+46.50%,新兴装备收入同比+3.50%,海外市场收入超6亿元,完成“直供海外”跨越。费用与研发方面,2026H1费用化研发同比+11%
交运设备行业发展趋势如何?
交运设备行业呈现多板块增长态势。铁路投资保持稳定增长,移动装备招标量大幅提升,时速350公里动车组招标70组,机车招标增幅逾150%。半导体业务受益于汽车IGBT国产替代加速,但面临竞争加剧和成本压力。汽车板块乘用车市场靠品牌向上与重点客户交付取得突破,中重卡电驱机遇明显,新客户收入占比升至67%。海外业务拓展迅速,通信信号中标墨西哥订单,轨交、海洋板块收入均实现高增长,整体行业受益于一体化与出海战略
报告重点分析了哪些方向?
报告重点分析了公司四大业务板块:轨道交通业务,检修维保高景气,收入占比较高且持续增长;半导体业务,营收稳健增长但净利润承压,需关注研发转化效率;汽车业务,乘用车市场取得突破,中重卡电驱机遇明显,新客户占比提升;海外业务,通信信号中标墨西哥订单,轨交、海洋板块收入高增,实现“直供海外”跨越。同时关注研发投入与费用控制对公司盈利能力的影响
当前市场对交运设备行业的现状如何判断?
当前交运设备市场呈现结构性分化。轨道交通板块受益于国家基建投资,景气度持续,装备招标量显著增长。半导体业务面临行业竞争加剧和成本压力,但国产替代趋势明确,利润端有望逐步修复。汽车业务中,乘用车市场表现亮眼,中重卡电驱需求旺盛,新兴市场拓展加速。海外业务增长强劲,通信信号、轨交、海洋板块均取得重要突破,一体化与出海战略成效显著
研报提示了哪些风险?
研报提示多项风险:市场风险,宏观经济波动可能影响下游投资;应收账款回收风险,需关注客户信用与回款情况;存货风险,原材料价格波动可能影响库存成本;技术研发创新风险,需持续投入以保持竞争优势;汇率大幅变动风险,海外业务拓展面临汇率波动影响;下游行业投资波动风险,基建投资计划调整可能影响业务增长;供应链与成本风险,原材料价格波动和供应链稳定性需持续关注