猜你想问
这份研报的核心内容是什么?
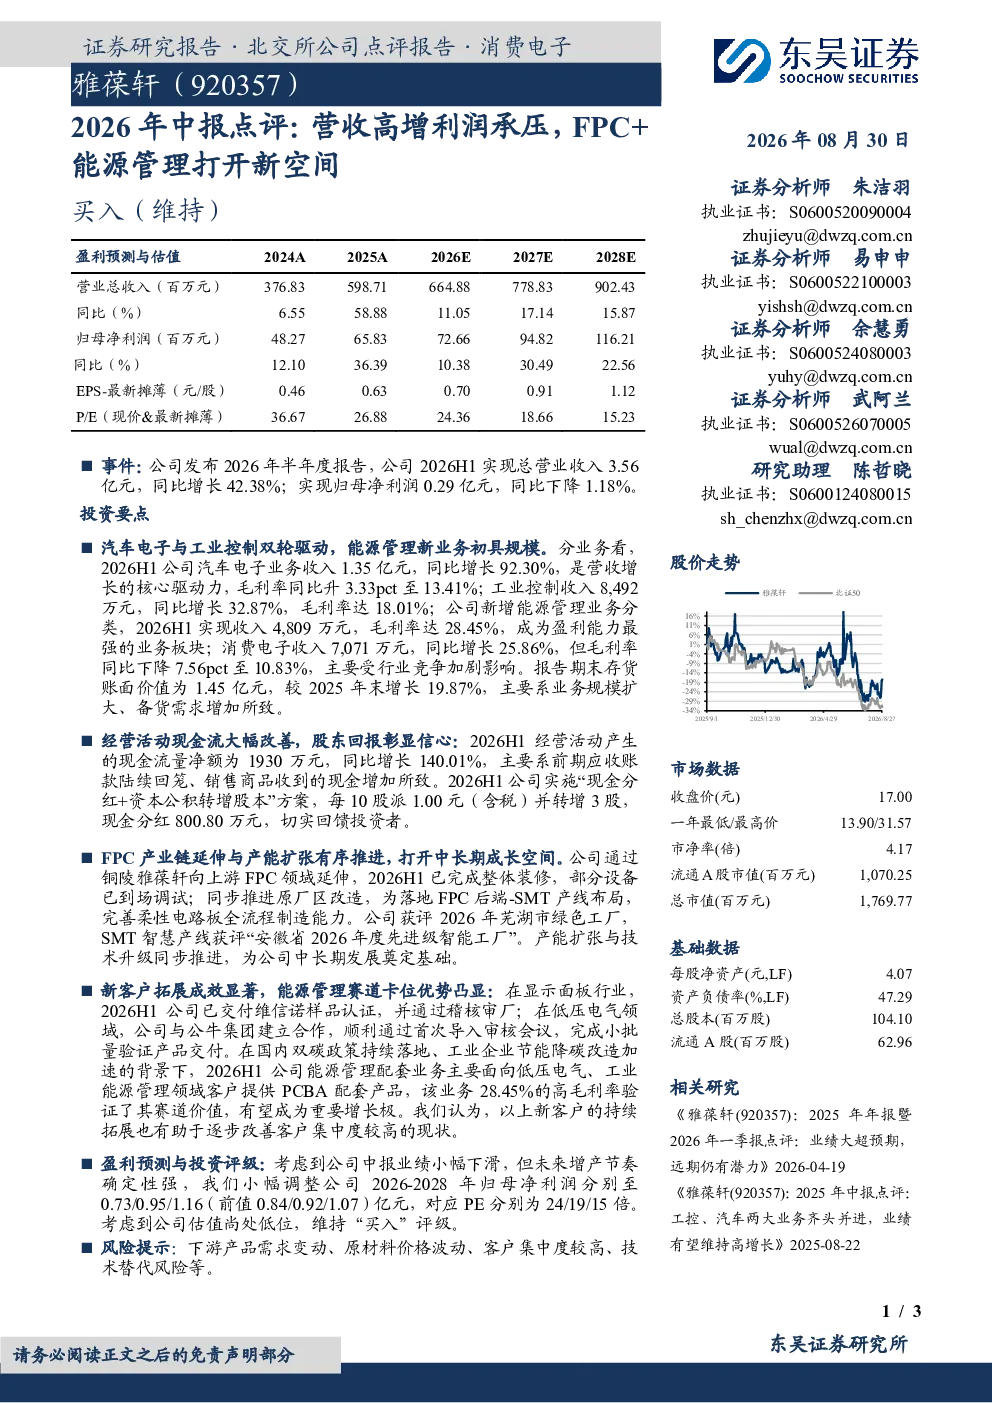
这份研报主要分析了2026年上半年的业绩表现,指出汽车电子业务收入同比增长92.30%,成为营收增长的核心驱动力,毛利率升至13.41%;工业控制收入同比增长32.87%,毛利率为18.01%;新增能源管理业务收入4,809万元,毛利率高达28.45%,显示出最强的盈利能力;消费电子业务收入同比增长25.86%,但毛利率下降7.56个百分点至10.83%。同时,报告还提到公司经营活动现金流净额同比增长140.01%,实施了现金分红和资本公积转增股本方案。
FPC和能源管理业务的发展趋势如何?
FPC业务方面,公司通过铜陵雅葆轩向上游延伸,部分设备已到场调试,并推进原厂区改造以完善柔性电路板全流程制造能力,获评芜湖市绿色工厂和安徽省先进级智能工厂。能源管理业务方面,配套业务毛利率达到28.45%,显示其赛道价值,有望成为重要增长极,与维信诺、公牛集团等新客户合作,完成小批量验证产品交付。
研报重点分析了哪些方向?
研报重点分析了公司各业务板块的营收和毛利率变化,特别是汽车电子、工业控制、能源管理和消费电子的业绩表现。同时,关注了公司的现金流状况和股东回报政策,以及产能扩张和技术升级的进展,如FPC领域的延伸和智能化产线建设。此外,还探讨了新客户拓展情况,如与维信诺、公牛集团的合作。
当前市场对该公司有何判断?
从市场数据来看,该公司收盘价为17.00元,市净率为4.17倍,流通A股市值为1,070.25百万元,总市值为1,769.77百万元。基础数据显示,每股净资产为4.07元,资产负债率为47.29%,总股本为104.10百万股,流通A股为62.96百万股。这些数据反映了公司在资本市场的表现和财务状况。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括下游产品需求可能发生的变动、原材料价格波动带来的成本压力、客户集中度较高可能导致的市场依赖性,以及技术替代风险可能对现有业务模式造成冲击。这些风险需要公司密切关注和管理,以保障长期稳定发展。