猜你想问
这份研报的核心内容是什么?
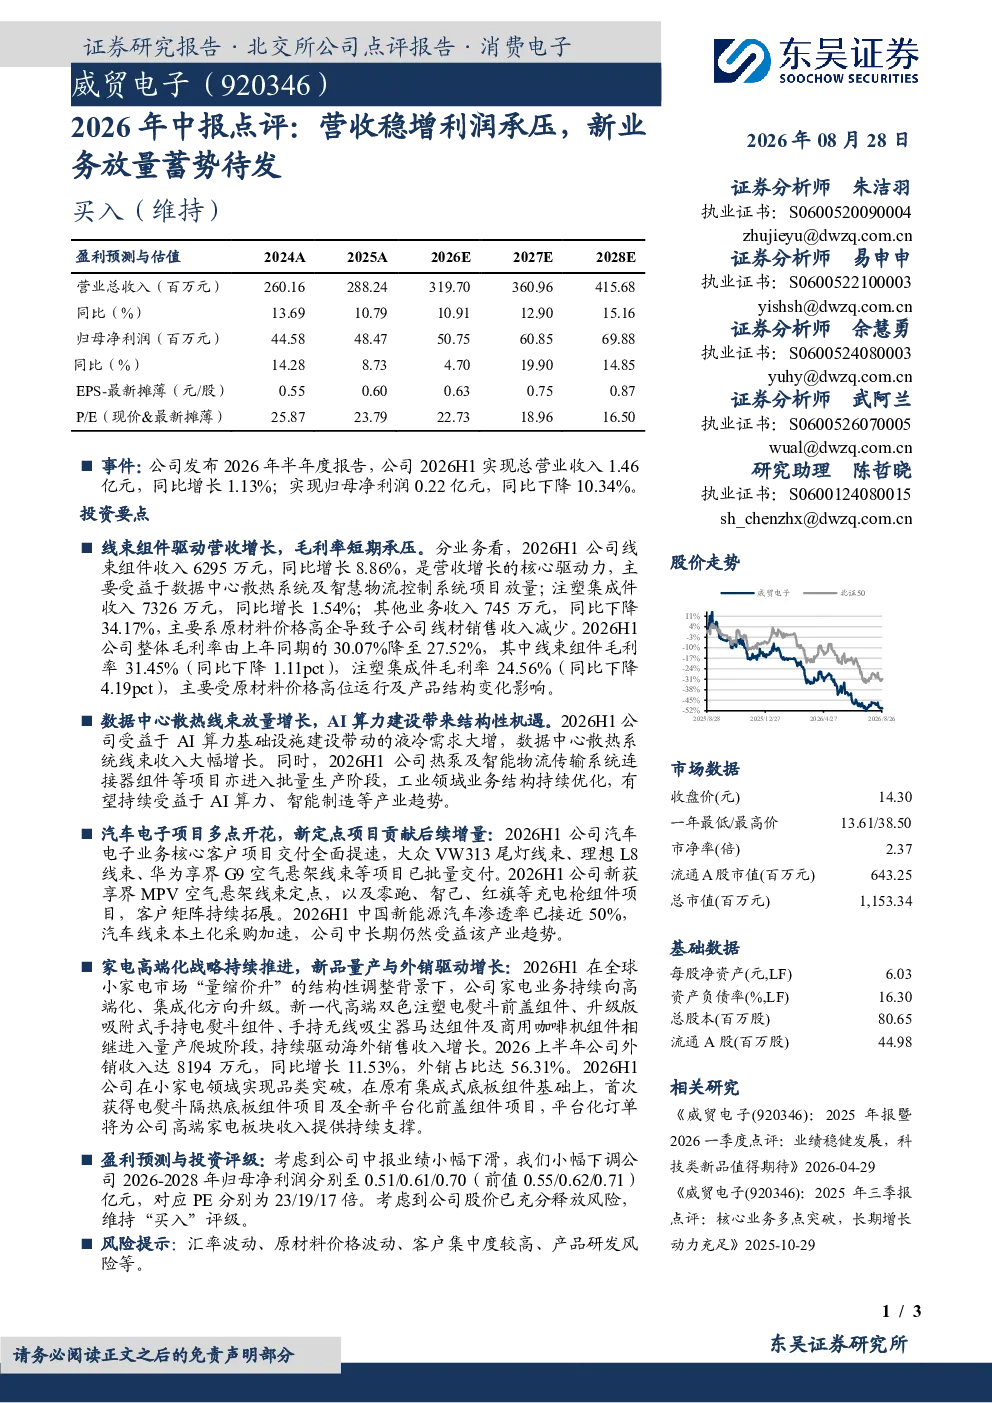
这份研报主要分析了威贸电子2026年上半年的业绩表现。公司营收同比增长8.86%,主要来自线束组件收入的增长,但也面临利润承压的问题,整体毛利率有所下降。数据中心散热系统线束和智慧物流控制系统项目放量是主要增长动力。同时,公司在家电业务高端化、汽车电子项目拓展等方面也取得进展,但原材料价格高企带来成本压力。
数据中心散热线束业务的发展趋势如何?
数据中心散热线束业务受益于AI算力基础设施建设带动的液冷需求,收入大幅增长。公司热泵及智能物流传输系统连接器组件等项目已进入批量生产阶段,工业领域业务结构持续优化。未来,随着AI算力和智能制造趋势的发展,该业务有望继续保持增长势头。
汽车电子业务有哪些重点分析方向?
汽车电子业务方面,公司核心客户项目交付提速,包括大众VW313尾灯线束、理想L8线束等项目已批量交付。新获享界MPV空气悬架线束定点,以及与零跑、智己、红旗等合作充电枪组件项目,客户矩阵持续拓展。随着中国新能源汽车渗透率接近50%,汽车线束本土化采购加速,公司中长期有望受益该趋势。
当前市场对威贸电子的整体判断是什么?
当前市场对威贸电子的判断显示,公司业绩虽面临一定压力,但新业务如数据中心散热线束、汽车电子等正逐步放量,家电业务高端化升级也提供增长动力。分析师小幅下调了未来几年的盈利预测,但维持“买入”评级,认为股价已充分反映了相关风险。公司业务多元化布局和客户拓展为未来发展奠定基础。
研报中提到了哪些风险提示?
研报中提示了几个主要风险:汇率波动可能影响公司外销收入;原材料价格波动会带来成本压力;客户集中度较高可能存在经营风险;产品研发也存在一定的不确定性。这些因素可能对公司业绩和未来发展带来挑战,需要持续关注。
你可能感兴趣
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
上证通信可川科技Q3点评利润短期承压新业务蓄势待发营收稳健投入
未知机构2025-10-30
光威复材2026年中报点评:营收稳增盈利阶段性承压,高端碳纤维与新兴应用拓展成长空间
东吴证券2026-08-26
2026年中报点评营收保持增长,利润阶段性承压
国泰海通证券2026-09-08
营收稳增利润短期承压,全球化与机器人业务蓄力长期成长
电气设备国盛证券2026-09-01
2026年一季报点评投资收益贡献近半利润业务结构调整致营收略承压
东吴证券2026-04-29
2025年中报点评:业绩受营收结构影响承压,静待高毛利新兴业务贡献利润
机械设备东吴证券2025-08-26
2023年三季度报点评:23Q3业绩承压、营收稳增,工业建筑新签高增
中泰证券2023-11-08
2023年三季报点评:营收增长利润承压,多领域布局蓄势待发
德邦证券2023-10-30
广信科技(920037.BJ)2026年中报点评:营收净利双增,海外高毛利放量扩产提速
西部证券2026-08-29