猜你想问
京东方2026年中报主要财务数据表现如何?
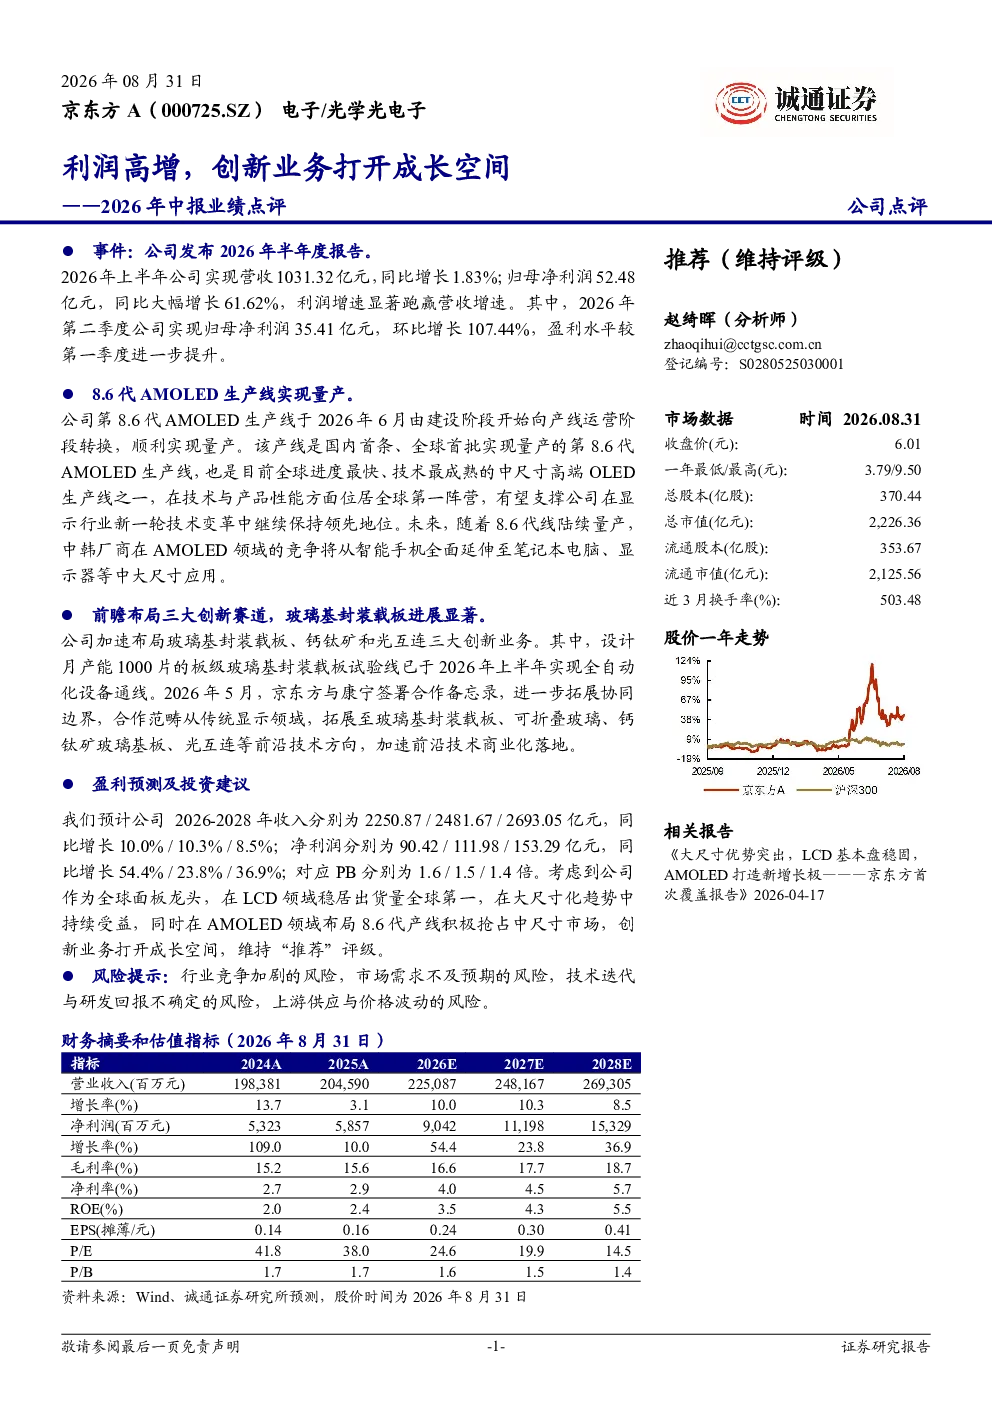
京东方2026年半年度报告显示,公司实现营收1031.32亿元,同比增长1.83%,归母净利润52.48亿元,同比增长61.62%。利润增速显著高于营收增速。第二季度归母净利润35.41亿元,环比增长107.44%,显示出较强的盈利能力提升趋势。具体来看,公司营收规模持续扩大,净利润增长主要得益于成本控制优化及产品结构升级带来的利润率提升。
8.6代AMOLED生产线对公司未来发展有何意义?
京东方的8.6代AMOLED生产线于2026年6月实现量产,是国内首条、全球首批量产的第8.6代产线,技术全球领先。该产线将支撑京东方在显示行业保持领先地位,并未来延伸至笔记本电脑、显示器等中大尺寸应用市场。此产线不仅巩固了公司在高端显示领域的竞争优势,也为公司开辟了新的增长空间,有望带动相关产品线向更高附加值市场拓展。
京东方在创新业务方面有哪些布局?
京东方加速布局玻璃基封装载板、钙钛矿和光互连三大创新业务。其中,玻璃基封装载板试验线已实现全自动化通线,并与康宁合作拓展前沿技术商业化。这些创新业务旨在提升公司技术壁垒,拓展新的业务增长点。玻璃基封装载板技术有助于提升芯片性能和集成度,钙钛矿和光互连技术则面向下一代显示和光电应用。公司通过这些布局,寻求在显示技术之外开辟新的利润增长来源。
当前显示行业市场状况如何?
当前显示行业市场正处于技术快速迭代阶段,8K、柔性屏等高端显示技术逐步渗透,市场竞争日趋激烈。京东方作为行业龙头,通过技术领先和产能扩张保持竞争优势。同时,下游应用领域如智能手机、平板电脑、电视、车载显示等需求保持稳定增长,但高端产品市场竞争加剧。行业整体呈现技术密集、资本密集的特点,头部企业通过技术创新和产业链整合巩固市场地位。
该研报提示的主要风险有哪些?
该研报提示的主要风险包括:行业竞争加剧可能导致价格战,影响公司盈利能力;市场需求不及预期可能影响产品销售;技术迭代速度快,研发投入大,研发回报存在不确定性;上游关键原材料如液晶面板、芯片等供应和价格波动可能增加生产成本。此外,新业务拓展也存在市场接受度和商业化落地的不确定性,需要关注这些风险因素对公司未来经营的影响。