肿瘤+自免商业化斜率向好,核心在研管线海外合作趋向深化——荣昌生物2026年半年报点评
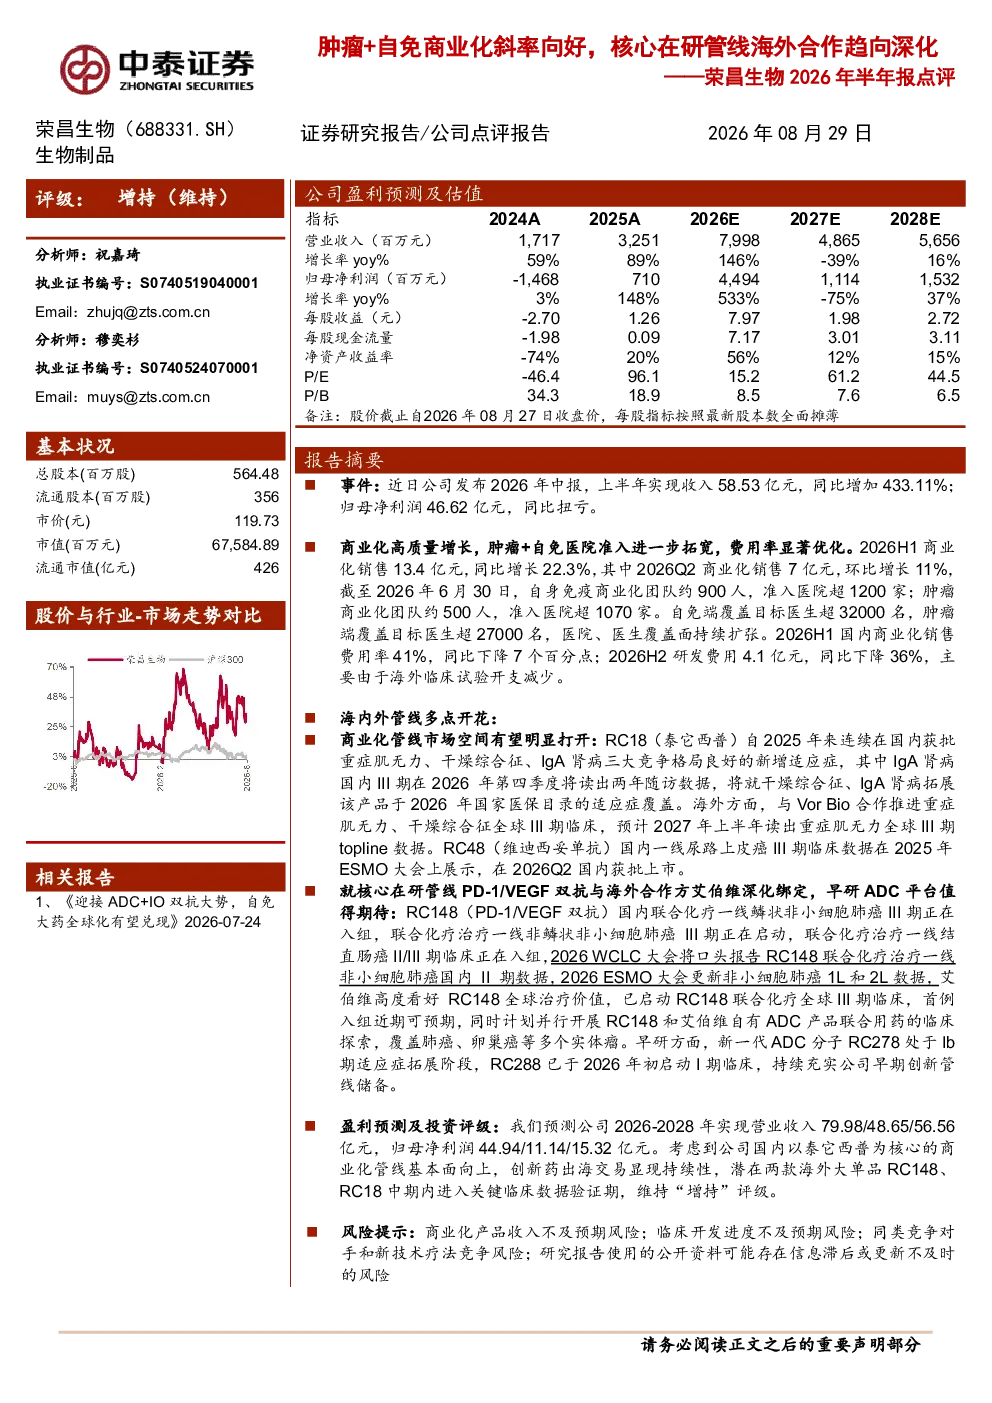
荣昌生物(688331.SH)生物制品 证券研究报告/公司点评报告 2026年08月29日 评级:增持(维持) 分析师:祝嘉琦执业证书编号:S0740519040001Email:zhujq@zts.com.cn分析师:穆奕杉执业证书编号:S0740524070001Email:muys@zts.com.cn 报告摘要 总股本(百万股)564.48流通股本(百万股)356市价(元)119.73市值(百万元)67,584.89流通市值(亿元)426 事件:近日公司发布2026年中报,上半年实现收入58.53亿元,同比增加433.11%;归母净利润46.62亿元,同比扭亏。 商业化高质量增长,肿瘤+自免医院准入进一步拓宽,费用率显著优化。2026H1商业化销售13.4亿元,同比增长22.3%,其中2026Q2商业化销售7亿元,环比增长11%,截至2026年6月30日,自身免疫商业化团队约900人,准入医院超1200家;肿瘤商业化团队约500人,准入医院超1070家。自免端覆盖目标医生超32000名,肿瘤端覆盖目标医生超27000名,医院、医生覆盖面持续扩张。2026H1国内商业化销售费用率41%,同比下降7个百分点;2026H2研发费用4.1亿元,同比下降36%,主要由于海外临床试验开支减少。 股价与行业-市场走势对比 海内外管线多点开花: 商业化管线市场空间有望明显打开:RC18(泰它西普)自2025年来连续在国内获批重症肌无力、干燥综合征、IgA肾病三大竞争格局良好的新增适应症,其中IgA肾病国内III期在2026年第四季度将读出两年随访数据,将就干燥综合征、IgA肾病拓展该产品于2026年国家医保目录的适应症覆盖。海外方面,与VorBio合作推进重症肌无力、干燥综合征全球III期临床,预计2027年上半年读出重症肌无力全球III期topline数据。RC48(维迪西妥单抗)国内一线尿路上皮癌III期临床数据在2025年ESMO大会上展示,在2026Q2国内获批上市。 相关报告 就核心在研管线PD-1/VEGF双抗与海外合作方艾伯维深化绑定,早研ADC平台值得期待:RC148(PD-1/VEGF双抗)国内联合化疗一线鳞状非小细胞肺癌III期正在入组,联合化疗治疗一线非鳞状非小细胞肺癌III期正在启动,联合化疗治疗一线结直肠癌II/III期临床正在入组,2026WCLC大会将口头报告RC148联合化疗治疗一线非小细胞肺癌国内II期数据,2026ESMO大会更新非小细胞肺癌1L和2L数据,艾伯维高度看好RC148全球治疗价值,已启动RC148联合化疗全球III期临床,首例入组近期可预期,同时计划并行开展RC148和艾伯维自有ADC产品联合用药的临床探索,覆盖肺癌、卵巢癌等多个实体瘤。早研方面,新一代ADC分子RC278处于Ib期适应症拓展阶段,RC288已于2026年初启动I期临床,持续充实公司早期创新管线储备。 1、《迎接ADC+IO双抗大势,自免大药全球化有望兑现》2026-07-24 盈利预测及投资评级:我们预测公司2026-2028年实现营业收入79.98/48.65/56.56亿元,归母净利润44.94/11.14/15.32亿元。考虑到公司国内以泰它西普为核心的商业化管线基本面向上,创新药出海交易显现持续性,潜在两款海外大单品RC148、RC18中期内进入关键临床数据验证期,维持“增持”评级。 风险提示:商业化产品收入不及预期风险;临床开发进度不及预期风险;同类竞争对手和新技术疗法竞争风险;研究报告使用的公开资料可能存在信息滞后或更新不及时的风险 重要声明 中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。本报告仅供本公司的客户使用。本公司不会因接收人收到本报告而视其为客户。 本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本公司力求但不保证这些信息的准确性和完整性,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。 市场有风险,投资需谨慎。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司及其本公司的关联机构或个人可能在本报告公开发布之前已经使用或了解其中的信息。 本报告版权归“中泰证券股份有限公司”所有。事先未经本公司书面授权,任何机构和个人,不得对本报告进行任何形式的翻版、发布、复制、转载、刊登、篡改,且不得对本报告进行有悖原意的删节或修改。