猜你想问
华西证券2026年半年报核心内容是什么?
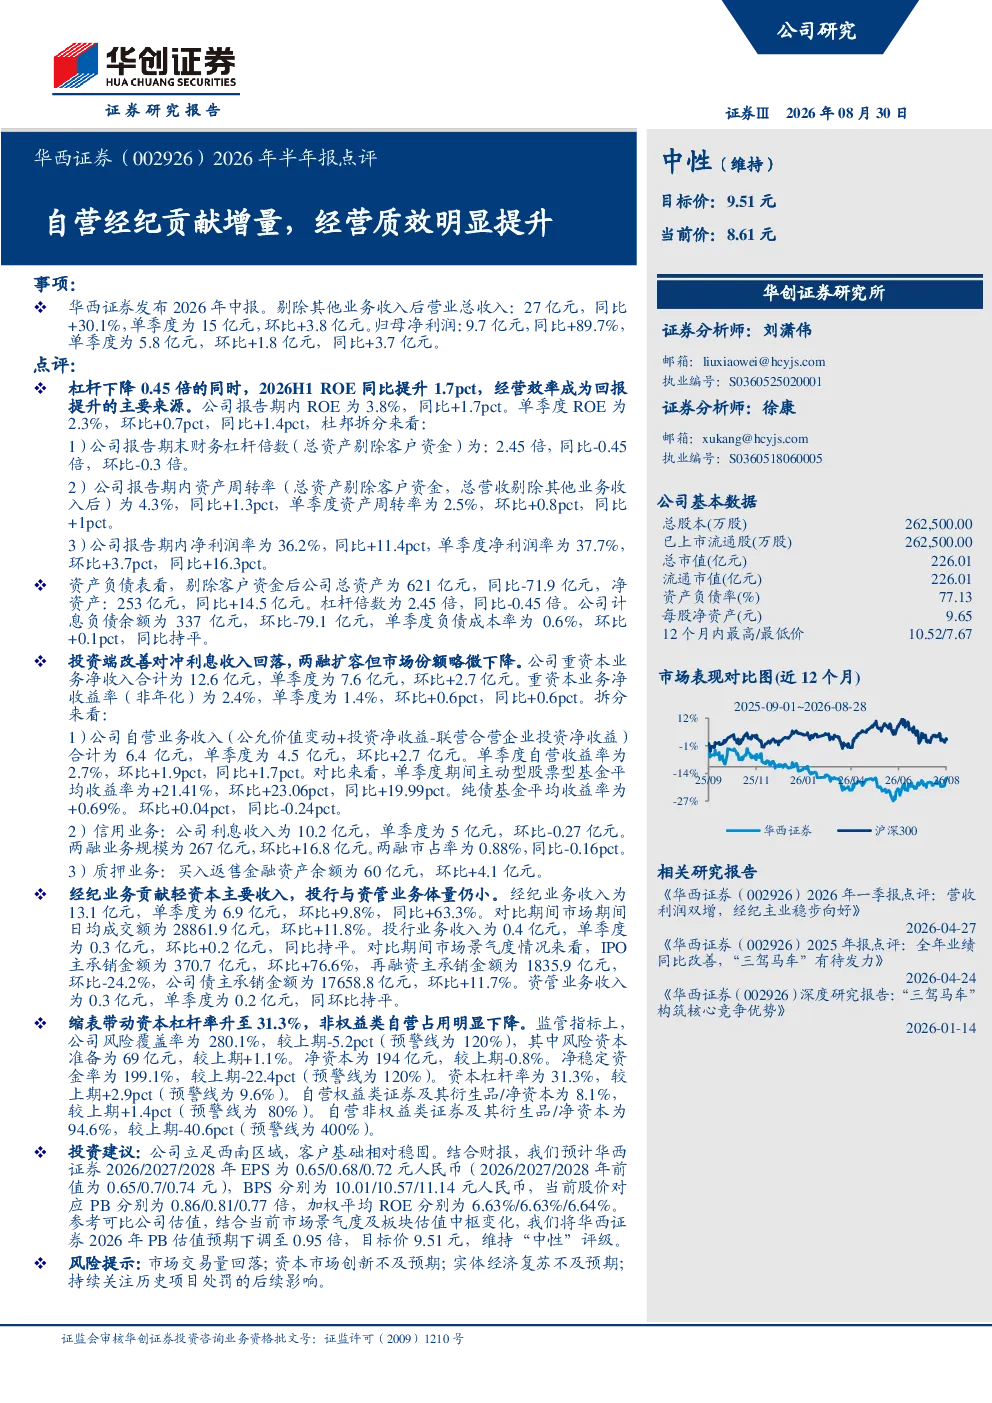
华西证券2026年半年报显示公司经营质效显著提升,ROE同比提升1.7个百分点至3.8%,主要得益于杠杆下降和资产周转率改善。净利润率大幅提升至36.2%,单季度达37.7%。自营业务表现亮眼,但两融市场份额略微下降。剔除其他业务后营业总收入27亿元,同比+30.1%;归母净利润9.7亿元,同比+89.7%
华西证券所在行业的发展趋势如何?
华西证券所在证券行业正经历转型,经营质效提升成为关键。行业需应对市场交易量波动、创新不及预期及实体经济复苏挑战。公司通过杠杆下降和资产周转率改善提升ROE,反映行业向精细化运营发展。监管指标显示行业资本约束趋严,资本杠杆率上升成为普遍现象
华西证券半年报重点分析了哪些方向?
华西证券半年报重点分析了经营质效提升路径、投资端表现及财务结构优化。报告显示公司通过降低杠杆(财务杠杆倍数降至2.45倍)和提升资产周转率(同比提升1.3个百分点至4.3%)实现ROE提升。自营业务净收入6.4亿元,单季度收益率2.7%,但两融市场份额略微下降,反映行业竞争加剧
当前证券市场现状如何?
当前证券市场呈现经营质效分化,部分公司通过优化财务结构实现业绩增长。行业普遍面临市场交易量波动、创新业务落地不及预期及实体经济复苏不确定性。华西证券通过缩表带动资本杠杆率上升,但非权益类自营占用下降,反映行业在强监管下寻求稳健发展
华西证券半年报提示哪些风险?
华西证券半年报提示市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期及历史项目处罚后续影响等风险。报告显示公司资本杠杆率升至31.3%,虽高于预警线但非权益类自营占用下降,反映行业在强监管下需平衡业务发展与合规要求
你可能感兴趣
2023年报点评:经纪及两融市占率提升,自营业务高增贡献业绩增量
信息技术华创证券2024-03-17
南京证券2026年半年报点评:自营与经纪表现向好,Q2盈利节奏加快
华创证券2026-09-02
2026年半年报点评经纪收入占比近半,自营收益环比改善
华创证券2026-09-02
2026年中报点评:经纪自营贡献核心增量,持续深化国际战略
中原证券2026-09-08
中泰证券(600918)2026年半年报点评:自营收益率明显回升,归母净利润同比翻倍
华创证券2026-08-30
2026年半年报点评:自营电商收入大幅增长,经营有望触底修复
纺织服装东吴证券2026-08-27
2026年半年报点评:业绩稳定增长,省际游轮贡献增量
交通运输东吴证券2026-08-27
2026年半年报点评运动医学贡献新增量,隐形眼镜盈利能力改善
国联民生证券2026-09-06
锦浪科技2026年半年报点评:储能逆变器高增长,储能系统有望贡献新增量
国联民生证券2026-08-28
2026年半年报点评:锂价上行盈利弹性释放,锂电池贡献利润增量
有色金属东吴证券2026-08-29