猜你想问
山东黄金半年报核心内容有哪些?
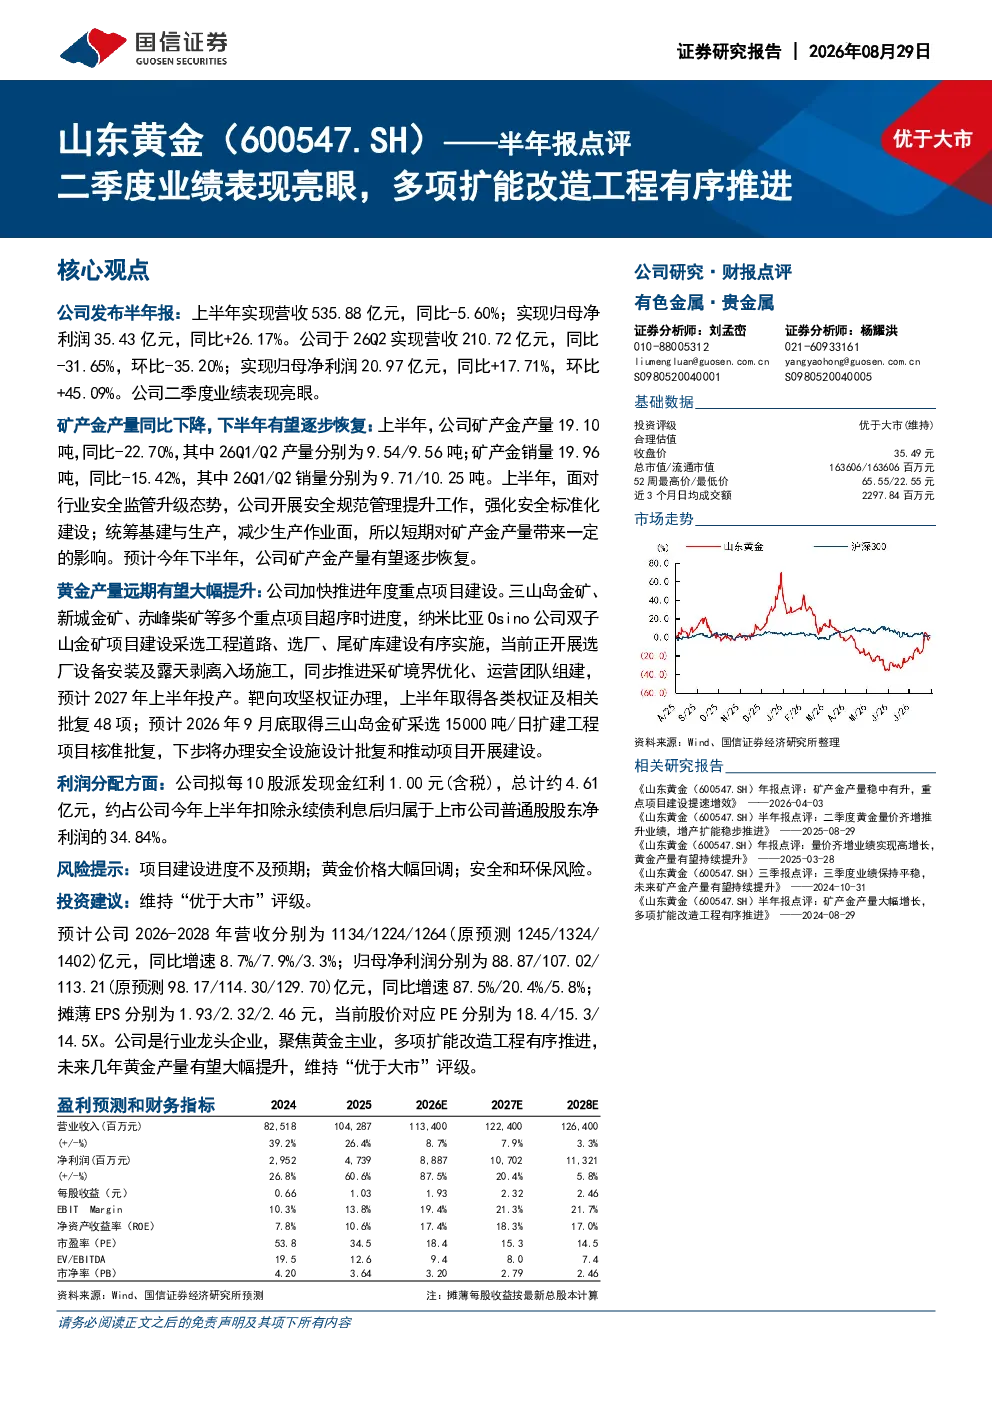
山东黄金半年报显示,上半年营收535.88亿元,同比-5.60%;归母净利润35.43亿元,同比+26.17%。二季度营收210.72亿元,同比-31.65%,环比-35.20%;归母净利润20.97亿元,同比+17.71%,环比+45.09%。矿产金产量上半年19.10吨,同比-22.70%,销量19.96吨,同比-15.42%。海外矿山产金上半年6.69吨,同比+18.03%
黄金行业发展趋势如何?
黄金行业发展趋势方面,山东黄金作为龙头企业,聚焦黄金主业,多项扩能改造工程有序推进,未来几年黄金产量有望大幅提升。公司海外矿山产金表现亮眼,卡蒂诺公司纳穆蒂尼金矿产量同比增幅超50%,纳米比亚Osino公司双子山金矿预计2027年上半年投产,显示国际化布局成效。
报告重点分析了哪些方向?
报告重点分析了山东黄金的扩能改造工程进展,三山岛金矿、新城金矿、赤峰柴矿等项目超序时进度,纳米比亚Osino公司双子山金矿预计2027年上半年投产。同时关注了公司财务状况,资产负债率61.90%,在手货币资金173.26亿元,同比+38.36%,在手存货87.02亿元,同比+3.29%
当前市场对山东黄金的评价如何?
当前市场对山东黄金的评价显示,公司作为黄金行业龙头企业,业绩稳健增长,二季度净利润环比大幅提升,海外矿山产金增长显著,扩能工程有序推进,未来产量有望提升。公司维持“优于大市”评级,预计未来几年营收和净利润将保持增长态势。
研报提示了哪些风险?
研报提示的主要风险包括项目建设进度不及预期,可能导致扩能目标无法达成;黄金价格大幅回调,影响公司盈利能力;以及安全和环保风险,如矿山开采可能面临的安全事故或环保问题,需加强管理控制。
你可能感兴趣
半年报点评:矿产金产量大幅增长,多项扩能改造工程有序推进
有色金属国信证券2024-08-29
半年报点评:二季度黄金量价齐增推升业绩,增产扩能稳步推进
国信证券2025-08-29
半年报点评:二季度业绩表现亮眼,预焙阳极盈利能力环比继续提升
基础化工国信证券2025-08-22
半年报点评:二季度业绩表现亮眼,未来矿产金产量有望稳步提升
有色金属国信证券2024-08-30
半年报点评:半年报点评二季度扣非利润表现亮眼,锡价上涨带来业绩弹性
有色金属国信证券2024-08-25
半年报点评:二季度业绩表现亮眼,铜矿项目持续取得突破
有色金属国信证券2025-08-26
半年报点评:多板块协同业绩韧性较强,中成药板块表现亮眼,研发稳健推进
医药生物国盛证券2024-09-03
半年报点评:Q2业绩表现亮眼,全球化战略持续推进
交通运输国盛证券2025-08-28
25Q1业绩表现亮眼,“一个吉利”计划有序推进
中泰证券2025-05-19
锡业股份(000960.SZ)——半年报点评 二季度扣非利润表现亮眼,内增外拓巩固行业领先地位
国信证券2026-08-23