猜你想问
云铝股份2026年半年报核心内容有哪些?
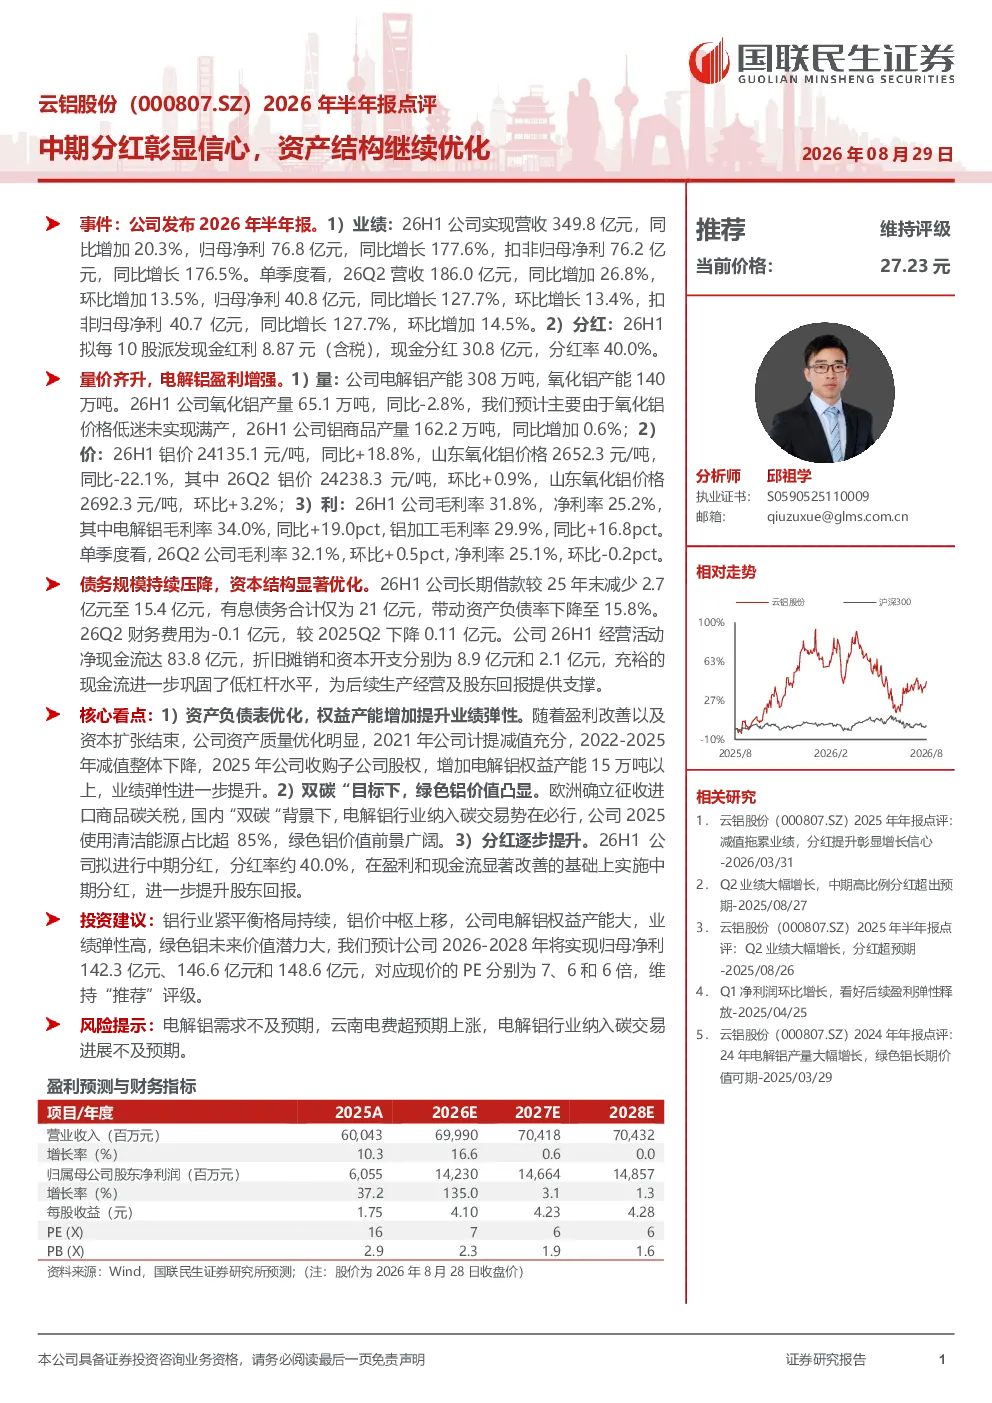
云铝股份2026年半年报显示,公司上半年营收349.8亿元,同比增长20.3%;归母净利76.8亿元,同比增长177.6%。单季度来看,第二季度营收186.0亿元,同比增长26.8%;归母净利40.8亿元,同比增长127.7%。公司拟每10股派发现金红利8.87元,现金分红30.8亿元,分红率40.0%。此外,公司资产负债率下降至15.8%,财务结构持续优化,经营活动净现金流达83.8亿元,现金流充裕。
电解铝行业发展趋势如何?
电解铝行业在双碳目标下,绿色铝价值凸显。云铝股份清洁能源使用占比超85%,符合行业发展趋势。2026年上半年铝价同比+18.8%,但山东氧化铝价格同比-22.1%,显示行业价格波动较大。公司通过优化资产结构,提升权益产能,增强业绩弹性,适应行业变化。
报告重点分析了哪些方面?
报告重点分析了云铝股份的业绩表现、分红政策、量价利情况、财务结构优化及核心看点。公司上半年营收、净利均实现高速增长,毛利率净利率表现优异。公司通过减少长期借款、降低资产负债率,巩固低杠杆水平。此外,公司绿色铝战略及逐步提升的分红率也是报告关注重点。
当前铝市场现状如何?
当前铝市场呈现量价齐升但结构分化的特点。2026年上半年铝价同比上涨18.8%,但氧化铝价格同比下跌22.1%,显示供需关系及成本结构变化。云铝股份电解铝产量同比微增0.6%,氧化铝产量同比下滑2.8%,反映行业产能调整。公司通过提升铝加工毛利率至29.9%,增强盈利能力。
研报提示了哪些风险?
研报提示的主要风险包括电解铝需求不及预期、云南电费超预期上涨以及电解铝行业纳入碳交易进展不及预期。这些因素可能影响公司成本控制和盈利水平。公司需关注行业政策变化及市场需求波动,同时持续优化财务结构以应对潜在风险。
你可能感兴趣
2024年半年报点评:毛利率提升亮眼,中期分红彰显信心
家用电器华创证券2024-09-01
2026年半年报点评:盈利增长驱动资产结构持续优化
有色金属东吴证券2026-09-01
中国海油(600938.SH)2026年半年报点评:26Q2利润同环比高增,持续分红彰显长期价值
国联民生证券2026-08-27
2024年半年报点评:毛利率逆势增长,加码营销+分红,彰显信心
建筑建材民生证券2024-08-24
2024年半年报点评:24H1业绩同比增长,分红承诺提高彰显信心
化石能源民生证券2024-08-26
2024年半年报点评报告:Q2净利润同比大增,三年分红规划彰显公司信心
信息技术华龙证券2024-08-26
2024年半年报点评:中高档暂有承压,高分红彰显信心
食品饮料西南证券2024-08-29
2023年半年报点评:库存损失拖累业绩,高分红+高回购彰显信心
民生证券2023-08-28
2026年半年报点评:水电发电量创新高,分红增持红利价值彰显
公用事业东吴证券2026-09-02
2026年半年报点评:Q2单吨盈利企稳,股权激励彰显发展信心
东吴证券2026-08-19