猜你想问
天宇股份2026年半年报核心数据表现如何?
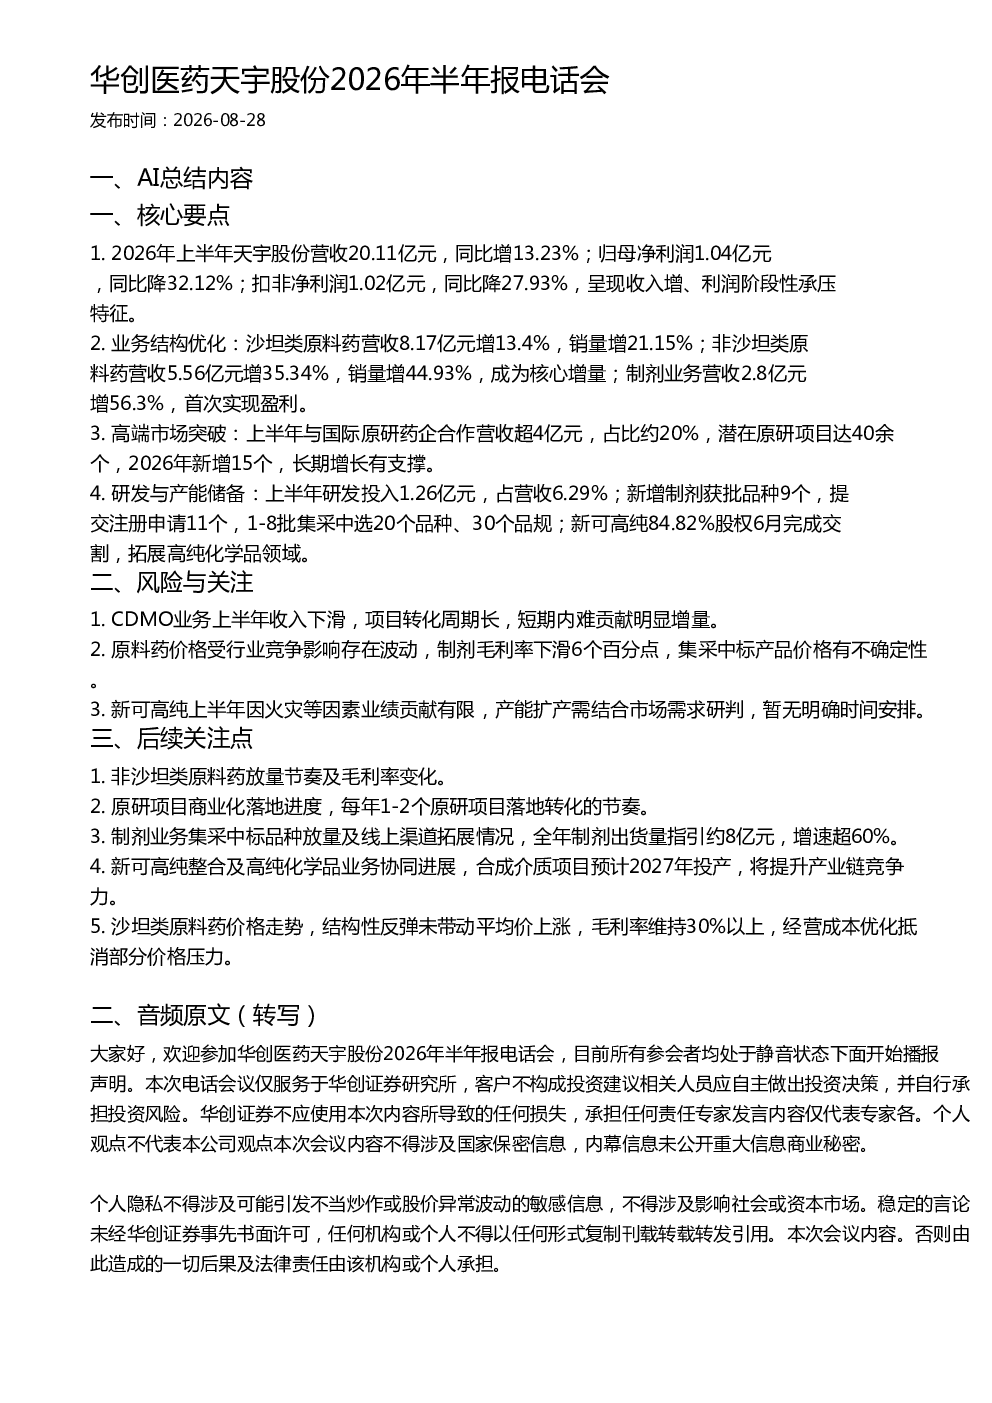
天宇股份2026年上半年营收20.11亿元,同比增13.23%,归母净利润1.04亿元,同比降32.12%,扣非净利润1.02亿元,同比降27.93%。沙坦类原料药营收8.17亿元增13.4%,非沙坦类原料药营收5.56亿元增35.34%,制剂业务营收2.8亿元增56.3%首次实现盈利。高端市场合作营收超4亿元,占比约20%
天宇股份原料药业务结构优化趋势?
天宇股份原料药业务结构持续优化,非沙坦类原料药营收5.56亿元增35.34%,销量增44.93%,成为核心增量。沙坦类原料药营收8.17亿元增13.4%,销量增21.15%。研发投入1.26亿元,占营收6.29%,新增制剂获批品种9个,提交注册申请11个,1-8批集采中选20个品种、30个品规。
天宇股份高端市场及原研项目进展?
天宇股份上半年与国际原研药企合作营收超4亿元,占比约20%,潜在原研项目达40余个,2026年新增15个。制剂业务实现盈利,产品梯队持续扩充。新可高纯84.82%股权完成交割,拓展高纯化学品领域。研发投入持续,CDMO项目开发持续,业务结构更加多元。
天宇股份当前市场现状及竞争格局?
天宇股份原料药价格受行业竞争影响存在波动,制剂毛利率下滑6个百分点,集采中标产品价格有不确定性。新可高纯上半年因火灾等因素业绩贡献有限,产能扩产需结合市场需求研判。沙坦类原料药价格结构性反弹未带动平均价上涨,毛利率维持30%以上,经营成本优化抵消部分价格压力。
天宇股份研报提示的主要风险点?
天宇股份CDMO业务上半年收入下滑,项目转化周期长,短期内难贡献明显增量。原料药价格受行业竞争影响存在波动,制剂毛利率下滑6个百分点。新可高纯上半年因火灾等因素业绩贡献有限,产能扩产需结合市场需求研判,暂无明确时间安排。
你可能感兴趣
华创医药 同和药业2026年半年报电话会纪要
未知机构2026-08-26
华创医药仙琚制药2026年半年报电话会
未知机构2026-08-28
招商医药 力诺药包2026年半年报电话会核心纪要
未知机构2026-08-24
长江电子 医药 东微半导2026年半年报电话会
未知机构2026-08-24
国泰海通医药宣泰医药2026年半年报业绩交流电话会
未知机构2026-09-03
华创医药苑东生物2026中报业绩电话会
未知机构2026-08-21
华创医药贝达药业2026中报电话会纪要
未知机构2026-08-21
华创医药信立泰2026中报电话会
未知机构2026-08-25
华创医药通化东宝2026中报电话会纪要
未知机构2026-08-25
申万宏源化工:广信股份2026年半年报业绩解读电话会纪要
未知机构2026-08-25