猜你想问
同和药业2026年半年报核心数据表现如何?
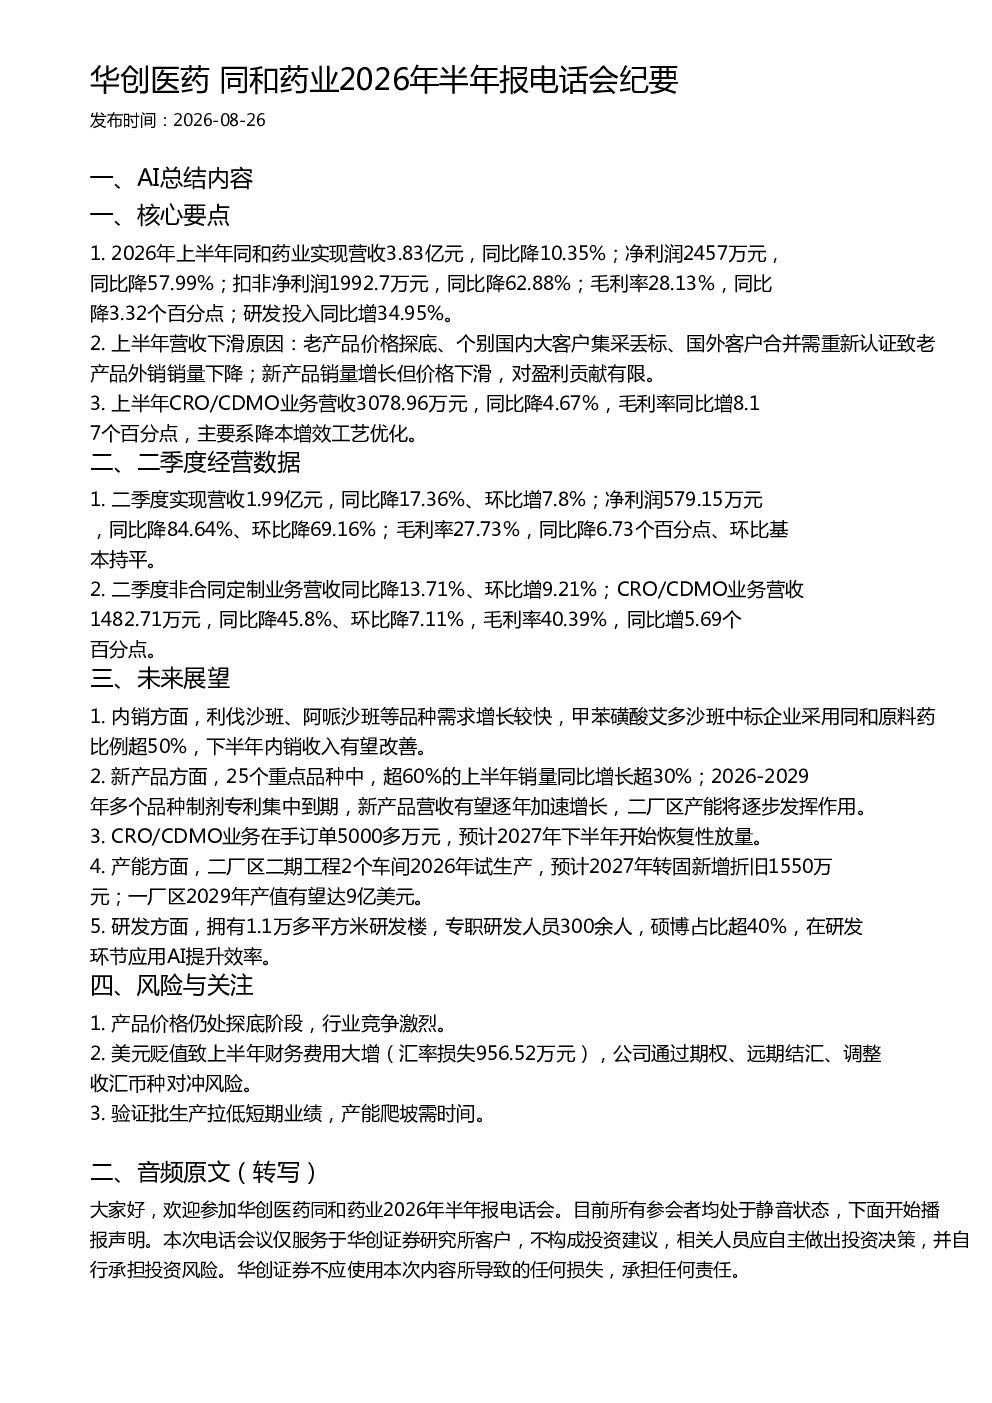
同和药业2026年上半年实现营收3.83亿元,同比降10.35%;净利润2457万元,同比降57.99%;扣非净利润1992.7万元,同比降62.88%;毛利率28.13%,同比降3.32个百分点;研发投入同比增34.95%。营收下滑主要原因是老产品价格探底、个别国内大客户集采丢标、国外客户合并需重新认证致老产品外销销量下降;新产品销量增长但价格下滑,对盈利贡献有限。CRO/CDMO业务营收3078.96万元,同比降4.67%,毛利率同比增8.17个百分点,主要系降本增效工艺优化。二季度营收1.99亿元,同比降17.36%、环比增7.8%;净利润579.15万元,同比降84.64%、环比降69.16%;毛利率27.73%,同比降6.73个百分点、环比基本持平。非合同定制业务营收同比降13.71%、环比增9.21%;CRO/CDMO业务营收1482.71万元,同比降45.8%、环比降7.11%,毛利率40.39%,同比增5.69个百分点。
医药行业发展趋势如何?
医药行业目前处于转型升级阶段,集采政策持续影响传统仿制药市场,推动企业向创新药和CRO/CDMO服务转型。国内原料药行业竞争激烈,价格处于探底阶段,企业需通过技术创新和成本控制提升竞争力。同时,AI技术在研发环节的应用逐渐普及,提升研发效率。未来几年,随着专利集中到期,创新药企有望迎来新的增长机遇。同和药业在原料药领域面临价格压力,但积极布局新产品和CRO/CDMO业务,以实现长期可持续发展。
同和药业报告重点分析了哪些方面?
报告重点分析了同和药业的经营数据、未来发展战略及风险因素。经营数据方面,详细披露了营收、净利润、毛利率等关键指标,并解释了营收下滑的原因,包括老产品价格探底、集采丢标及国际业务调整。未来展望方面,报告指出利伐沙班、阿哌沙班等品种需求增长较快,甲苯磺酸艾多沙班中标企业采用同和原料药比例超50%,下半年内销收入有望改善;新产品销量增长迅速,25个重点品种中超60%上半年销量同比增长超30%;CRO/CDMO业务在手订单5000多万元,预计2027年下半年开始恢复性放量;二厂区产能逐步发挥作用,一厂区2029年产值有望达9亿美元;研发投入持续增加,应用AI提升效率。风险提示方面,报告指出产品价格仍处探底阶段,行业竞争激烈;美元贬值导致财务费用大增;验证批生产拉低短期业绩,产能爬坡需时间。
当前医药市场现状如何?
当前医药市场呈现多元化发展趋势,政策驱动下,集采和医保控费持续影响仿制药市场,企业面临价格压力,需加速创新转型。原料药行业竞争白热化,价格战激烈,部分企业利润空间被压缩。同时,创新药市场潜力巨大,专利集中到期将催生新的市场机会。CRO/CDMO服务需求增长,企业通过降本增效和技术创新提升竞争力。AI等新技术在研发和生产环节的应用逐渐增多,提升行业整体效率。同和药业作为原料药企,面临行业周期性波动,但积极布局新产品和CRO/CDMO业务,以应对市场变化。
同和药业报告提示了哪些风险?
同和药业报告提示的主要风险包括:产品价格仍处探底阶段,行业竞争激烈可能导致利润进一步下滑;美元贬值导致上半年财务费用大增,汇率损失956.52万元,虽然公司通过期权、远期结汇、调整收汇币种对冲风险,但仍需关注汇率波动影响;验证批生产阶段导致短期业绩承压,产能爬坡需要时间,新产线转固后才能逐步释放产能,预计2027年新增折旧1550万元。此外,行业政策变化、市场竞争加剧等因素也可能对公司经营产生影响。