猜你想问
广信股份2026年半年报核心业绩数据有哪些?
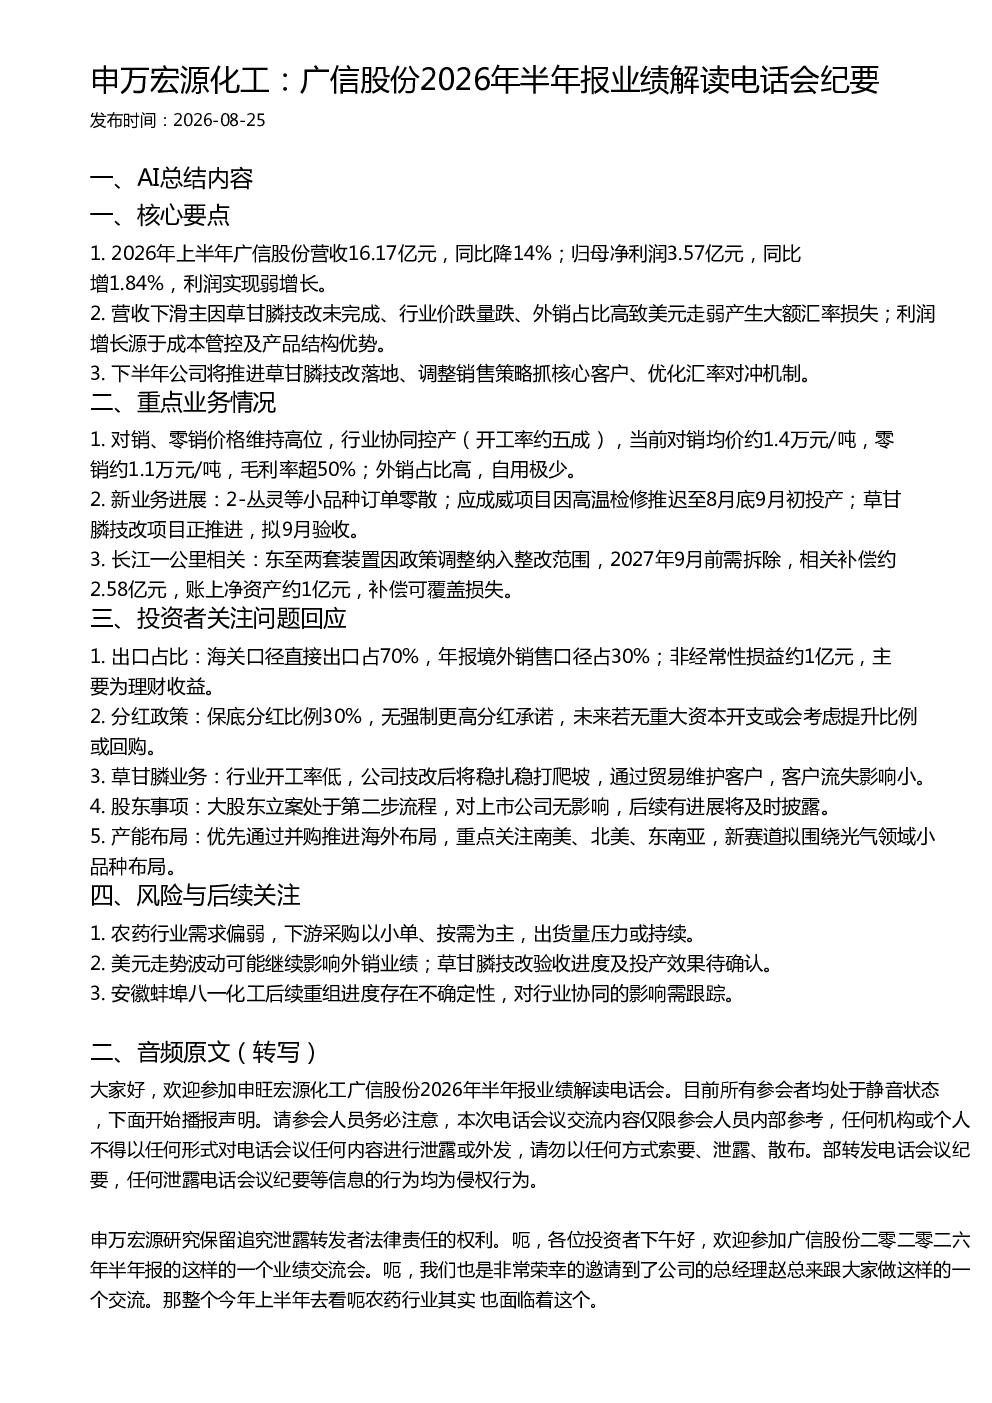
2026年上半年广信股份营收16.17亿元,同比降14%;归母净利润3.57亿元,同比增1.84%。营收下滑主因是草甘膦技改未完成、行业价跌量跌、外销占比高致美元走弱产生大额汇率损失。利润增长源于成本管控及产品结构优势。
草甘膦业务目前进展如何?公司有何应对策略?
草甘膦业务技改项目正推进,拟9月验收。行业开工率低,公司计划稳扎稳打爬坡,通过贸易维护客户。下半年将推进技改落地、调整销售策略抓核心客户、优化汇率对冲机制。
农药行业未来发展趋势如何?
农药行业需求偏弱,下游采购以小单、按需为主,出货量压力或持续。公司优先通过并购推进海外布局,重点关注南美、北美、东南亚,新赛道拟围绕光气领域小品种布局。
广信股份当前市场表现及竞争格局如何?
公司对销、零销价格维持高位,毛利率超50%。外销占比高,自用极少。长江一公里相关装置因政策调整纳入整改范围,补偿约2.58亿元,可覆盖损失。行业协同控产,开工率约五成。
本报告提示的主要风险有哪些?
主要风险包括农药行业需求偏弱,下游采购以小单、按需为主,出货量压力或持续;美元走势波动可能继续影响外销业绩;草甘膦技改验收进度及投产效果待确认;安徽蚌埠八一化工后续重组进度存在不确定性,对行业协同的影响需跟踪。
你可能感兴趣
申万宏源化工艾森股份2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工:新化股份2026年半年报业绩解读电话会
未知机构2026-08-21
申万宏源化工国恩股份2026年半年报业绩解读电话会
未知机构2026-08-31
申万宏源化工:利安隆2026年半年报业绩解读电话会纪要
未知机构2026-08-18
申万宏源化工 华海诚科2026年半年报业绩解读电话会纪要
未知机构2026-09-01
申万宏源化工:雅克科技2026年半年报业绩解读电话会
未知机构2026-08-26
申万宏源化工 凯立新材2026年半年报业绩解读电话会
未知机构2026-08-27
申万宏源化工 皖维高新2026年半年报业绩解读电话会
未知机构2026-08-22
申万宏源化工 八亿时空2026年半年报业绩解读电话会
未知机构2026-08-17
申万宏源化工 新凤鸣2026年半年报业绩解读电话会
未知机构2026-08-28