猜你想问
力诺药包2026年半年报核心内容有哪些?
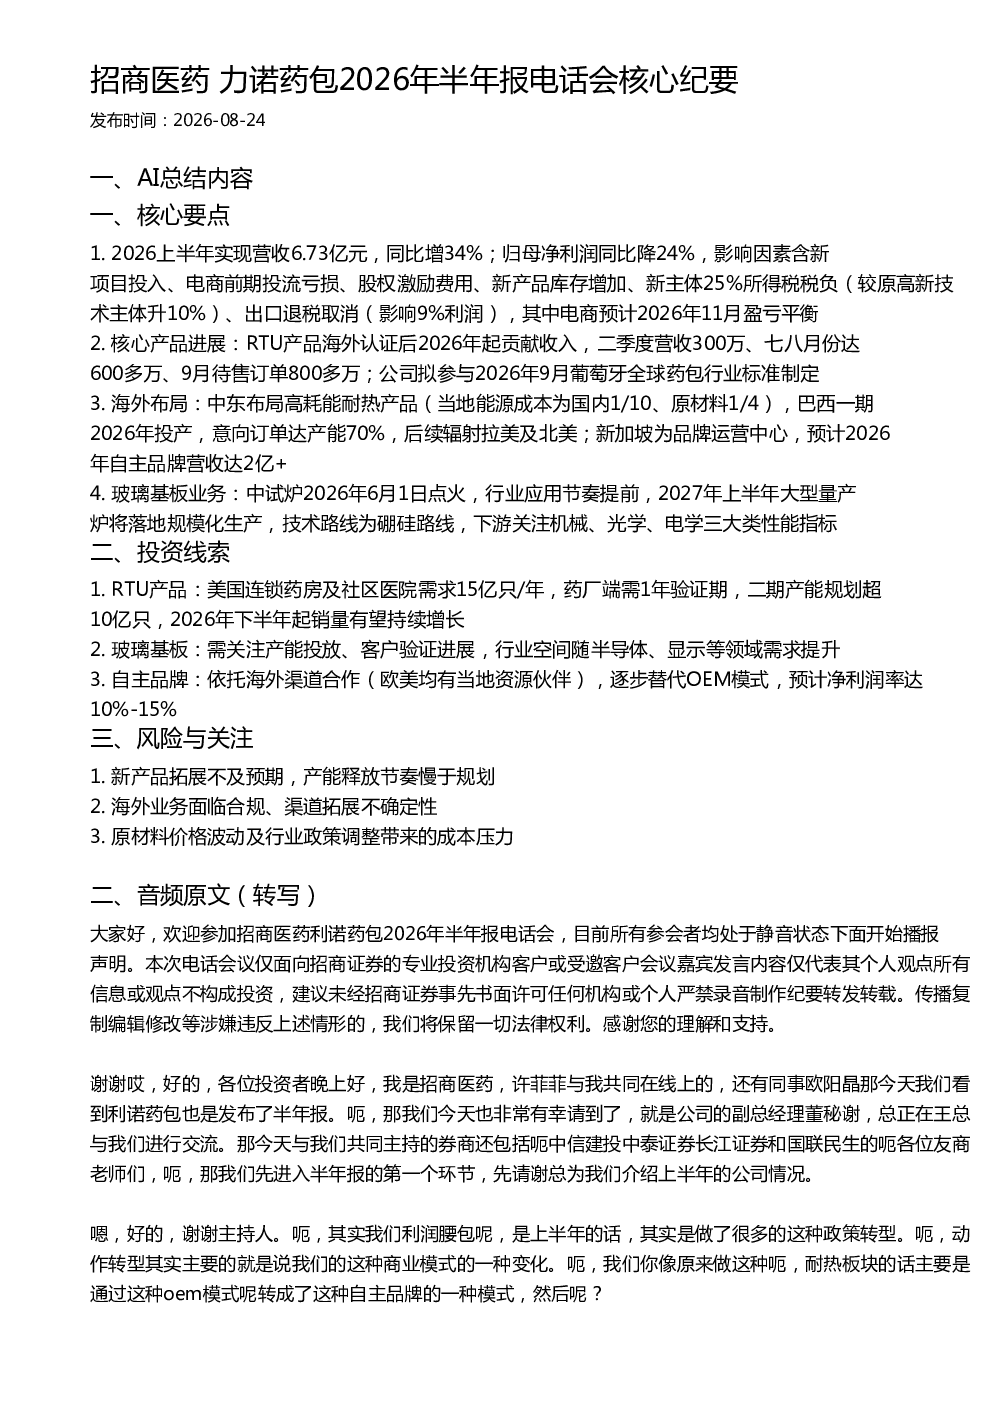
2026年上半年营收6.73亿元,同比增长34%,但归母净利润同比降24%。主要影响因素包括新项目投入、电商前期投流亏损、股权激励费用、新产品库存增加、新主体所得税税负提升(较原高新技术主体升10%)、出口退税取消(影响9%利润)。RTU产品海外认证后2026年起贡献收入,二季度营收300万,七八月份达600多万,九月待售订单800多万;公司拟参与2026年9月葡萄牙全球药包行业标准制定。中东布局高耗能耐热产品,巴西一期2026年投产,意向订单达产能70%,后续辐射拉美及北美;新加坡为品牌运营中心,预计2026年自主品牌营收达2亿+。中试炉2026年6月1日点火,2027年上半年大型量产炉将落地规模化生产,技术路线为硼硅路线。
药包行业发展趋势如何?
药包行业发展趋势包括向自主品牌转型、海外市场拓展加速、新材料新技术应用深化。力诺药包RTU产品海外认证后逐步贡献收入,参与葡萄牙全球药包行业标准制定,中东、巴西等地布局高耗能耐热产品,新加坡运营中心推动自主品牌发展。玻璃基板业务采用硼硅路线,中试炉已点火,2027年将实现规模化生产,受益于半导体、显示等领域需求提升。
力诺药包报告重点分析方向是什么?
报告重点分析方向包括RTU产品市场潜力与产能规划,美国连锁药房及社区医院需求达15亿只/年,二期产能规划超10亿只,2026年下半年起销量有望持续增长。玻璃基板业务关注产能投放与客户验证,行业空间随半导体、显示等领域需求提升。自主品牌依托海外渠道合作,逐步替代OEM模式,预计净利润率达10%-15%。
药包市场现状如何判断?
药包市场现状表现为新项目投入与转型带来的短期利润压力,电商业务前期投流亏损,但预计2026年11月盈亏平衡。核心产品RTU海外认证后逐步贡献收入,二季度营收300万,七八月份达600多万,九月待售订单800多万。海外市场意向订单达产能70%,自主品牌营收预计2026年达2亿+。玻璃基板业务中试炉已点火,行业应用节奏提前。
力诺药包研报有哪些风险提示?
研报提示风险包括新产品拓展不及预期,产能释放节奏慢于规划;海外业务面临合规、渠道拓展不确定性;原材料价格波动及行业政策调整带来的成本压力。电商业务前期投流亏损,新主体所得税税负提升影响利润。需关注RTU产品药厂端验证期,玻璃基板客户验证进展。