猜你想问
贝达药业2026年中报的主要业绩数据有哪些?
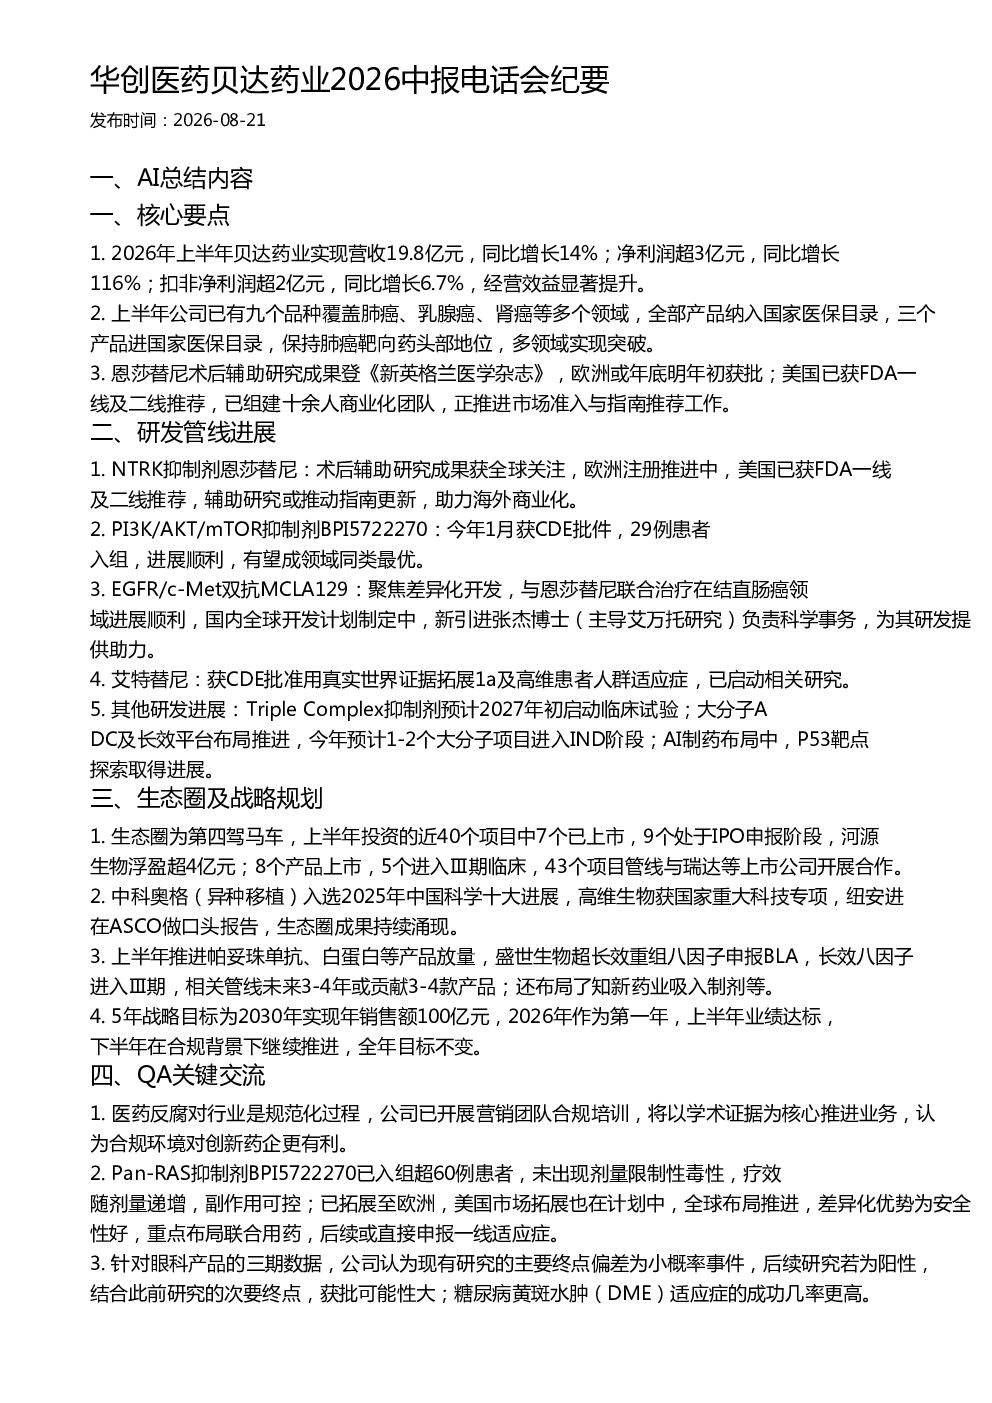
2026年上半年,贝达药业实现营收19.8亿元,同比增长14%;净利润超3亿元,同比增长116%。公司产品管线丰富,9个品种覆盖肺癌、乳腺癌、肾癌等领域,全部纳入国家医保目录。重点产品恩莎替尼术后辅助研究成果获《新英格兰医学杂志》关注,欧洲或年底明年初获批,美国已获FDA一线及二线推荐。
贝达药业目前研发管线的主要进展和亮点是什么?
恩莎替尼NTRK抑制剂术后辅助研究成果获全球关注,欧洲注册推进中,美国已获FDA一线及二线推荐。PI3K/AKT/mTOR抑制剂BPI572进展顺利,有望成领域同类最优。EGFR/c-Met双抗MCLA129聚焦差异化开发,与恩莎替尼联合治疗在结直肠癌领域进展顺利。艾特替尼获CDE批准用真实世界证据拓展适应症。Triple Complex抑制剂预计2027年初启动临床试验,大分子ADC及长效平台布局推进,AI制药布局中,P53靶点探索取得进展。
贝达药业的生态圈布局和协同效应如何体现?
公司上半年投资的近40个项目中7个已上市,9个处于IPO申报阶段,43个项目管线与瑞达等上市公司开展合作。中科奥格入选2025年中国科学十大进展,高维生物获国家重大科技专项,纽安进在ASCO做口头报告。帕妥珠单抗、白蛋白等产品放量,盛世生物超长效重组八因子申报BLA,长效八因子进入III期。
从市场角度看,贝达药业面临的主要竞争态势如何?
贝达药业的产品管线覆盖肺癌、乳腺癌、肾癌等多个领域,全部纳入国家医保目录,恩莎替尼等核心产品竞争力强。公司生态圈布局广泛,与多家上市公司合作,形成协同效应。但需关注行业竞争加剧和医保控费压力,公司需持续创新以保持竞争优势。
投资贝达药业需要关注哪些潜在风险?
医药反腐环境对公司营销团队合规提出更高要求,需关注合规风险。部分产品如BPI572虽进展顺利,但国际化市场拓展仍需时间。眼科产品三期数据存在不确定性,需关注研究进展。此外,研发管线部分品种仍处于临床早期阶段,存在研发失败风险。
你可能感兴趣
华创医药通化东宝2026中报电话会纪要
未知机构2026-08-25
华创医药苑东生物2026中报业绩电话会
未知机构2026-08-21
华创医药信立泰2026中报电话会
未知机构2026-08-25
华创医药 同和药业2026年半年报电话会纪要
未知机构2026-08-26
华创医药康德莱2026年中报业绩电话会纪要
未知机构2026-08-27
华创医药·九安医疗2026年中报业绩电话会纪要
未知机构2026-08-25
华创医药维力医疗2026年中报电话会纪要
未知机构2026-07-31
华创医药振德医疗2026年中报业绩电话会纪要
未知机构2026-08-28
华创医药天宇股份2026年半年报电话会
未知机构2026-08-28
华创医药仙琚制药2026年半年报电话会
未知机构2026-08-28