猜你想问
三峡旅游2026年半年度报告核心内容有哪些?
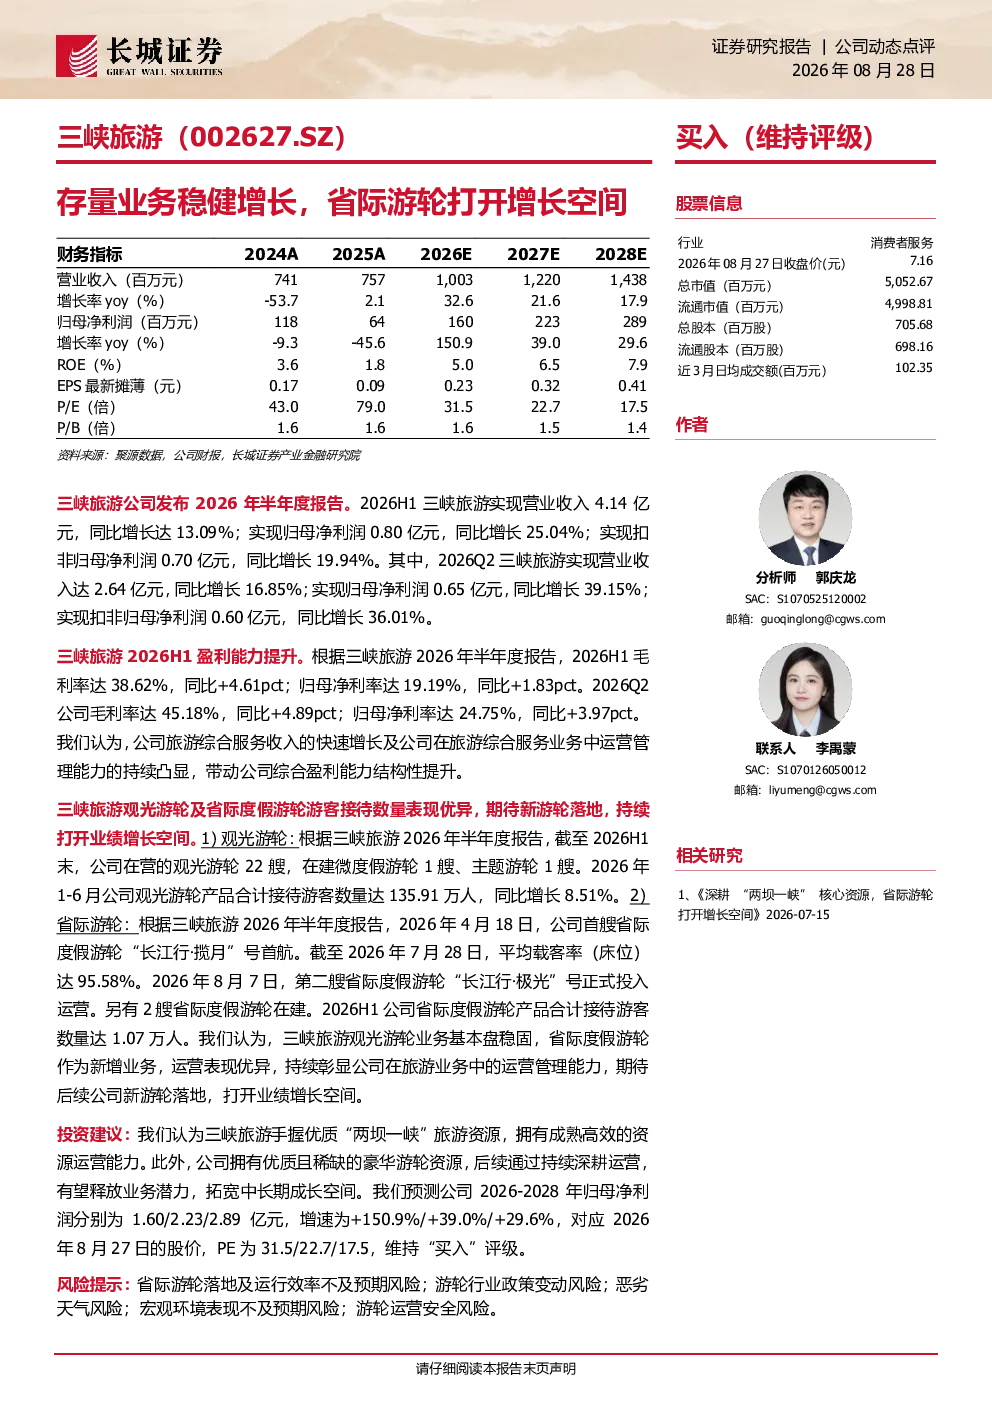
三峡旅游2026年半年度报告显示,公司经营业绩稳健增长。2026H1实现营业收入4.14亿元,同比增长13.09%;归母净利润0.80亿元,同比增长25.04%。Q2表现更为突出,营业收入2.64亿元,同比增长16.85%;归母净利润0.65亿元,同比增长39.15%。盈利能力显著提升,2026H1毛利率达38.62%,同比+4.61pct;归母净利率达19.19%,同比+1.83pct。Q2毛利率45.18%,同比+4.89pct;归母净利率24.75%,同比+3.97pct。
游轮行业发展趋势如何?
游轮行业发展趋势呈现多元化与品质化特点。观光游轮方面,公司运营22艘观光游轮,在建2艘,2026年1-6月接待游客135.91万人,同比增长8.51%。省际游轮方面,首艘“长江行·揽月”号首航平均载客率达95.58%,第二艘“长江行·极光”号已投入运营,彰显行业对高端定制化服务的需求增长。新业务表现优异,反映行业向精细化运营与差异化产品转型。
报告重点分析了哪些业务方向?
报告重点分析了三峡旅游的观光游轮与省际度假游轮业务。观光游轮方面,公司运营规模持续扩大,2026H1末运营22艘,在建2艘,客流量稳步增长。省际游轮方面,新船首航表现亮眼,“长江行·揽月”号平均载客率达95.58%,新业务板块成为增长新动能,体现公司在细分赛道的运营管理能力。
当前游轮市场现状如何?
当前游轮市场呈现稳健增长态势,高端定制化需求提升。三峡旅游作为行业参与者,其观光游轮业务客流量同比增长8.51%,省际游轮业务首航即表现优异,平均载客率达95.58%。新业务板块的快速落地与运营效率提升,反映市场对高品质、个性化游轮服务的需求持续释放,行业竞争格局向头部企业集中。
研报提示了哪些风险因素?
研报提示的主要风险包括省际游轮落地及运营效率不及预期、游轮行业政策变动、恶劣天气影响运营、宏观环境波动及运营安全风险。新业务板块的扩张需要持续投入与精细化管理,政策环境变化可能影响行业盈利水平,极端天气与运营安全是常态化的风险关注点。