猜你想问
三峡旅游2026年半年报核心内容是什么?
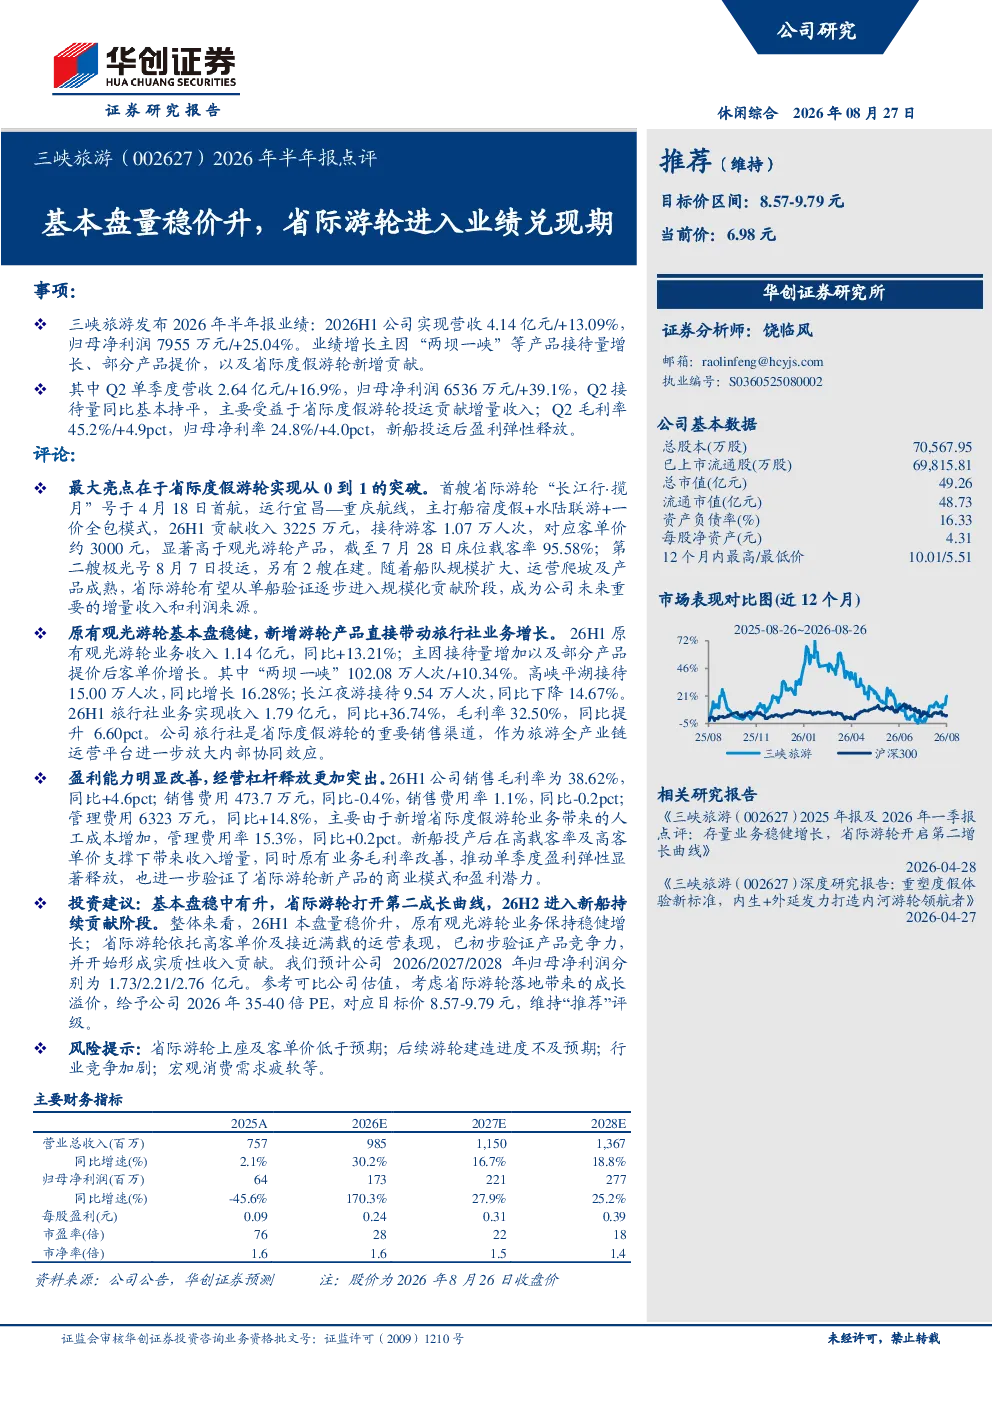
三峡旅游2026年半年报显示基本盘稳健增长,省际度假游轮业务实现从0到1的突破,成为公司第二增长曲线。业绩增长主要得益于“两坝一峡”等产品接待量增长、部分产品提价,以及省际度假游轮新增贡献。公司2026H1实现营收4.14亿元/+13.09%,归母净利润7955万元/+25.04%。
省际度假游轮赛道发展趋势如何?
省际度假游轮赛道正进入快速发展期,以三峡旅游为代表的游轮公司通过创新产品模式,如船宿度假+水陆联游+一价全包,提升游客体验,实现从观光游轮向度假游轮的转型。未来,随着游轮建造技术的提升和消费升级,该赛道有望持续受益于高客单价和高上座率带来的收入增长。
报告中重点分析了哪些业务方向?
报告重点分析了三峡旅游的三大业务方向:一是省际度假游轮业务,通过“长江行·揽月”号等新船投运,初步验证产品竞争力并形成实质性收入贡献;二是原有观光游轮业务,通过接待量增加及产品提价带动客单价增长;三是旅行社业务,作为省际度假游轮的重要销售渠道,业务收入显著增长,进一步放大内部协同效应。
当前游轮市场现状如何?
当前游轮市场呈现稳健增长态势,尤其省际度假游轮业务增长潜力较大。三峡旅游通过新船投运和产品创新,已实现从观光游轮向度假游轮的转型,并取得初步成效。同时,行业竞争也在加剧,游轮公司需持续提升产品和服务质量,以应对市场竞争和消费需求的变化。
研报提示了哪些风险?
研报提示的主要风险包括:省际游轮上座及客单价低于预期、后续游轮建造进度不及预期、行业竞争加剧、宏观消费需求疲软等。这些风险可能对公司业绩产生不利影响,需密切关注市场变化和政策调整。
你可能感兴趣
三峡旅游补税利空落地实际游轮需求强劲量价齐升明年省际游轮增
未知机构2025-11-04
三峡旅游省际游轮产品景气验证,新曲线进入加速释放周期
国信证券2026-08-26
2026年半年报点评:业绩稳定增长,省际游轮贡献增量
交通运输东吴证券2026-08-27
三峡旅游发布业绩预告后续关注省际游轮经营数据东财新消费事件
未知机构2026-01-29
三峡旅游(002627)深度研究 银发一族旅游需求崛起,省际游轮锻造业绩新引擎
东方财富2026-03-25
两坝一峡量价齐升,省际游轮贡献初现
国泰海通证券2026-08-30
家电业务基本盘稳固,光储业务进入业绩兑现期
上海证券2023-09-11
2026年半年报业绩点评:营业收入同比+31%,量价齐升,经营质量持续向好
东吴证券2026-08-21
2026年半年报点评:26H1量价齐升,业绩有望继续改善
化石能源国联民生证券2026-08-25
长江电新 诺德股份2026年半年报业绩预告点评 主业量价齐升 AI弹性可期 继续推荐
未知机构2026-07-13