猜你想问
这份研报的核心内容是什么?
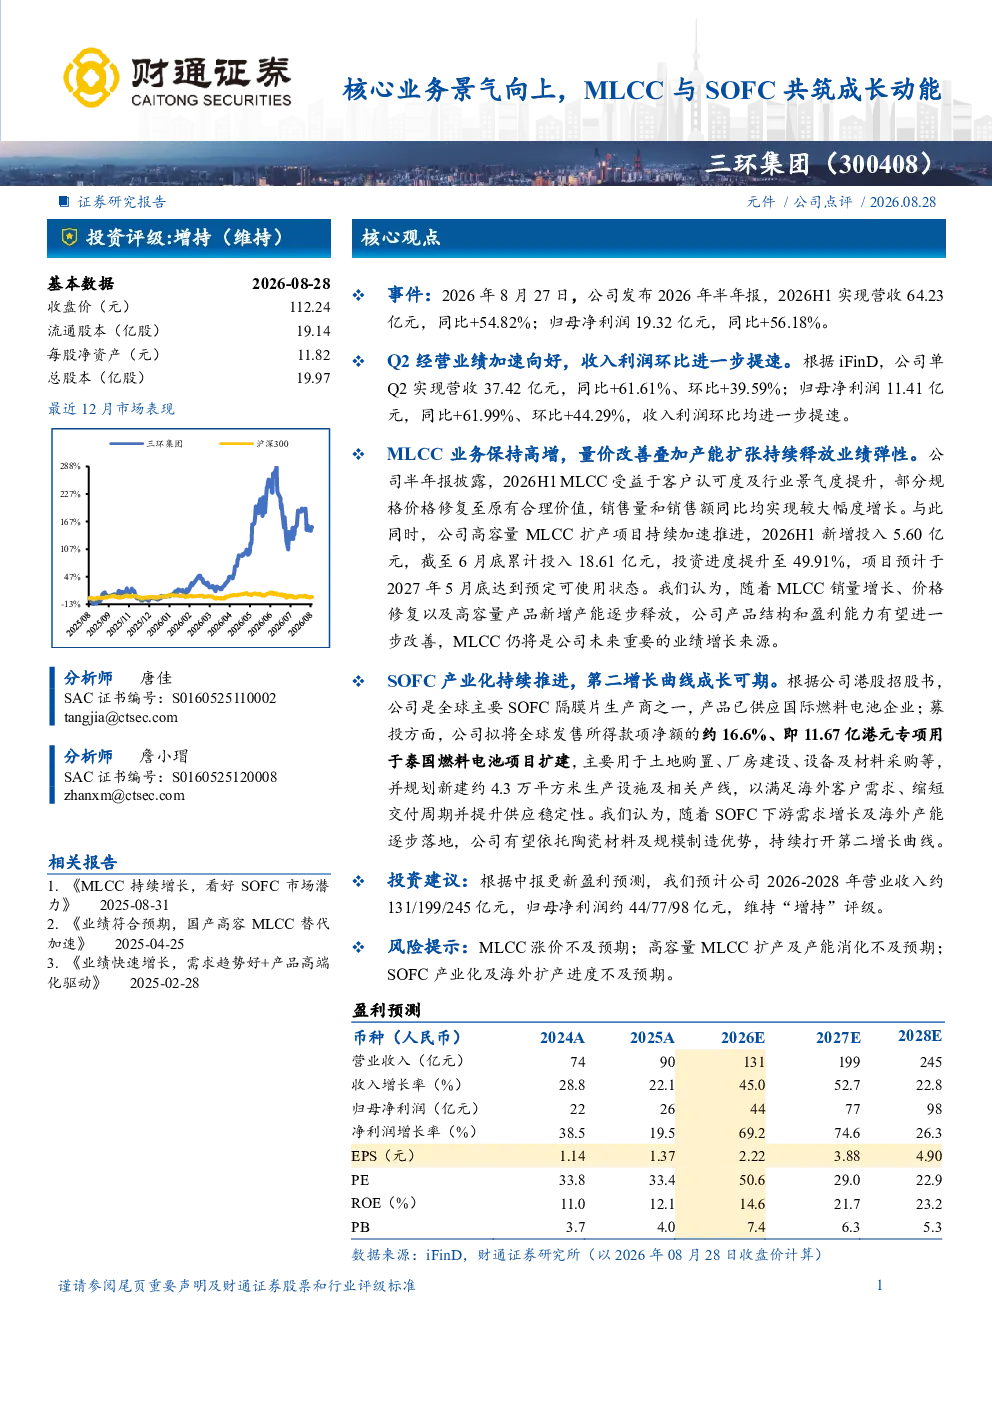
该研报显示三环集团2026年半年报经营业绩加速向好,Q2收入利润环比提速。MLCC业务保持高增,量价改善叠加产能扩张持续释放业绩弹性。SOFC产业化持续推进,第二增长曲线成长可期。具体数据上,2026H1实现营收64.23亿元,同比+54.82%;归母净利润19.32亿元,同比+56.18%。Q2实现营收37.42亿元,同比+61.61%、环比+39.59%;归母净利润11.41亿元,同比+61.99%、环比+44.29%。MLCC高容量扩产项目2026H1新增投入5.60亿元,累计投入18.61亿元,投资进度49.91%,预计2027年5月底达预定可使用状态。
MLCC和SOFC赛道的发展趋势如何?
MLCC业务受益于客户认可度及行业景气度提升,部分规格价格修复至原有合理价值,销售量和销售额同比均实现较大幅度增长。高容量产品新增产能逐步释放,产品结构和盈利能力有望进一步改善。SOFC产业化持续推进,拟将全球发售所得款项净额的约16.6%用于泰国燃料电池项目扩建,以满足海外客户需求、缩短交付周期并提升供应稳定性。整体来看,这两条赛道均展现出良好的发展前景。
研报重点分析了哪些方向?
研报重点分析了三环集团MLCC和SOFC业务的经营情况及未来发展趋势。MLCC方面,关注其高容量扩产项目的进展及产能释放情况,以及产品结构和盈利能力的改善。SOFC方面,关注其产业化推进情况及海外扩产计划。此外,研报还对其财务数据进行了详细分析,包括营收、净利润等关键指标。
当前市场对三环集团及其业务的判断是什么?
当前市场对三环集团的评价较为积极。其MLCC业务保持高增,量价改善叠加产能扩张持续释放业绩弹性,显示出较强的市场竞争力。SOFC产业化持续推进,为公司的第二增长曲线提供了有力支撑。从财务数据来看,公司2026年半年报表现亮眼,营收和净利润均实现大幅增长,显示出良好的发展势头。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先是MLCC涨价不及预期,这可能会影响公司的盈利能力。其次是高容量MLCC扩产及产能消化不及预期,这可能会造成资源浪费。最后是SOFC产业化及海外扩产进度不及预期,这可能会影响公司的长期发展。这些风险需要公司密切关注并采取相应措施加以应对。