猜你想问
Q2扣非利润同比增长76%的具体表现如何?
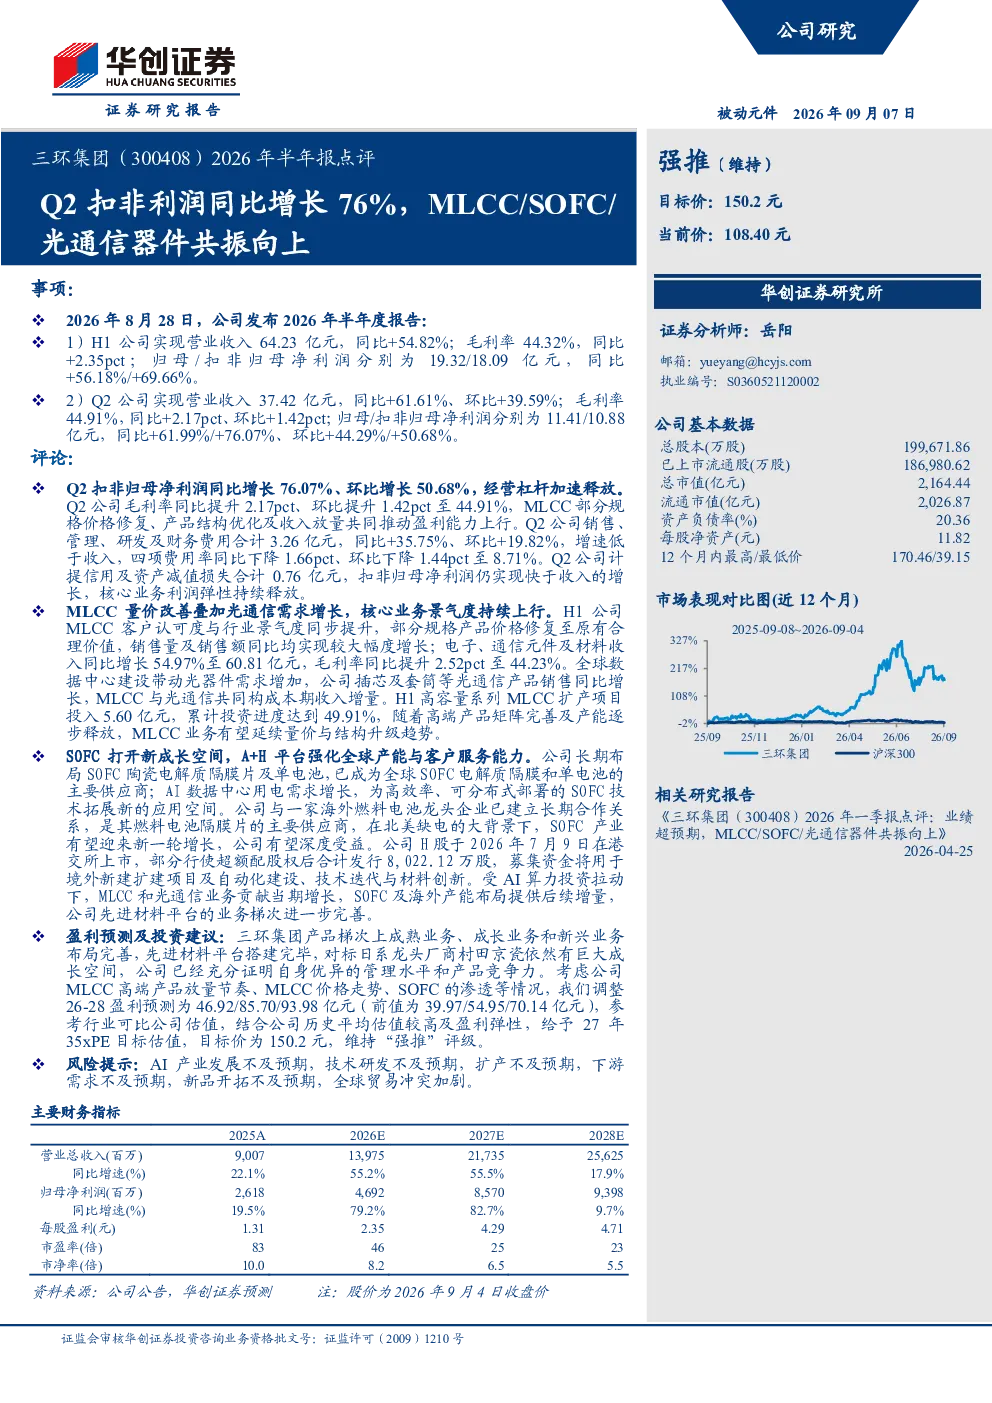
Q2扣非归母净利润同比增长76.07%,环比增长50.68%;H1营业收入同比增长54.82%,归母净利润同比增长56.18%。毛利率同比提升2.17pct至44.91%,环比提升1.42pct,主要得益于MLCC部分规格价格修复、产品结构优化及收入放量。四项费用率同比下降1.66pct,环比下降1.44pct至8.71%。
MLCC业务的发展亮点是什么?
MLCC业务客户认可度提升,部分规格价格修复,销售量及销售额同比大幅增长。高容量系列MLCC扩产项目投资进度达49.91%,有望延续量价与结构升级趋势。电子、通信元件及材料收入同比增长54.97%至60.81亿元,显示业务量价改善明显。
光通信器件赛道的发展趋势如何?
全球数据中心建设带动光器件需求增加,插芯及套筒等产品销售同比增长。MLCC业务量价改善,电子、通信元件及材料收入同比增长54.97%至60.81亿元;光通信需求增长带动插芯及套筒等产品销售同比增长;SOFC业务打开新成长空间,与海外龙头企业建立合作关系。
当前市场对三环集团的整体判断是什么?
三环集团业务涵盖MLCC、光通信器件和SOFC,形成先进材料平台布局。MLCC客户认可度提升,部分规格价格修复,销售量及销售额同比大幅增长;光通信器件需求增长带动插芯及套筒等产品销售同比增长;SOFC业务成为全球SOFC电解质隔膜和单电池的主要供应商,AI数据中心用电需求增长拓展应用空间。
研报提示的主要风险有哪些?
研报提示的主要风险包括AI产业发展不及预期、技术研发不及预期、扩产不及预期、下游需求不及预期、新品开拓不及预期、全球贸易冲突加剧。这些风险可能影响公司业绩表现和业务拓展,需持续关注市场动态和公司应对措施。
你可能感兴趣
【研选•研报数据】MLCC开启成长新周期,AI服务器对MLCC的使用量增长10倍以上;公司MLCC SOFC 光通信器件业务共振向上,对标日系龙头厂商有巨大成长-20260603
未知机构2026-06-03
2026年一季报点评业绩超预期,MLCC SOFC 光通信器件共振向上
华创证券2026-04-25
Q2扣非利润环比增长,炼化毛利率同比修复恒力石化6003462026年中报点评
华创证券2026-08-25
东方通信-半导体 致尚科技Q2业绩点评 收入与扣非利润均明显改善 光通信业务进入业绩兑现阶段
未知机构2026-08-25
盈利持续改善,Q2扣非利润同比+63.4%
交通运输中泰证券2023-08-30
公司信息更新报告:汇兑掩盖真实盈利,剔除汇兑后2026H1扣非同比+76%
交通运输开源证券2026-08-30
2026年半年报点评运算电子放量驱动业务结构升级,Q2扣非利润同比翻倍
华创证券2026-08-24
内销进攻、外销改善,单Q2剔除汇兑扣非同比+39%、利润端超预期
轻工制造华创证券2023-09-04
公司信息更新报告:MLCC量价齐升,光通信与SOFC共拓长期成长空间
电子设备开源证券2026-08-31
深度研究:MLCC周期底部,光通信、SOFC等打造新增长方向
电子设备东方财富2023-11-23