猜你想问
这份研报的核心内容是什么?
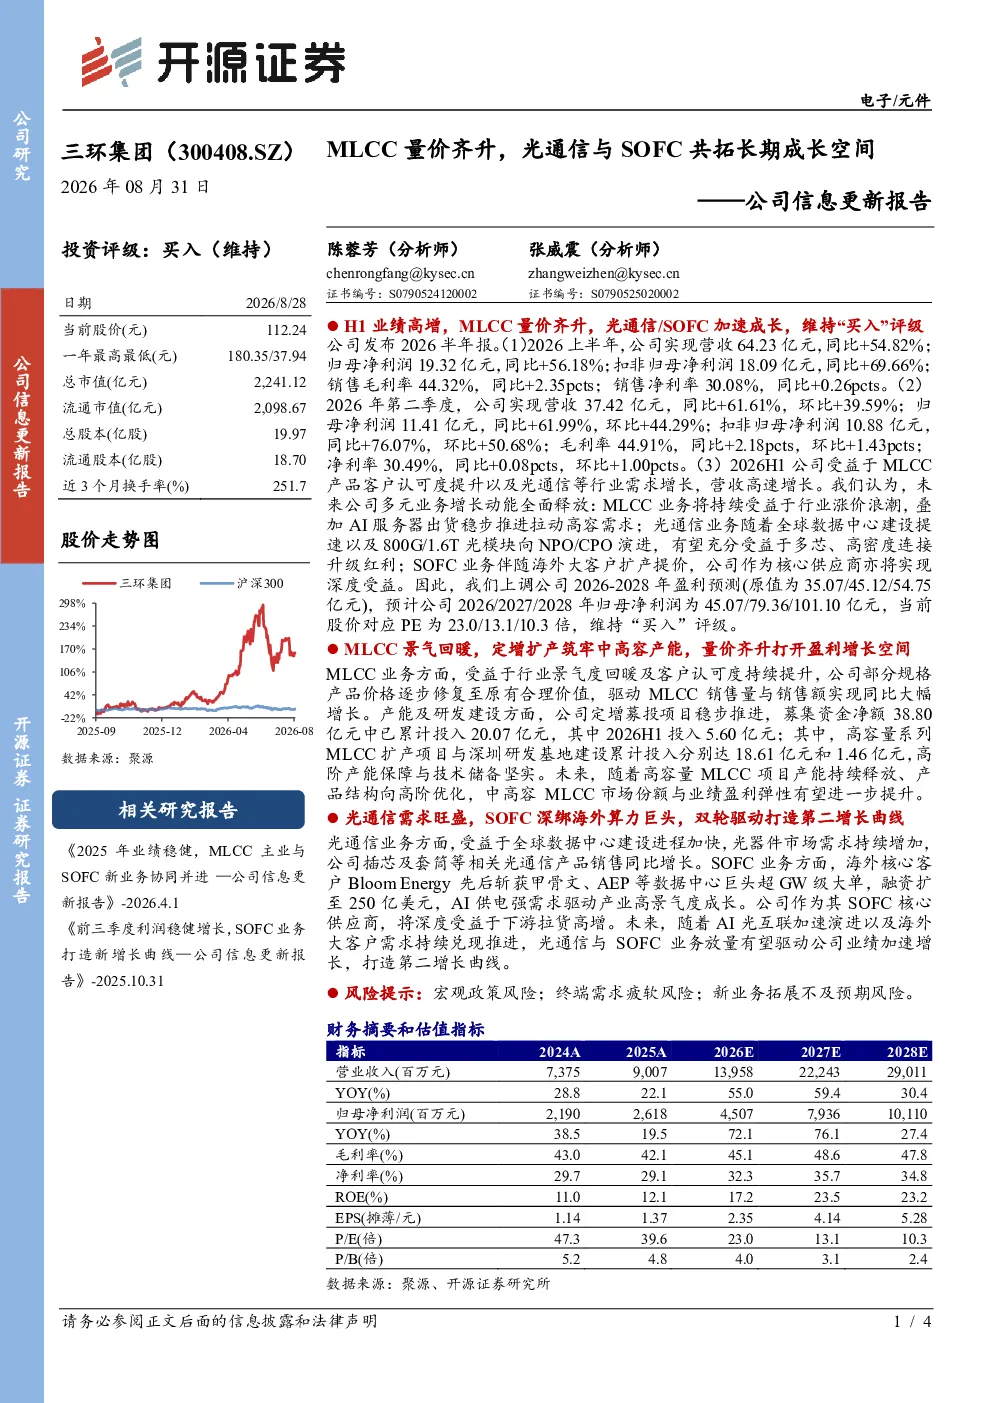
这份研报主要分析了三环集团2026年上半年的业绩表现,指出公司MLCC业务量价齐升,光通信和SOFC业务加速成长。报告显示,公司上半年营收和净利润均实现高增长,主要受益于MLCC产品客户认可度提升及光通信等行业需求增长。未来,公司多元业务增长动能全面释放,MLCC业务将持续受益于行业涨价浪潮和AI服务器需求,光通信业务有望受益于数据中心建设和光模块升级,SOFC业务将深度受益于海外大客户扩产提价。
MLCC和光通信行业的发展趋势如何?
MLCC行业正迎来景气度回暖,公司部分规格产品价格逐步修复至原有合理价值,驱动MLCC销售量与销售额实现同比大幅增长。公司通过定增扩产项目,特别是高容量系列MLCC扩产项目,筑牢中高容产能,未来随着高容量MLCC项目产能持续释放,中高容MLCC市场份额与业绩盈利弹性有望进一步提升。光通信行业受益于全球数据中心建设进程加快,光器件市场需求持续增加,公司插芯及套筒等相关产品销售同比增长。随着800G/1.6T光模块向NPO/CPO演进,多芯、高密度连接升级红利将充分释放行业增长潜力。
研报重点分析了哪些业务方向?
研报重点分析了三环集团的MLCC、光通信和SOFC三大业务方向。MLCC业务方面,报告强调公司受益于行业景气度回暖及客户认可度提升,部分规格产品价格逐步修复,驱动销售量与销售额大幅增长。公司通过定增募投项目稳步推进高容量系列MLCC扩产,为未来业绩增长奠定基础。光通信业务方面,报告指出公司插芯及套筒等相关产品销售同比增长,受益于全球数据中心建设进程加快。SOFC业务方面,报告强调公司作为海外核心客户Bloom Energy的核心供应商,将深度受益于下游拉货高增。
当前市场对三环集团的产品需求如何?
当前市场对三环集团的产品需求旺盛。在MLCC业务方面,公司部分规格产品价格逐步修复至原有合理价值,驱动销售量与销售额实现同比大幅增长,表明市场对高容量MLCC产品的需求持续提升。在光通信业务方面,公司插芯及套筒等相关产品销售同比增长,受益于全球数据中心建设进程加快和光模块升级趋势,市场需求持续增加。在SOFC业务方面,海外核心客户Bloom Energy先后斩获甲骨文、AEP等数据中心巨头超GW级大单,融资扩至250亿美元,AI供电强需求驱动产业高景气度成长,市场对SOFC产品的需求旺盛。
研报提到了哪些风险提示?
研报提示了三环集团面临的三类风险:一是宏观政策风险,宏观经济波动可能影响下游客户需求和企业投资,进而影响公司业绩。二是终端需求疲软风险,如果电子设备行业整体需求下降,可能影响公司产品销售和盈利能力。三是新业务拓展不及预期风险,光通信和SOFC业务虽然增长潜力巨大,但市场拓展过程中可能面临技术、客户资源等方面的挑战,若新业务拓展不及预期,可能影响公司整体业绩增长。