猜你想问
新集能源2026年核心经营数据有哪些?
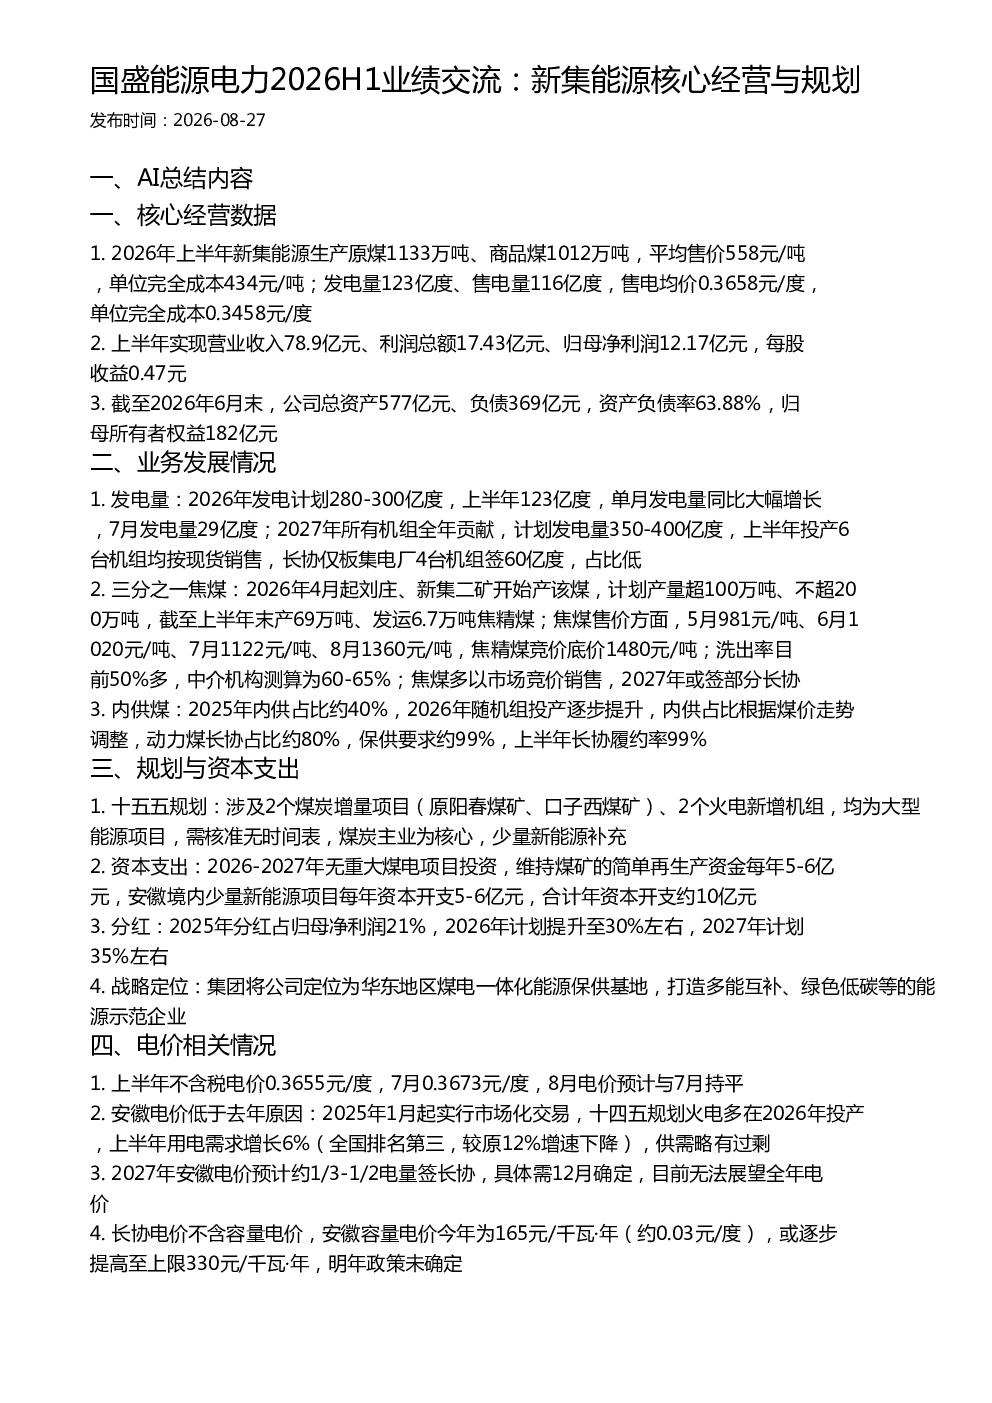
2026年上半年,新集能源生产原煤1133万吨,商品煤1012万吨,平均售价558元/吨,单位完全成本434元/吨;发电量123亿度,售电量116亿度,售电均价0.3658元/度,单位完全成本0.3458元/度。上半年实现营业收入78.9亿元、利润总额17.43亿元、归母净利润12.17亿元,每股收益0.47元。截至2026年6月末,公司总资产577亿元、负债369亿元,资产负债率63.88%,归母所有者权益182亿元。
新集能源未来几年业务发展计划是什么?
新集能源2026年发电计划280-300亿度,2027年计划发电量350-400亿度。2026年计划产量100-200万吨三分之一焦煤,截至上半年末产69万吨,焦煤售价持续上涨,洗出率约50%多,多以市场竞价销售,2027年或签部分长协。2025年内供占比约40%,2026年内供占比根据煤价走势调整,动力煤长协占比约80%,保供要求约99%,上半年长协履约率99%。
新集能源十四五规划及资本支出安排?
十四五规划涉及2个煤炭增量项目(原阳春煤矿、口子西煤矿)、2个火电新增机组,均为大型能源项目,需核准无时间表,煤炭主业为核心,少量新能源补充。2026-2027年无重大煤电项目投资,维持煤矿的简单再生产资金每年5-6亿元,安徽境内少量新能源项目每年资本开支5-6亿元,合计年资本开支约10亿元。
安徽地区电价现状及未来趋势如何?
上半年不含税电价0.3655元/度,7月0.3673元/度,8月电价预计与7月持平。安徽电价偏低原因在于市场化交易、十四五规划火电多在2026年投产、用电需求增长6%(全国排名第三,较原12%增速下降),供需略有过剩。预计2027年约1/3-1/2电量签长协,具体需12月确定。长协电价不含容量电价,安徽容量电价今年为165元/千瓦·年(约0.03元/度),或逐步提高至上限330元/千瓦·年,明年政策未确定。
新集能源研报中需关注哪些风险?
新集能源资产负债率63.88%,需关注财务风险。焦煤业务受市场价格波动影响较大,洗出率约50%多,多以市场竞价销售,存在价格波动风险。电价方面,安徽市场化交易占比高,供需略有过剩,电价未来走势存在不确定性。十四五规划项目核准无时间表,存在项目推进不及预期的风险。此外,资本支出安排需关注资金链安全,2026-2027年无重大煤电项目投资,但煤矿简单再生产及新能源项目仍需持续投入。