猜你想问
这份研报主要分析了什么内容?
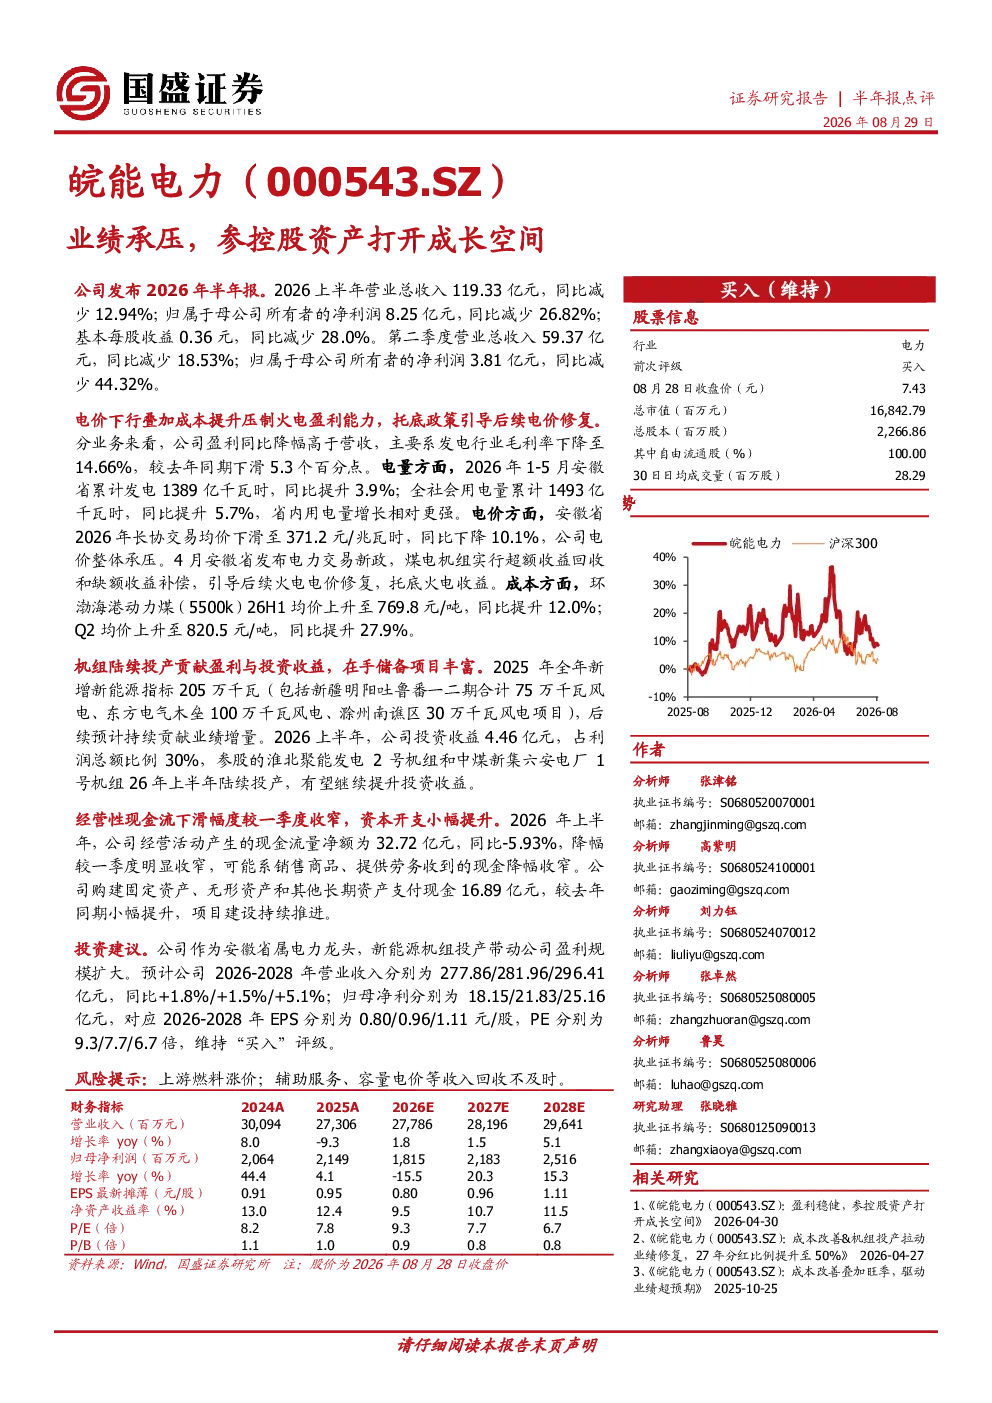
本报告分析了皖能电力2026年上半年业绩承压的原因,主要受电价下行和成本提升影响。发电业务毛利率下降至14.66%,电价下滑10.1%,煤炭成本同比提升12.0%至27.9%。同时,报告也指出机组投产贡献盈利与投资收益,新能源项目储备丰富,2025年新增新能源指标205万千瓦,预计持续贡献业绩增量。此外,报告还关注了经营性现金流下滑收窄,资本开支小幅提升的情况。
公用事业行业未来发展趋势如何?
公用事业行业未来发展趋势方面,报告指出新能源项目将成为重要增长点。皖能电力2025年新增新能源指标205万千瓦,显示行业向新能源转型的大方向。同时,电价机制改革和成本控制也将是行业持续关注的重点。虽然短期内电价下行和成本上升带来业绩压力,但长期看,新能源项目的拓展和行业改革有望带来新的发展机遇。
报告重点分析了哪些方面?
报告重点分析了皖能电力的业绩压力来源,包括电价下滑和成本上升对毛利率的影响,以及电量增长与长协交易均价下滑的矛盾。此外,报告还详细分析了机组投产带来的盈利贡献,特别是参股的淮北聚能发电2号机组和中煤新集六安电厂1号机组投产对投资收益的贡献。同时,报告也关注了经营性现金流和资本开支的变化情况。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断显示,行业正经历电价机制调整和成本压力的挑战。皖能电力2026年上半年业绩承压的情况反映了这一行业现状。不过,新能源项目的拓展为行业带来新的增长动力,如皖能电力新增新能源指标205万千瓦的储备。整体看,公用事业板块在应对成本挑战和把握新能源机遇方面仍需持续努力。
研报提示了哪些风险?
研报提示的主要风险包括上游燃料价格上涨,这可能导致发电成本进一步上升,对业绩造成压力。此外,辅助服务、容量电价等收入回收不及时也可能影响公司现金流。这些风险需要投资者关注,特别是在电价机制改革和市场竞争加剧的背景下,公司需要加强成本控制和收入管理以应对潜在风险。