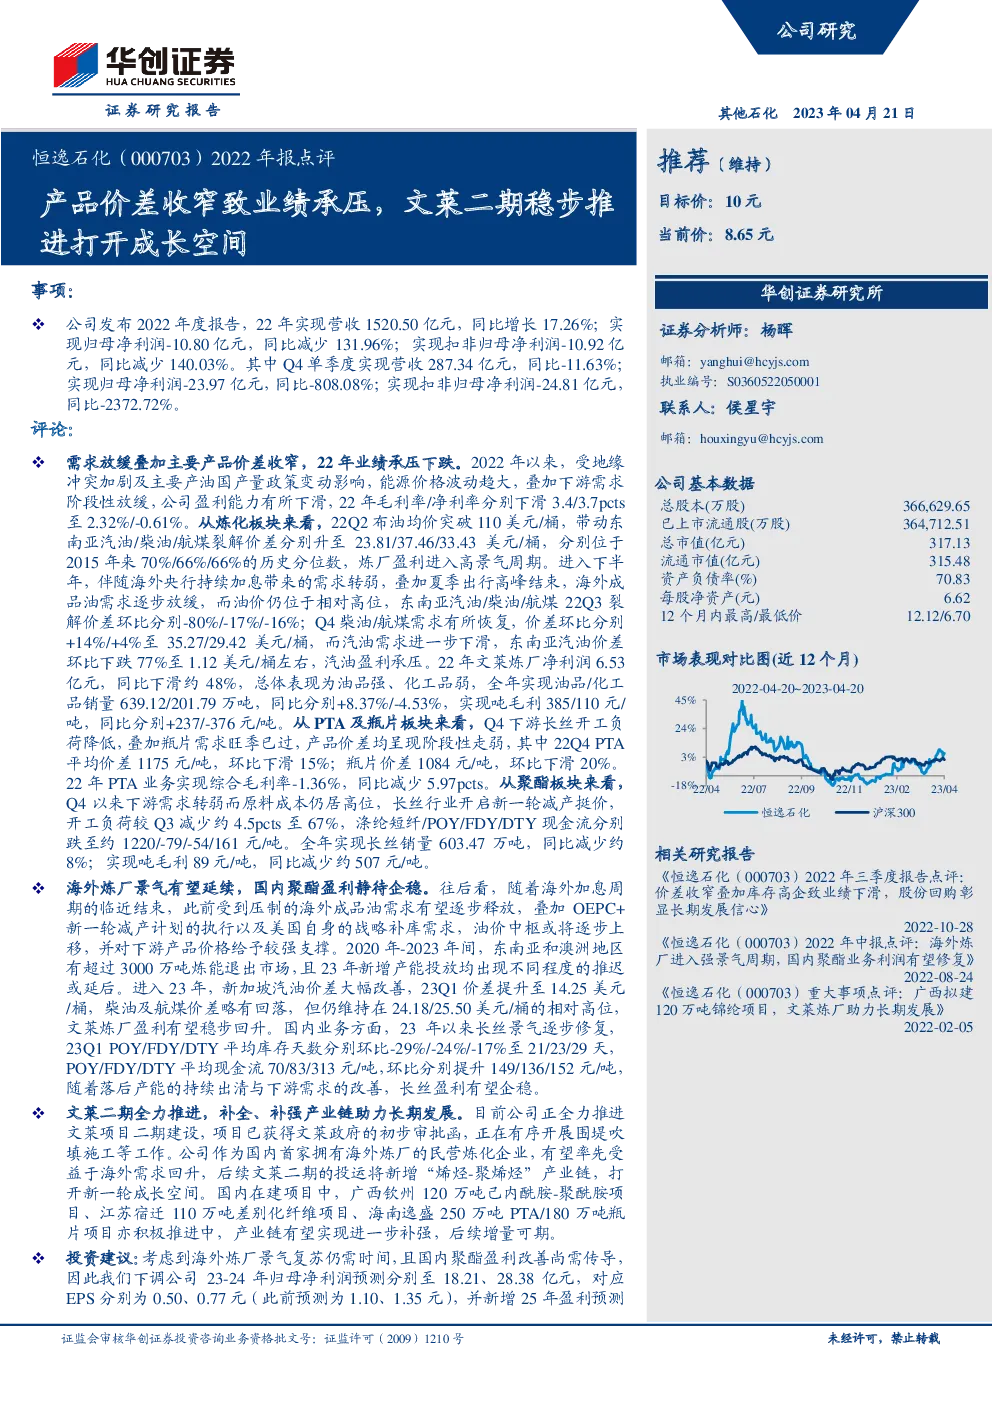
公司2022年度业绩总结
核心要点:
-
营收与净利润表现:
- 总营收:2022年实现营收1520.50亿元,同比增长17.26%。
- 净利润情况:全年实现归母净利润-10.80亿元,同比下降131.96%;扣非归母净利润-10.92亿元,同比下降140.03%。
-
季度业绩分析:
- 第四季度:单季度实现营收287.34亿元,同比下降11.63%;归母净利润-23.97亿元,同比减少808.08%;扣非归母净利润-24.81亿元,同比减少2372.72%。
-
业绩压力来源:
- 需求放缓与价格波动:能源价格的大幅波动及下游需求阶段性放缓导致盈利能力下滑,22年毛利率和净利率分别下滑3.4和3.7个百分点至2.32%和-0.61%。
-
炼化板块分析:
- 上半年高景气:22Q2布油均价突破110美元/桶,推动东南亚汽油、柴油、航煤裂解价差分别升至较高水平,炼厂进入高景气周期。
- 下半年需求放缓:海外需求转弱,尤其是夏季出行高峰结束后,成品油需求下滑,导致汽油盈利承压。
-
产品销售与利润:
- 油品与化工品:全年油品销量639.12万吨,化工品销量201.79万吨,分别增长8.37%和下滑4.53%。
- 吨毛利变化:油品吨毛利385元/吨,同比增长237元/吨;化工品吨毛利110元/吨,同比下降376元/吨。
-
聚酯板块分析:
- Q4需求转弱:下游长丝开工负荷降低,产品价差呈现阶段性走弱。
- 成本与盈利:PTA业务综合毛利率-1.36%,同比下降5.97个百分点。
-
海外炼厂展望:
- 景气延续:预计海外成品油需求逐步释放,油价中枢上移,对下游产品价格形成支撑。
- 盈利回升:文莱炼厂盈利有望稳步回升,23Q1汽油价差提升,柴油及航煤价差稳定。
-
国内业务展望:
- 长丝景气修复:长丝库存天数减少,现金流增加,盈利企稳。
- 项目推进:文莱二期项目推进,计划新增“烯烃-聚烯烃”产业链,助力长期发展。
-
投资建议:
- 调整盈利预测:考虑海外炼厂复苏时间及国内聚酯盈利传导,调整23-25年盈利预测。
- 目标估值:给予2023年20倍PE,对应目标价10元,维持“推荐”评级。
-
风险提示:
- 能源价格波动风险、聚酯下游需求不确定性、海外成品油需求不及预期、产能建设进度不及预期等。
此总结基于公司2022年度报告的关键数据和分析,详细解析了业绩压力来源、各板块表现、未来展望以及投资策略。
发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。