猜你想问
这份研报的核心内容是什么?
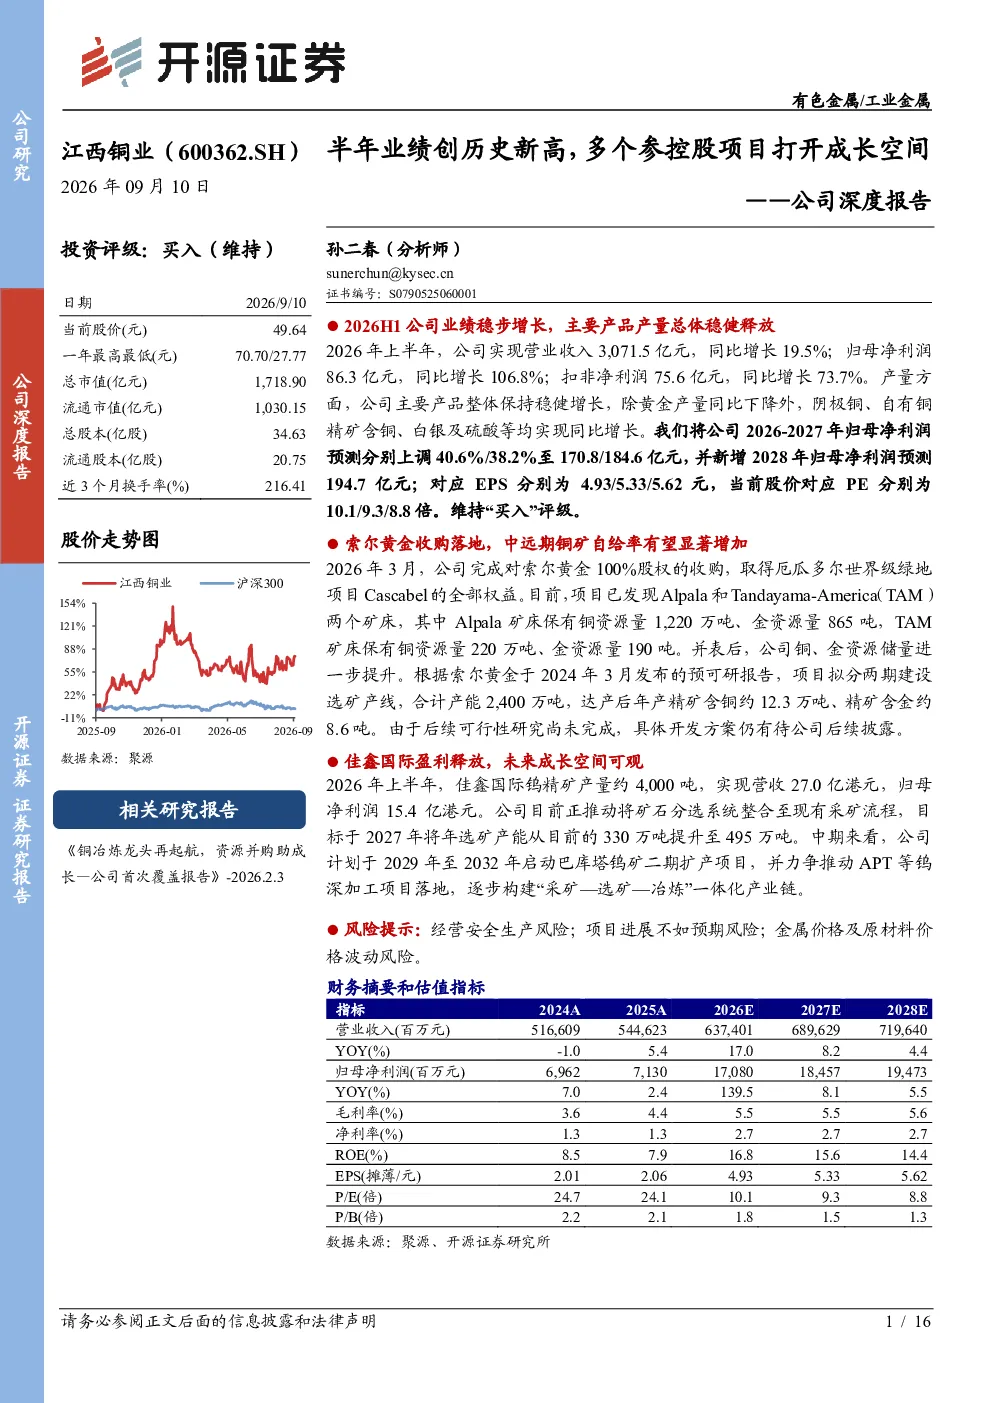
本报告聚焦江西铜业半年业绩及项目进展。核心亮点包括:收购索尔黄金获得厄瓜多尔Cascabel铜金矿权益,显著提升铜金资源储量;拟分拆江铜铜箔上市拓宽融资渠道;佳鑫国际钨精矿产量受钨价上行驱动盈利释放;推动佳鑫国际选矿产能提升及钨深加工项目;第一量子巴拿马铜矿库存处理重启但全面复产待定。报告显示公司业绩创历史新高,业务结构优化,财务状况稳健,但负债规模增加。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多元化特点。一方面,全球新能源、半导体等新兴领域对铜、锂、钨等金属需求持续增长,推动行业景气度提升。另一方面,资源整合与产业链一体化成为行业焦点,企业通过并购重组、深加工布局提升竞争力。同时,绿色矿山建设、ESG要求日益严格,推动行业向可持续发展转型。江西铜业通过收购索尔黄金、分拆铜箔上市等举措,正是顺应这一趋势,构建资源与市场优势。
报告重点分析了哪些方向?
报告重点分析了江西铜业的资源布局、业务结构优化及项目进展。在资源端,关注索尔黄金收购对铜金储量的提升及中远期自给率改善;在业务结构上,分析公司压缩贸易业务、提升毛利率的策略成效;在项目进展上,跟踪江铜铜箔分拆上市、佳鑫国际钨深加工落地、第一量子巴拿马铜矿复产等关键事件。此外,报告还评估了公司财务状况及盈利预测,展现其短期盈利能力与长期增长潜力。
当前市场对江西铜业的表现有何判断?
当前市场对江西铜业的判断主要基于其稳健的业绩表现和积极的战略布局。公司上半年业绩创历史新高,显示其在资源获取、业务结构优化方面取得成效。市场关注其索尔黄金收购的协同效应、铜箔分拆的后续发展以及佳鑫国际钨业务的盈利能力。同时,行业层面铜价中枢上行趋势也支撑公司中期盈利预期。但需注意,公司负债规模增加及金属价格波动是市场关注的潜在风险因素。
研报提示了哪些主要风险?
研报提示的主要风险包括:经营安全生产风险,矿山开采、冶炼等环节存在安全环保压力;项目进展低于预期风险,如索尔黄金收购整合、佳鑫国际产能提升、第一量子铜矿复产等可能受政策或技术因素影响;金属价格及原材料价格波动风险,铜、金、钨等大宗商品价格易受供需关系、宏观经济等因素影响,可能对公司盈利能力造成冲击。这些风险需投资者密切关注。