猜你想问
这份研报的核心内容是什么?
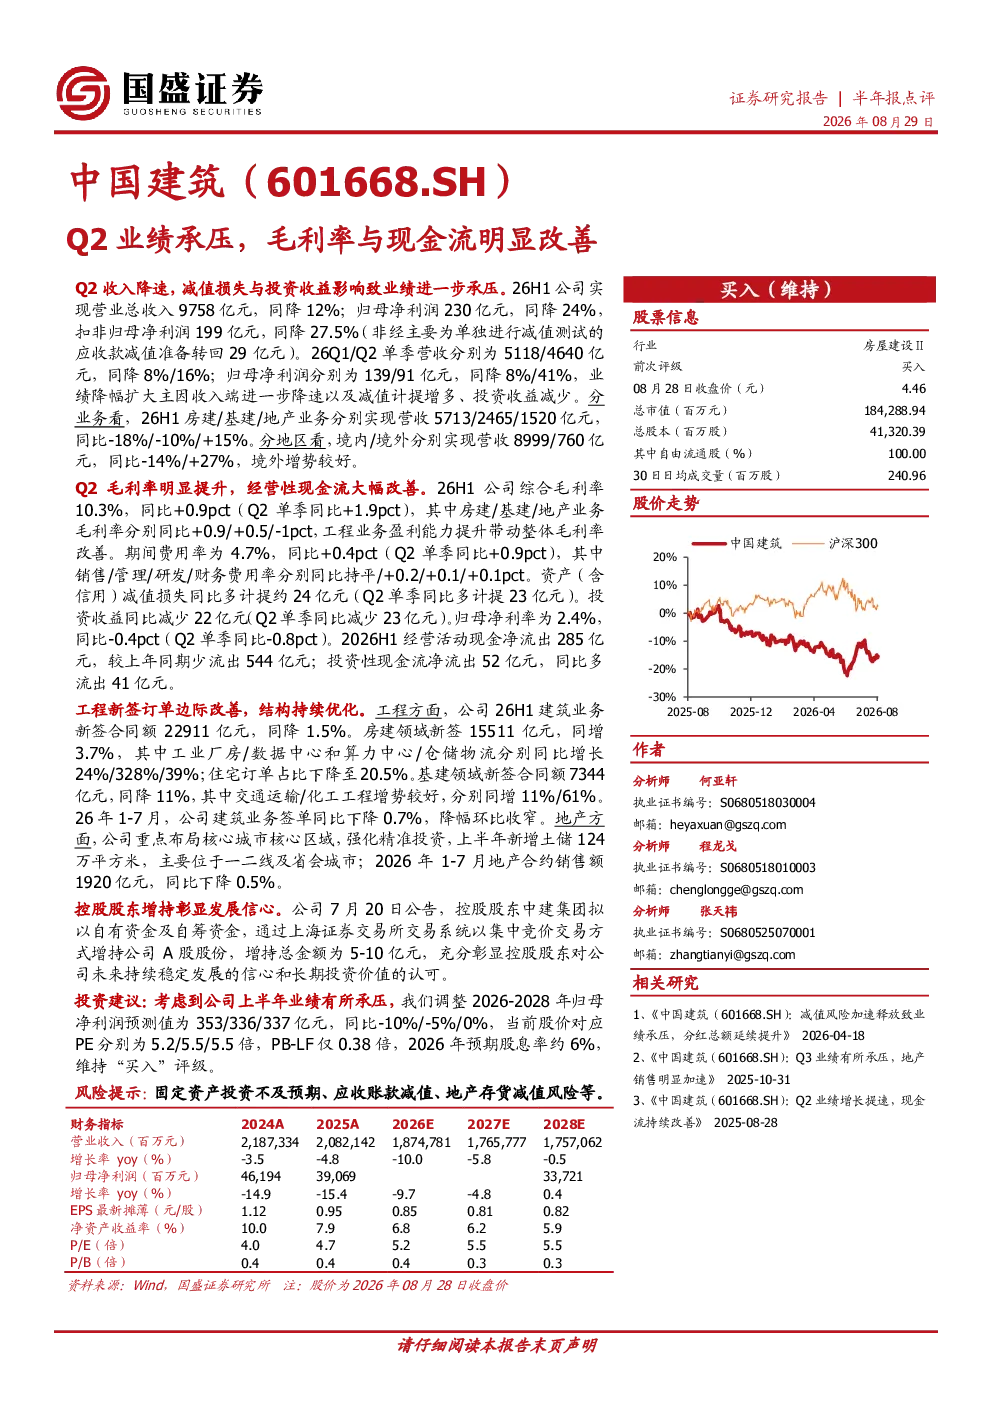
该研报分析了中国建筑2026年上半年的业绩表现。报告指出公司营业总收入和归母净利润均出现同比下降,主要受收入端降速、减值计提增多及投资收益减少影响。同时,报告也强调了毛利率和主营性现金流的明显改善,综合毛利率同比提升0.9个百分点,现金流净流出大幅减少。此外,报告还涵盖了新签订单情况、地产业务布局以及控股股东增持等关键信息。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势受多方面因素影响。从报告中可以看出,房建业务面临一定压力,但基建业务和境外业务表现相对较好,特别是数据中心、算力中心等新兴领域增长显著。行业整体需关注固定资产投资节奏、技术革新以及政策导向等因素,核心城市和区域的布局可能带来长期发展机遇。
研报重点分析了哪些方向?
研报重点分析了业绩承压的原因、毛利率与现金流的改善情况、各业务板块的表现差异以及地产业务的布局策略。报告详细对比了房建、基建、地产业务的营收变化,并特别提及了境外业务的增长亮点。此外,新签订单数据、控股股东增持行为等也被纳入分析范围,为投资者提供了多维度的参考视角。
当前建筑建材市场现状如何判断?
当前建筑建材市场呈现结构性分化特征。一方面,传统房建业务面临较大压力,收入和利润均出现下滑;另一方面,基建和新兴领域如数据中心、算力中心等展现出较强增长潜力。行业整体需应对固定资产投资放缓、成本上升等挑战,同时把握数字化转型带来的新机遇。核心城市和区域的地产布局可能为部分企业带来竞争优势。
研报提示了哪些主要风险?
研报提示的主要风险包括固定资产投资不及预期、应收账款减值以及地产存货减值等。固定资产投资放缓可能导致行业整体需求下降,应收账款和存货减值则与市场环境和企业经营效率密切相关。此外,宏观经济波动、政策调整等因素也可能对行业产生不确定性影响,投资者需密切关注相关动态。
你可能感兴趣
建筑板块2026中报总结:营收业绩持续承压,经营性现金流与毛利率改善
建筑建材国盛证券2026-09-01
一季报业绩阶段性承压,毛利率与现金流改善佐证经营质量提升
信息技术国盛证券2023-04-26
毛利率与现金流持续改善,疫情致Q1业绩短期承压
机械设备太平洋证券2020-04-29
Q2地产业务盈利仍承压,经营性现金流明显改善
建筑建材国盛证券2023-08-30
减值及费用拖累业绩,Q2毛利率及现金流改善明显
轻工制造长城证券2022-08-30
营收业绩承压,整体毛利率稳定,Q3经营性现金流改善
建筑建材国投证券2024-11-03
营业收入仍具韧性,盈利承压业绩下滑,Q3毛利率和现金流改善
建筑建材国投证券2024-11-03
2023年Q3报告点评:23Q3业绩承压,毛利率修复、现金流改善
中泰证券2023-10-30
营收业绩持续承压,Q3毛利率环比改善,现金流表现亮眼
建筑建材国投证券2024-10-29
季报点评:Q3营收业绩承压,经营性现金流明显改善
建筑建材国盛证券2024-10-26