猜你想问
这份报告的核心内容是什么?
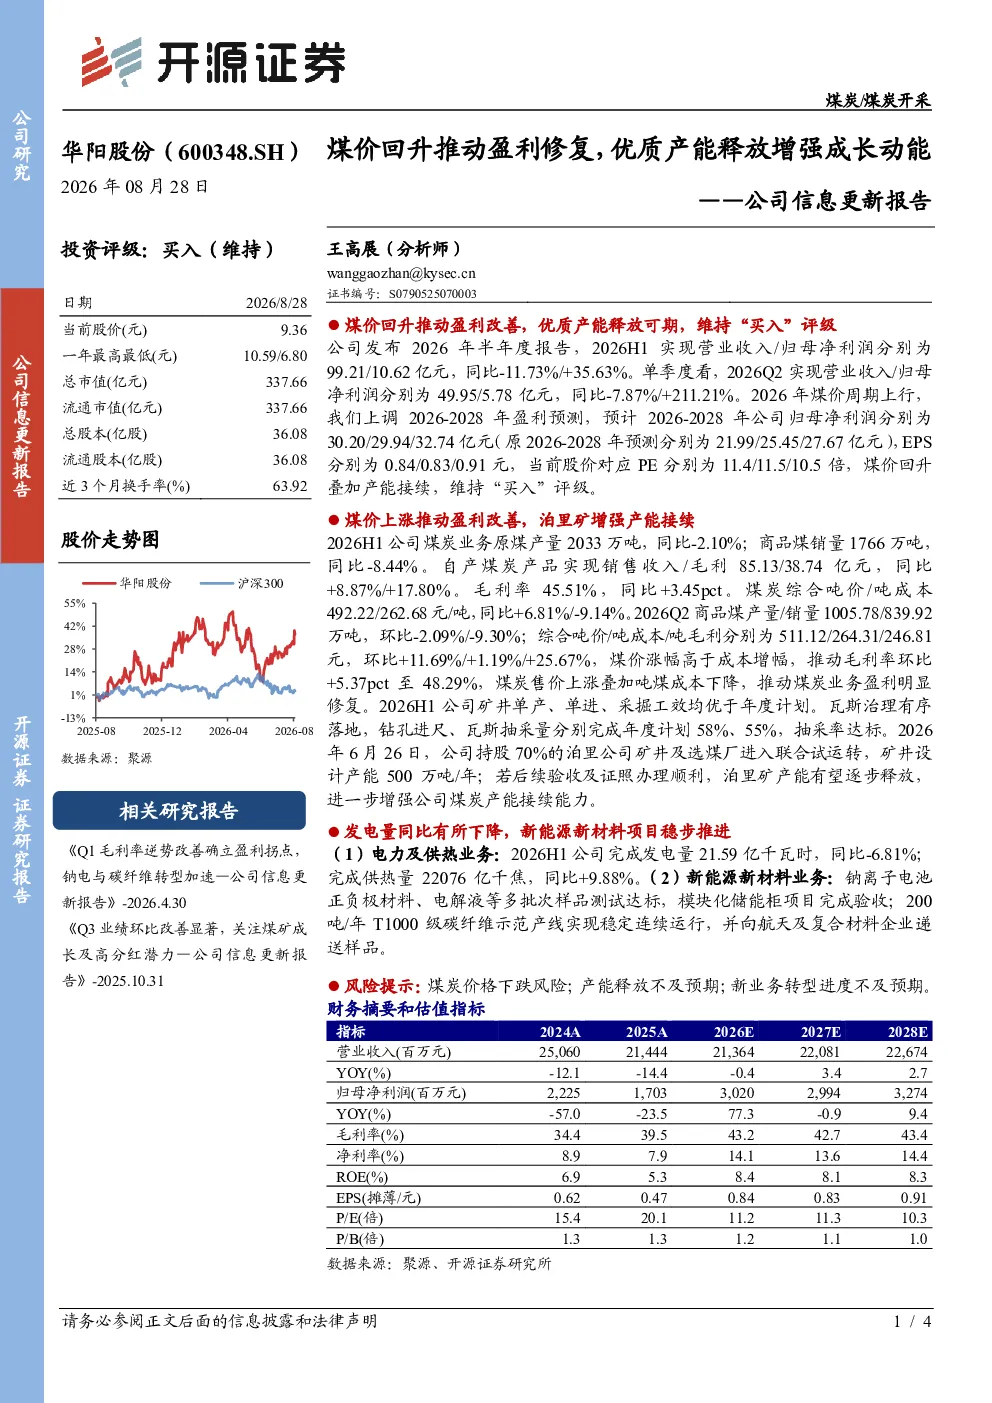
报告显示华阳股份煤炭业务受益于煤价回升,毛利率逆势改善,确立盈利拐点。2026H1煤炭业务原煤产量2033万吨,商品煤销量1766万吨,自产煤炭产品实现销售收入85.13亿元,毛利38.74亿元,毛利率45.51%,同比+3.45pct。煤炭综合吨价/吨成本492.22/262.68元/吨,同比+6.81%/-9.14%。泊里矿进入联合试运转,设计产能500万吨/年,有望逐步释放,增强公司煤炭产能接续能力。电力及供热业务方面,2026H1完成发电量21.59亿千瓦时,同比-6.81%;完成供热量22076亿千焦,同比+9.88%。新能源新材料业务进展顺利,钠离子电池正负极材料、电解液等多批次样品测试达标,模块化储能柜项目完成验收;200吨/年T1000级碳纤维示范产线实现稳定连续运行,并向航天及复合材料企业递送样品。公司上调2026-2028年盈利预测,预计2026-2028年公司归母净利润分别为30.20/29.94/32.74亿元,EPS分别为0.84/0.83/0.91元,当前股价对应PE分别为11.4/11.5/10.5倍。煤价回升叠加产能接续,维持“买入”评级。
化石能源行业的发展趋势如何?
从报告看,煤炭业务受益于煤价回升,毛利率改善,显示化石能源行业在价格波动中仍具韧性。泊里矿的逐步释放将增强产能接续能力,但需关注煤炭价格下跌风险。电力业务供热量增长,新能源新材料业务进展顺利,显示行业向多元化转型趋势,需关注新业务转型进度不及预期的风险。
报告中重点分析了哪些方向?
报告重点分析了煤炭业务盈利修复情况,包括煤价回升对毛利率的影响、原煤产量销量及销售收入毛利数据,以及泊里矿产能释放对公司长期发展的影响。同时分析了电力及供热业务表现,以及新能源新材料业务的进展情况,包括钠离子电池、电解液、模块化储能柜和T1000级碳纤维等项目的测试及运行情况。此外,报告还上调了公司未来三年的盈利预测,并维持“买入”评级。
当前市场对华阳股份的判断是什么?
市场对华阳股份的判断显示,公司煤炭业务在煤价回升背景下实现盈利修复,毛利率逆势改善,确立盈利拐点。泊里矿的逐步释放增强了公司煤炭产能接续能力,为长期发展提供支撑。电力及供热业务保持稳定,新能源新材料业务进展顺利,显示公司多元化转型方向。但需关注煤炭价格下跌、产能释放不及预期以及新业务转型进度不及预期的风险。
研报提到了哪些风险提示?
研报提示的主要风险包括:煤炭价格下跌风险,可能导致公司煤炭业务盈利能力下降;产能释放不及预期风险,泊里矿产能可能无法按计划释放,影响公司煤炭业务发展;新业务转型进度不及预期风险,新能源新材料业务进展可能不如预期,影响公司长期发展。这些风险需引起投资者关注。