猜你想问
迎驾贡酒2026年半年报核心内容是什么?
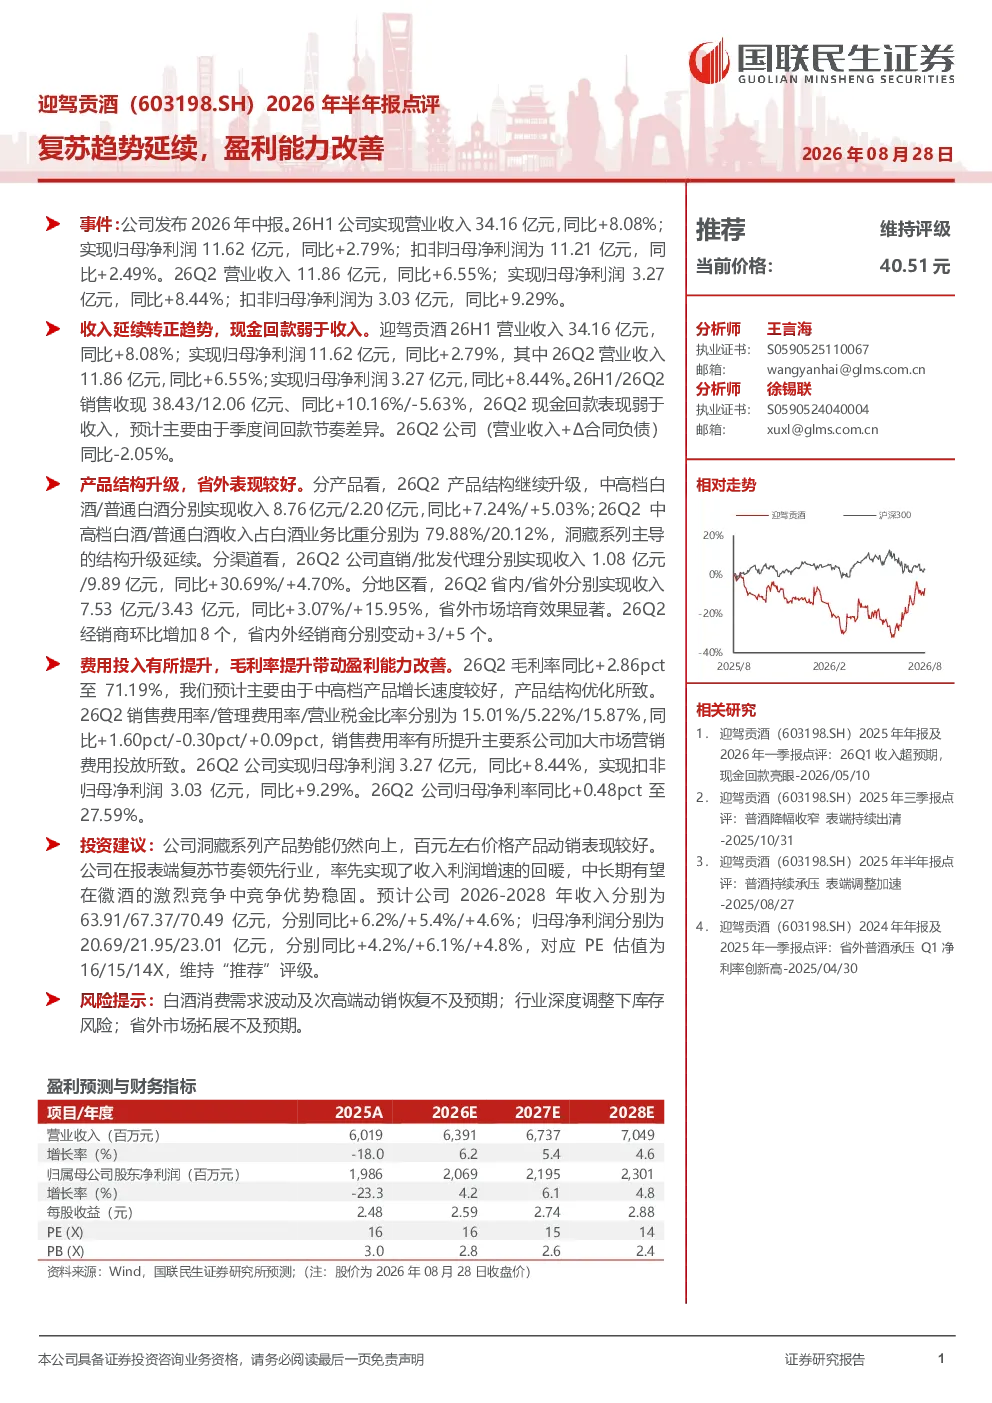
迎驾贡酒2026年半年报显示复苏趋势延续,盈利能力改善。公司26H1实现营业收入34.16亿元,同比增长8.08%;归母净利润11.62亿元,同比增长2.79%。26Q2营业收入11.86亿元,同比增长6.55%;归母净利润3.27亿元,同比增长8.44%。报告显示公司收入延续转正趋势,但现金回款弱于收入增长。省外市场表现较好,26Q2省外收入同比增长15.95%。产品结构升级,中高档白酒占比提升至79.88%,毛利率同比提升2.86个百分点至71.19%
白酒行业发展趋势如何?
白酒行业整体呈现复苏趋势,次高端动销逐步恢复。迎驾贡酒半年报显示,中高档白酒占比提升,省外市场增长显著,反映行业消费升级和区域拓展方向。公司加大市场营销费用投放,推动产品结构优化和品牌影响力提升。行业竞争激烈,但头部企业通过产品创新和渠道调整,有望稳固竞争优势。未来行业发展趋势需关注消费需求波动和产品结构持续升级
报告重点分析了哪些方向?
报告重点分析了迎驾贡酒的收入与现金流、产品与渠道结构、费用与盈利能力。收入端,公司延续转正趋势,但现金回款弱于收入增长,需关注应收账款管理。省外市场表现突出,成为增长新动力。产品结构优化显著,中高档白酒占比提升至79.88%,毛利率同比提升2.86个百分点。费用端,销售费用率有所增加,反映公司加大市场营销投入
当前白酒市场现状如何判断?
当前白酒市场处于复苏阶段,次高端动销逐步恢复,但消费需求仍存在波动性。迎驾贡酒半年报显示,公司收入和利润均实现增长,省外市场和产品结构优化成为主要增长点。行业竞争激烈,但头部企业通过品牌建设、产品创新和渠道调整,维持竞争优势。市场整体呈现结构性分化,中高档白酒需求持续增长,低档白酒面临压力
研报提示了哪些风险?
研报提示的主要风险包括白酒消费需求波动及次高端动销恢复不及预期;行业深度调整下库存风险;省外市场拓展不及预期。公司加大市场营销费用投放,可能影响短期盈利能力。白酒行业受宏观经济和消费习惯影响较大,需求波动可能导致业绩不稳定。同时,行业竞争加剧和库存压力,可能对公司盈利能力产生负面影响