2026年半年报点评延续复苏趋势,关注升级产品
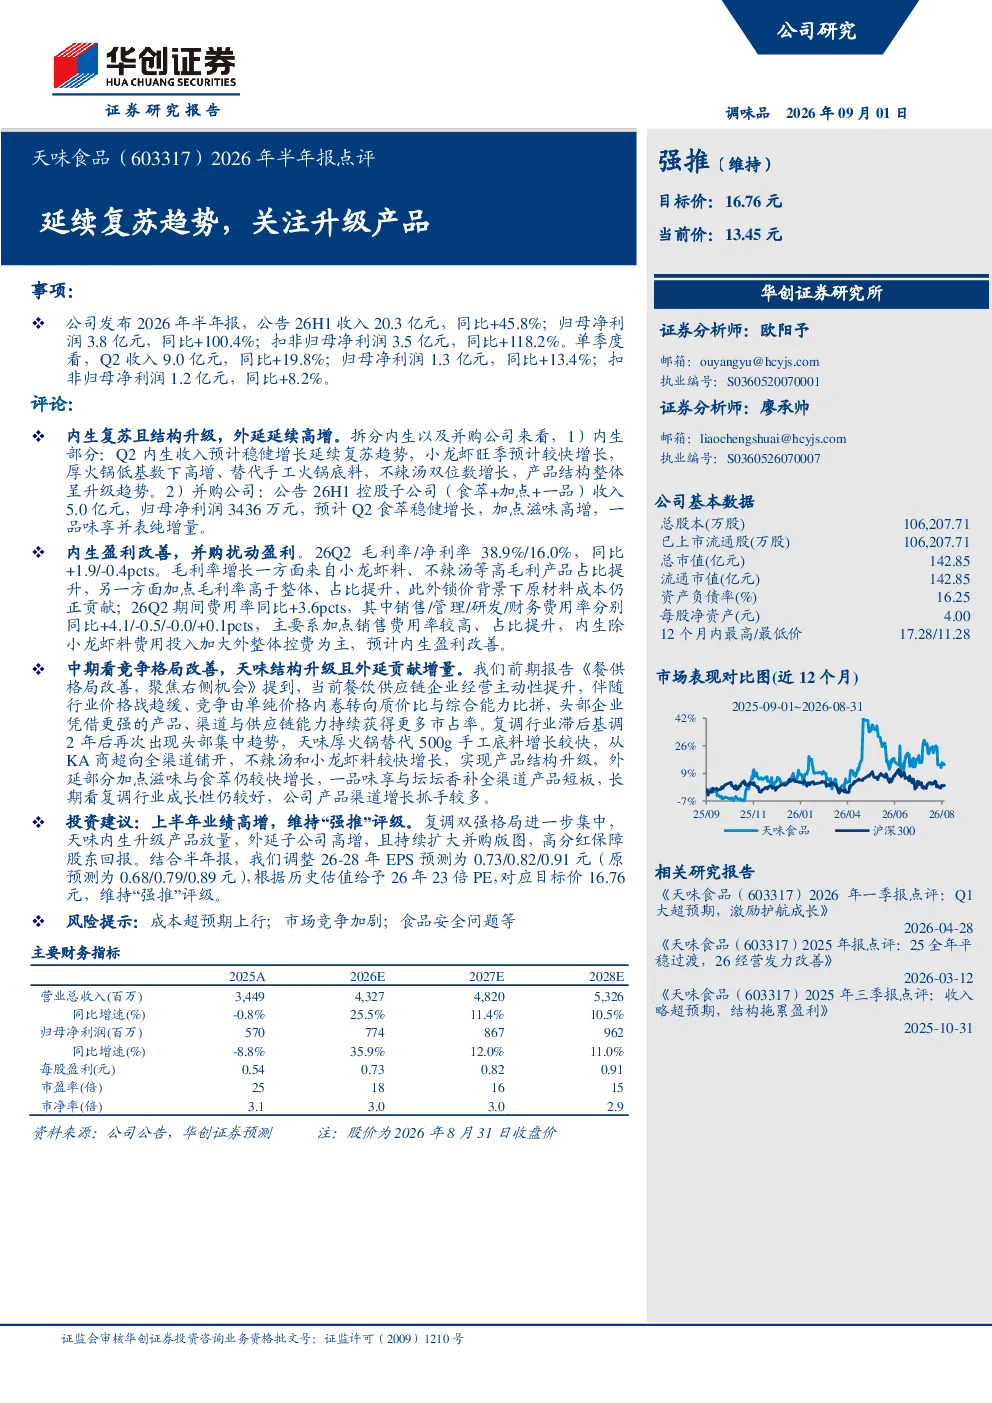
调味品2026年09月01日 天味食品(603317)2026年半年报点评 强推(维持)目标价:16.76元当前价:13.45元 延续复苏趋势,关注升级产品 事项: 华创证券研究所 公司发布2026年半年报,公告26H1收入20.3亿元,同比+45.8%;归母净利润3.8亿元,同比+100.4%;扣非归母净利润3.5亿元,同比+118.2%。单季度看,Q2收入9.0亿元,同比+19.8%;归母净利润1.3亿元,同比+13.4%;扣非归母净利润1.2亿元,同比+8.2%。 证券分析师:欧阳予邮箱:ouyangyu@hcyjs.com执业编号:S0360520070001 评论: 证券分析师:廖承帅邮箱:liaochengshuai@hcyjs.com执业编号:S0360526070007 内生复苏且结构升级,外延延续高增。拆分内生以及并购公司来看,1)内生部分:Q2内生收入预计稳健增长延续复苏趋势,小龙虾旺季预计较快增长,厚火锅低基数下高增、替代手工火锅底料,不辣汤双位数增长,产品结构整体呈升级趋势。2)并购公司:公告26H1控股子公司(食萃+加点+一品)收入5.0亿元,归母净利润3436万元,预计Q2食萃稳健增长,加点滋味高增,一品味享并表纯增量。 公司基本数据 总股本(万股)106,207.71已上市流通股(万股)106,207.71总市值(亿元)142.85流通市值(亿元)142.85资产负债率(%)16.25每股净资产(元)4.0012个月内最高/最低价17.28/11.28 内生盈利改善,并购扰动盈利。26Q2毛利率/净利率38.9%/16.0%,同比+1.9/-0.4pcts。毛利率增长一方面来自小龙虾料、不辣汤等高毛利产品占比提升,另一方面加点毛利率高于整体、占比提升,此外锁价背景下原材料成本仍正贡献;26Q2期间费用率同比+3.6pcts,其中销售/管理/研发/财务费用率分别同比+4.1/-0.5/-0.0/+0.1pcts,主要系加点销售费用率较高、占比提升,内生除小龙虾料费用投入加大外整体控费为主,预计内生盈利改善。 中期看竞争格局改善,天味结构升级且外延贡献增量。我们前期报告《餐供格局改善,聚焦右侧机会》提到,当前餐饮供应链企业经营主动性提升,伴随行业价格战趋缓、竞争由单纯价格内卷转向质价比与综合能力比拼,头部企业凭借更强的产品、渠道与供应链能力持续获得更多市占率。复调行业滞后基调2年后再次出现头部集中趋势,天味厚火锅替代500g手工底料增长较快,从KA商超向全渠道铺开,不辣汤和小龙虾料较快增长,实现产品结构升级,外延部分加点滋味与食萃仍较快增长,一品味享与坛坛香补全渠道产品短板,长期看复调行业成长性仍较好,公司产品渠道增长抓手较多。 投资建议:上半年业绩高增,维持“强推”评级。复调双强格局进一步集中,天味内生升级产品放量,外延子公司高增,且持续扩大并购版图,高分红保障股东回报。结合半年报,我们调整26-28年EPS预测为0.73/0.82/0.91元(原预测为0.68/0.79/0.89元),根据历史估值给予26年23倍PE,对应目标价16.76元,维持“强推”评级。 相关研究报告 《天味食品(603317)2026年一季报点评:Q1大超预期,激励护航成长》2026-04-28《天味食品(603317)2025年报点评:25全年平稳过渡,26经营发力改善》2026-03-12《天味食品(603317)2025年三季报点评:收入略超预期,结构拖累盈利》2025-10-31 风险提示:成本超预期上行;市场竞争加剧;食品安全问题等 附录:财务预测表 食品饮料组团队介绍 研究所所长助理、消费研究中心大组长、食品饮料首席分析师:欧阳予 浙江大学本科,荷兰伊拉斯姆斯大学研究型硕士,10年食品饮料研究经验。曾任职于招商证券,2020年加入华创证券。2021-2024年连续四届获新财富最佳分析师评选第一名,并多次获新浪金麒麟、水晶球、上证报和21世纪金牌分析师等最佳分析师评选第一名,2025年获新财富最佳分析师评选第二名。 ——酒类研究小组(白酒、啤酒、黄酒、红酒、新酒饮、酒类流通行业) 酒类研究小组组长、高级分析师:田晨曦 英国伯明翰大学硕士,2020年加入华创证券研究所,5年消费行业研究经验。 助理研究员:王培培 南开大学金融学硕士,2024年加入华创证券研究所。 助理分析师:张慧 悉尼大学商学学士,蒙纳士大学银行与金融硕士。2019年加入华创证券研究所。 ——大众品研究组(软饮料、乳肉制品、休闲零食、功能食品、食品配料等) 中国人民大学硕士,7年消费行业研究经验,曾任职于长江证券,2020年加入华创证券研究所。 分析师:张恒玮 澳大利亚国立大学硕士,4年食品饮料研究经验,曾任职于开源证券,2026年加入华创证券研究所。 ——餐饮供应链及消费策略研究小组(调味品、预制食品、餐饮连锁;大消费策略研究) 分析师:廖承帅 同济大学硕士,4年食品饮料新财富团队成员,曾任职于广发证券,2026年加入华创证券研究所。 分析师:黄欣培 英国杜伦大学硕士,4年食品饮料研究经验,曾任职于西部证券、德邦证券、财通证券,2026年加入华创证券研究所。 助理研究员:施博阳 波士顿大学硕士,2025年加入华创证券研究所。海外消费品与AI投研技术支持。 华创证券机构销售通讯录 华创行业公司投资评级体系 基准指数说明: A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500/纳斯达克指数。 公司投资评级说明: 强推:预期未来6个月内超越基准指数20%以上;推荐:预期未来6个月内超越基准指数10%-20%;中性:预期未来6个月内相对基准指数变动幅度在-10%-10%之间;回避:预期未来6个月内相对基准指数跌幅在10%-20%之间。 行业投资评级说明: 推荐:预期未来3-6个月内该行业指数涨幅超过基准指数5%以上;中性:预期未来3-6个月内该行业指数变动幅度相对基准指数-5%-5%;回避:预期未来3-6个月内该行业指数跌幅超过基准指数5%以上。 分析师声明 每位负责撰写本研究报告全部或部分内容的分析师在此作以下声明: 分析师在本报告中对所提及的证券或发行人发表的任何建议和观点均准确地反映了其个人对该证券或发行人的看法和判断;分析师对任何其他券商发布的所有可能存在雷同的研究报告不负有任何直接或者间接的可能责任。 免责声明 本报告仅供华创证券有限责任公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。 本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司在知晓范围内履行披露义务。 报告中的内容和意见仅供参考,并不构成本公司对具体证券买卖的出价或询价。本报告所载信息不构成对所涉及证券的个人投资建议,也未考虑到个别客户特殊的投资目标、财务状况或需求。客户应考虑本报告中的任何意见或建议是否符合其特定状况,自主作出投资决策并自行承担投资风险,任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。本报告中提及的投资价格和价值以及这些投资带来的预期收入可能会波动。 本报告版权仅为本公司所有,本公司对本报告保留一切权利。未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表、转发或引用本报告的任何部分。如征得本公司许可进行引用、刊发的,需在允许的范围内使用,并注明出处为“华创证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 证券市场是一个风险无时不在的市场,请您务必对盈亏风险有清醒的认识,认真考虑是否进行证券交易。市场有风险,投资需谨慎。 华创证券研究所