猜你想问
卓胜微2026年半年报核心内容是什么?
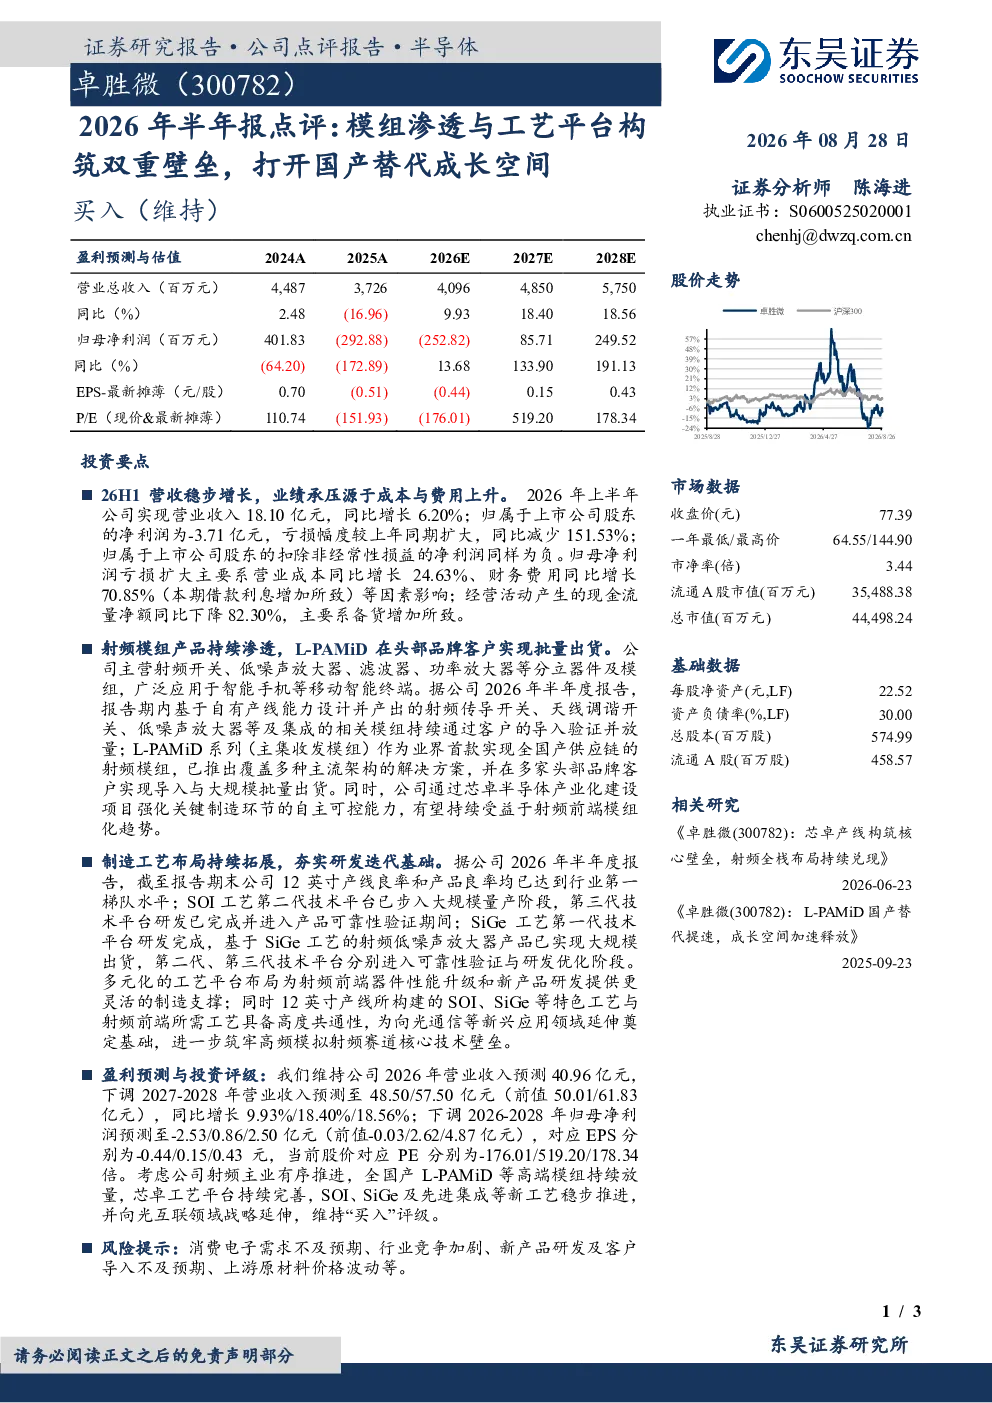
2026年上半年,卓胜微营收增长6.20%至18.10亿元,但净利润亏损扩大至-3.71亿元,主要受成本费用上升影响。公司射频模组产品持续渗透,L-PAMiD系列在头部品牌客户实现批量出货;同时,通过芯卓半导体产业化建设项目强化关键制造环节自主可控能力。
电子设备行业发展趋势如何?
电子设备行业持续推动国产替代进程,射频模组产品渗透率提升明显。头部品牌客户对国产射频模组的需求增加,推动相关企业技术升级和供应链优化,为行业带来新的增长动力。
卓胜微报告重点分析了哪些方向?
报告重点分析了卓胜微的模组渗透率提升和工艺平台布局。公司L-PAMiD系列实现全国产供应链,覆盖多种主流架构解决方案。同时,公司在12英寸产线、SOI和SiGe工艺方面持续布局,强化自主制造能力。
当前电子设备市场现状如何?
当前电子设备市场国产替代加速,射频模组领域竞争激烈。卓胜微等国内企业在技术迭代和供应链管理方面取得进展,但面临成本上升和需求波动等挑战。行业整体处于转型升级阶段,头部企业通过技术壁垒构筑竞争优势。
研报提示了哪些风险?
研报提示的主要风险包括消费电子需求不及预期、行业竞争加剧、新产品研发及客户导入不及预期、上游原材料价格波动等。这些因素可能影响企业盈利能力和市场地位,需要密切关注行业动态和公司应对措施。
你可能感兴趣
2026年半年报点评26H1收入稳健增长,拓展新工艺平台打开成长空间
华创证券2026-09-03
2025 年半年报点评收入同环比增长,国产替代与内生外延共振打开成长空间
华创证券2025-08-28
宗申动力(001696)2026年半年报点评:传统通机业务短期承压,AIDC电源与航空动力打开新成长空间
华创证券2026-08-30
2026年半年报点评:短期利润承压,燃机与数据中心一体化打开成长空间
化石能源西南证券2026-08-16
2026年半年报点评Q2收入延续高增,湿电子化学品与电镀液打开成长空间
华创证券2026-09-01
2026年半年报点评交投高景气与投资弹性共振,冲刺A+H打开成长新空间
华创证券2026-08-28
成本优势与结构升级构筑核心壁垒,新增产能打开成长空间
国投证券(香港)2026-08-31
2025年年报点评:海外与无线宽带驱动规模扩张,AI模组打开成长空间
电子设备西南证券2026-04-05
2025年报点评:业绩高速增长,TRB国产渗透加速,海风与出海打开成长空间
机械设备中原证券2026-04-16
商业化持续改善,ATTC平台打开下一阶段创新空间——和黄医药2026年半年报点评报告
中泰证券2026-08-13