猜你想问
鸣鸣很忙2026年二季报核心内容有哪些?
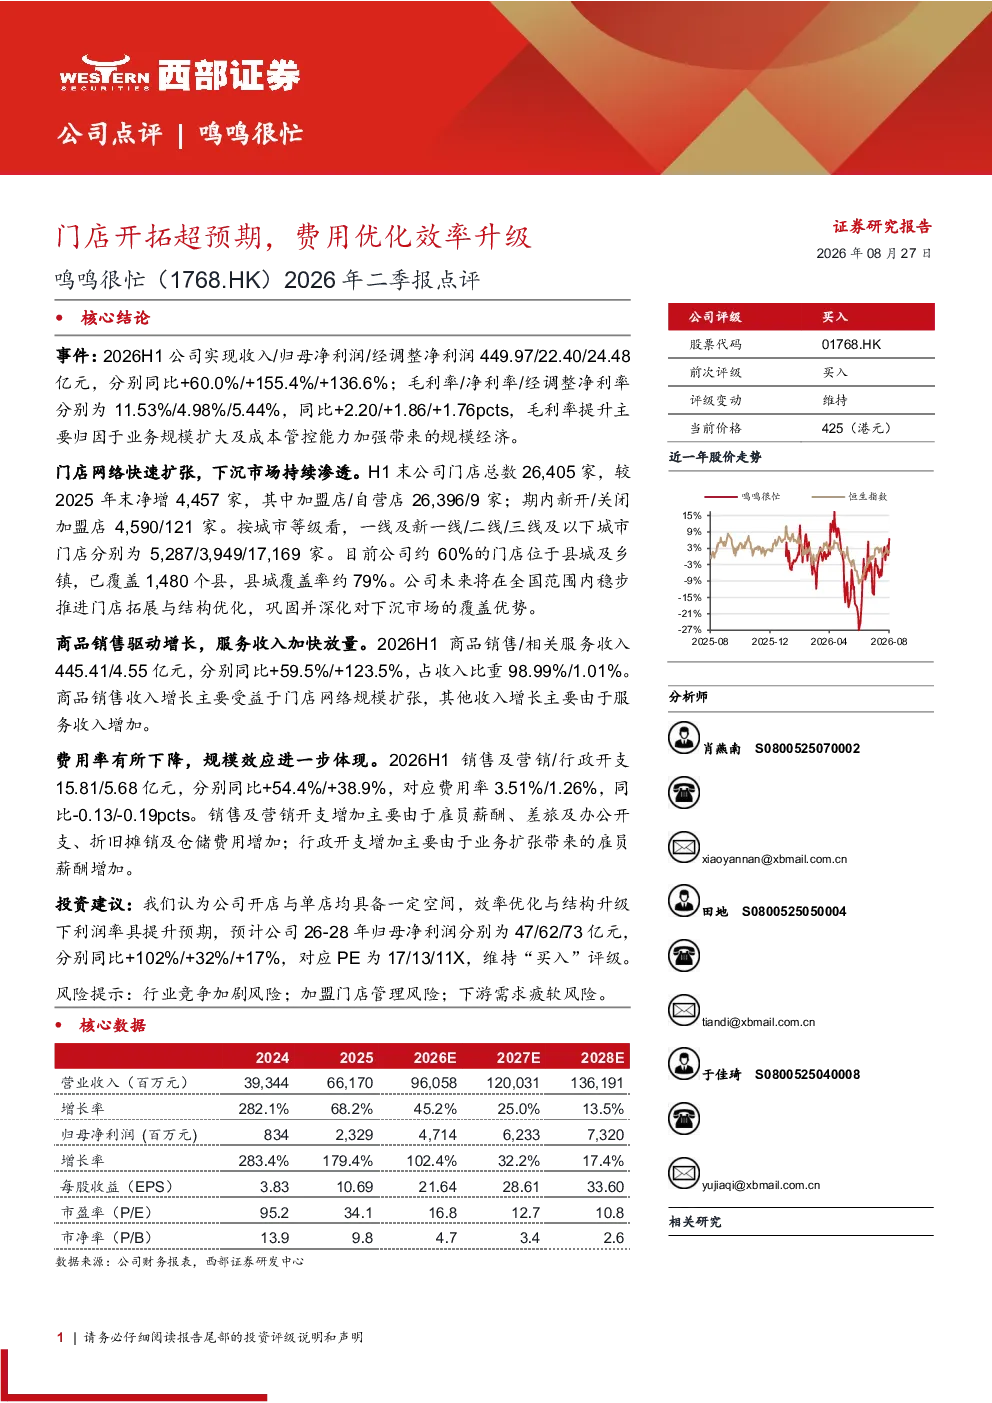
鸣鸣很忙(1768.HK)2026年二季度业绩超预期,收入/归母净利润/经调整净利润分别同比增长60.0%/155.4%/136.6%。公司评级为“买入”,预计26-28年归母净利润分别为47/62/73亿元,同比增长102%/32%/17%。门店扩张显著,H1末门店总数达26,405家,净增4,457家,下沉市场渗透率提升,约60%门店位于县城及乡镇。商品销售/相关服务收入分别同比增长59.5%/123.5%。费用优化成效明显,销售及营销/行政开支分别同比增长54.4%/38.9%,但费用率同比下降0.13pct和0.19pct。
鸣鸣很忙所属赛道发展趋势如何?
鸣鸣很忙所属赛道为零售连锁行业,当前下沉市场渗透率提升趋势明显,县城及乡镇成为重要增长点。公司通过加盟模式快速扩张,覆盖1,480个县,但需关注加盟门店管理风险。行业竞争加剧,但规模效应带来费用率优化空间。未来需持续关注消费需求变化及同业竞争动态。
鸣鸣很忙二季报重点分析了哪些方向?
报告重点分析了门店扩张效率与费用优化成效。公司二季度门店净增4,457家,下沉市场布局成效显著,约60%门店位于县城及乡镇。费用端,销售及营销/行政开支虽增长,但费用率实现双降,规模效应进一步体现。商品销售与相关服务收入同步增长,显示业务多元化发展态势。
当前鸣鸣很忙的市场现状如何?
鸣鸣很忙市场现状呈现快速扩张与效率提升并存的态势。公司二季度业绩超预期,收入/利润端均实现高速增长,门店网络覆盖下沉市场成效显著。费用率优化显示规模效应逐步显现,但需关注加盟门店管理质量。行业竞争激烈,但公司通过下沉市场布局与费用控制构筑一定竞争优势。
鸣鸣很忙研报提示哪些风险?
研报提示的主要风险包括:行业竞争加剧可能导致市场份额争夺白热化;加盟门店管理若不到位,可能影响品牌形象与盈利能力;下沉市场消费需求疲软可能影响门店经营业绩。此外,宏观经济波动也可能对零售行业造成冲击,需持续关注行业政策变化。