猜你想问
这份研报的核心内容是什么?
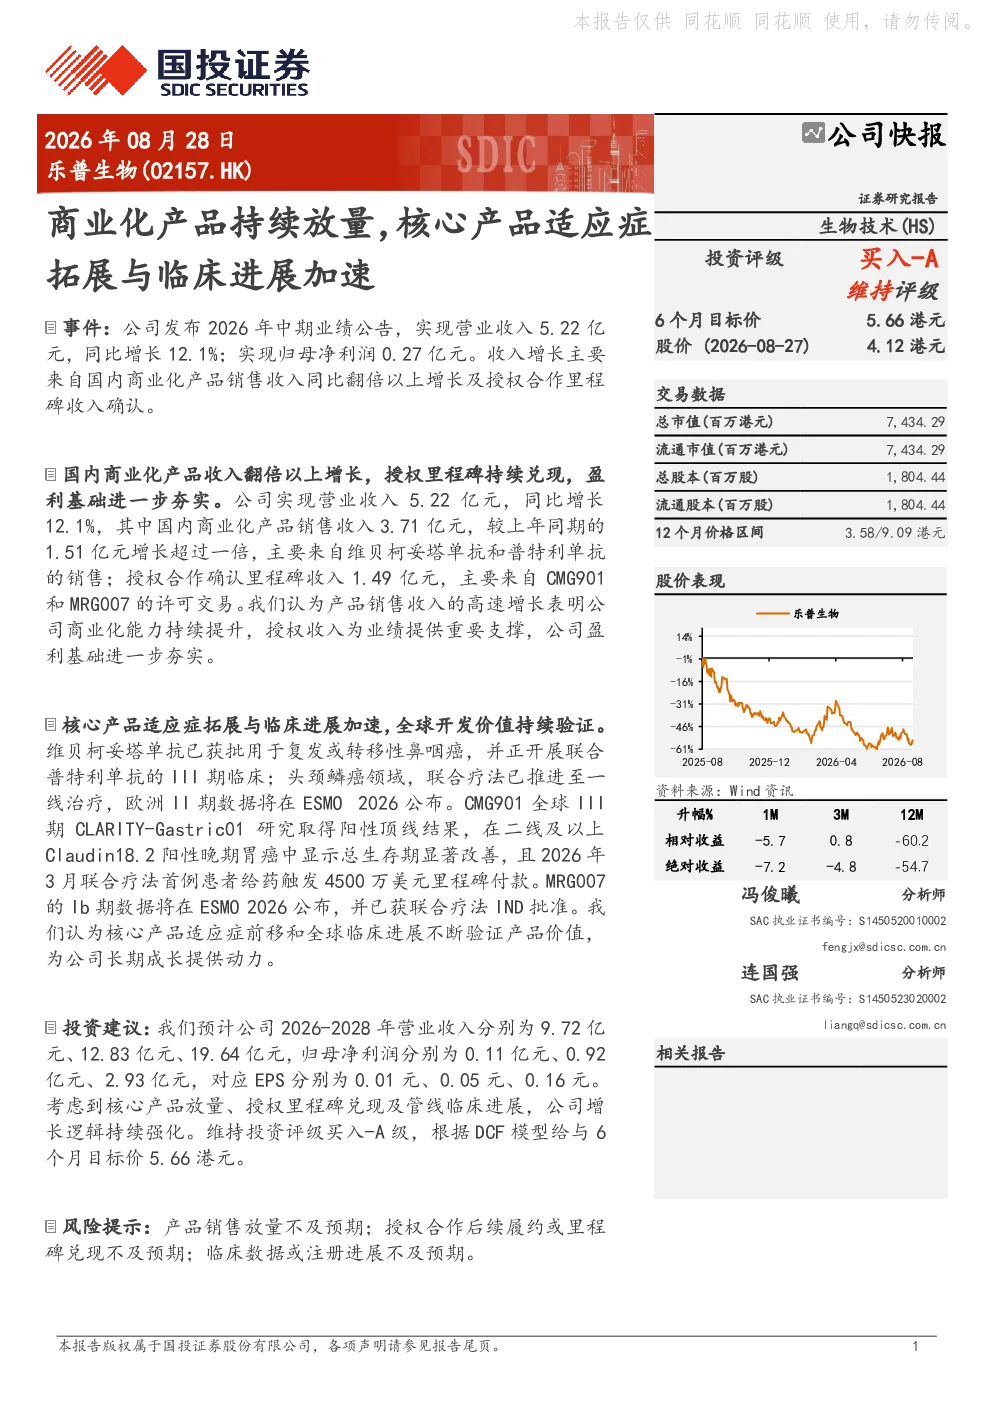
该研报分析乐普生物2026年中期业绩,显示营业收入5.22亿元同比增长12.1%,主要得益于商业化产品销售收入同比翻倍以上增长及授权合作里程碑收入确认。核心产品维贝柯妥塔单抗获批用于复发或转移性鼻咽癌并开展联合普特利单抗的III期临床,头颈鳞癌领域联合疗法推进至一线治疗,欧洲II期数据将在ESMO 2026公布。CMG901全球III期研究取得阳性顶线结果,显示总生存期显著改善,触发4500万美元里程碑付款。MRG007的Ib期数据将在ESMO 2026公布,并已获联合疗法IND批准。预计公司2026-2028年营业收入分别为9.72亿元、12.83亿元、19.64亿元,归母净利润分别为0.11亿元、0.92亿元、2.93亿元,对应EPS分别为0.01元、0.05元、0.16元。
该报告涉及的赛道发展趋势如何?
该报告显示生物医药行业在肿瘤治疗领域持续创新,乐普生物通过核心产品适应症拓展和临床进展加速,强化市场竞争力。维贝柯妥塔单抗和头颈鳞癌联合疗法等进展反映行业对创新单抗和联合疗法的重视。CMG901在Claudin18.2阳性晚期胃癌中的阳性结果为该领域治疗提供新选择,MRG007的进展则体现了行业对新型治疗靶点的探索。整体趋势显示生物医药企业通过产品管线拓展和临床突破提升自身价值,但需关注产品销售放量、授权合作履约及临床数据注册进展的风险。
研报重点分析了哪些方向?
研报重点分析了乐普生物商业化产品放量情况,核心产品维贝柯妥塔单抗、头颈鳞癌联合疗法、CMG901及MRG007的临床进展和商业化潜力。报告详细披露了各产品管线的关键数据,如维贝柯妥塔单抗获批新适应症、CMG901的III期阳性结果、MRG007的IND批准等,并预测了公司未来三年营收和净利润增长。此外,报告还评估了公司授权合作带来的收入贡献,以及各产品管线可能触发的里程碑付款,为投资者提供了全面的产品管线和商业化进展分析。
当前市场对乐普生物的判断是什么?
当前市场对乐普生物的判断较为积极,国投证券维持其投资评级买入-A,目标价5.66港元。主要基于公司商业化产品销售显著增长,核心产品管线临床进展加速,以及未来产品管线丰富度提升。维贝柯妥塔单抗获批新适应症、CMG901取得阳性顶线结果等关键事件增强了市场信心。然而,市场也关注产品销售放量、授权合作履约及临床数据注册进展的风险,这些因素可能影响公司未来业绩表现。
研报提示了哪些风险?
研报提示了乐普生物面临的主要风险,包括产品销售放量不及预期,可能导致商业化进度放缓;授权合作后续履约或里程碑兑现不及预期,可能影响公司收入和现金流;临床数据或注册进展不及预期,可能影响产品上市时间和市场竞争力。此外,生物医药行业竞争激烈,新药研发存在不确定性,也可能对公司发展带来挑战。这些风险因素需投资者密切关注,以全面评估公司发展前景。