猜你想问
南山智尚2026年中报核心业绩表现如何?
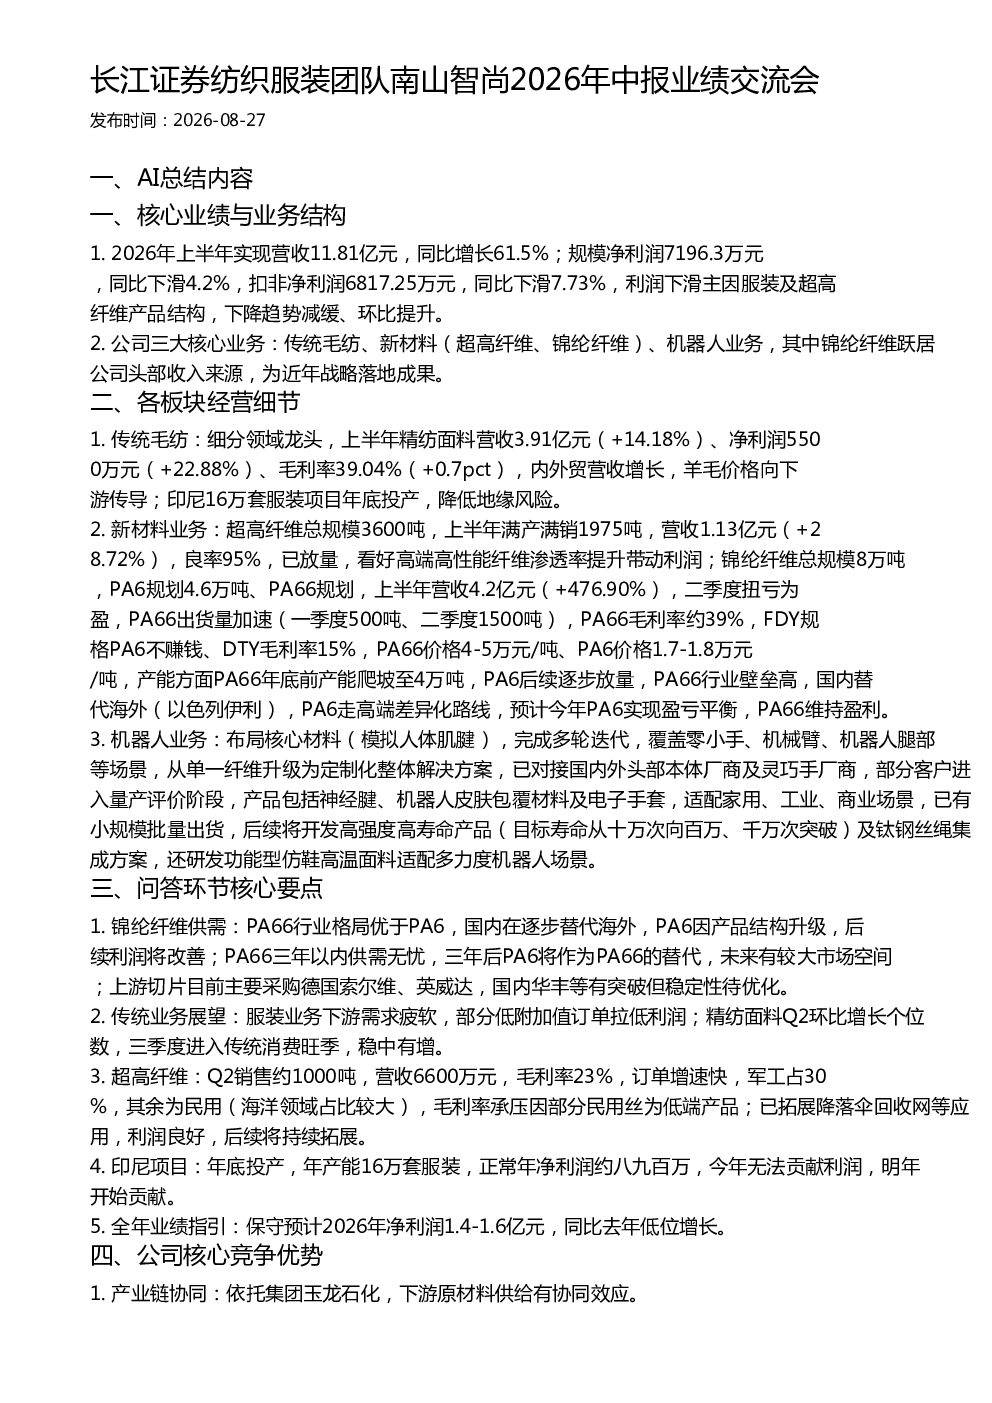
2026年上半年公司实现营收11.81亿元,同比增长61.5%,但规模净利润同比下滑4.2%至7196.3万元,扣非净利润下滑7.73%至6817.25万元。主要原因是服装及超高纤维产品结构下降。公司三大核心业务为传统毛纺、新材料(超高纤维、锦纶纤维)和机器人业务,其中锦纶纤维已成为公司头部收入来源。
公司新材料业务发展情况及未来趋势?
新材料业务包括超高纤维和锦纶纤维。超高纤维总规模3600吨,上半年满产满销1975吨,营收1.13亿元,良率95%,已放量。锦纶纤维总规模8万吨,上半年营收4.2亿元,二季度扭亏为盈,PA66出货量加速,毛利率约39%。PA66行业壁垒高,国内正逐步替代海外,PA6走高端差异化路线,预计今年PA6实现盈亏平衡,PA66维持盈利。未来PA6将作为PA66的替代,市场空间较大。
公司传统毛纺业务的优势和未来展望?
传统毛纺业务是细分领域龙头,上半年精纺面料营收3.91亿元,同比增长14.18%,净利润5500万元,同比增长22.88%,毛利率提升0.7个百分点至39.04%。内外贸营收增长,羊毛价格向下游传导。印尼16万套服装项目年底投产将降低地缘风险。未来精纺面料在传统消费旺季有望稳中有增,但服装业务下游需求疲软,部分低附加值订单拉低利润。
公司机器人业务的市场现状及发展潜力?
机器人业务布局核心材料,完成多轮迭代,覆盖零小手、机械臂、机器人腿部等场景,从单一纤维升级为定制化整体解决方案。已对接国内外头部厂商,部分客户进入量产评价阶段。产品包括神经腱、机器人皮肤包覆材料及电子手套,适配家用、工业、商业场景,已有小规模批量出货。后续将开发高强度高寿命产品及钛钢丝绳集成方案,还研发功能型仿鞋高温面料适配多力度机器人场景。
研报提示的主要风险点有哪些?
主要风险点包括:需求端,服装业务下游内需疲软,传统毛纺面临需求压力;新业务,机器人业务落地缓慢,受零部件成本、数据采集时间等限制,大规模放量待下游客户量产推进;原材料,羊毛价格波动对成本有影响,需持续跟踪价格走势及采购策略效果。